搜尋:
非自住房屋
結果共 405 筆
買房怕現金見底?二胎房貸「4大陷阱」曝 銀行、融資差很大
名下有房,卻突然發現手上的現金不夠用?對有房族來說,房產雖然是重要資產,但遇上子女教育、家庭支出、房屋修繕或其他較大筆開銷時,房產並不代表能立即轉換成現金。當原有房貸尚未繳清,又出現額外資金需求時,房屋二胎可能是部分屋主評估的資金取得方式之一。
2026老農津貼懶人包》金額加碼1.5萬修法進度、申請資格與排富標準一次看
2026年老農津貼目前每月全額為8,110元、半額為4,055元。立法院目前有行政院版1萬元、民進黨立委版1萬2000元,以及國民黨團、民眾黨團主張的1萬5000元等多個版本,藍白最快10月23日院會推動三讀,但相關修法尚未完成三讀,因此目前實際發放金額仍以8,110元為準。本文整理2026老農津貼最新修法進度、申請資格、農保年資、排富標準、入帳日期及申請方式,一次掌握老農津貼加碼何時上路、哪些人可以領,以及名下有房產或其他收入是否會影響請領資格。

房市寒冬來了?七都預售屋交易冷颼颼 大園、沙鹿量縮逾7成
房市冷颼颼,預售屋交易大幅萎縮。591房屋交易網今天發布新聞稿指出,彙整2026年上半年七都(六都+新竹)各區預售交易量(件數),以桃園大園年減75%最多,台中沙鹿、清水則分別衰退71%、64.4%,為減幅前3大區域。
買學區房也沒用?北市十大「滿額小學」曝 冠軍竟出生就限制
隨著8月31日全國國中小正式開學,不少家長除了忙著幫孩子準備學習用品,更心繫著未來的升學佈局。在寸土寸金的台北市,「搶戶籍、佔名額」早已不是小學六年級才開始的戰役,許多望子成龍的父母甚至在孩子出生登記戶口的第一天,就展開了長達數年的「明星學區卡位戰」。
日圓貶帶動買房熱!赴日置產當心這2大資訊落差
近年日圓匯率走低,加上赴日旅遊熱度不減,日本房產也成為不少台灣人關注的海外置產選項。不過,真正讓買家願意把資金放進日本房市的原因,不只有「現在換日圓比較便宜」。
青安3.0懶人包》申請條件限制、房屋總價上限與婚育加碼一次看
行政院拍板青安3.0房貸新制自2026年8月1日上路!新增借款人年收200萬排富、未滿50歲且年齡加年限不超過80、台北總價3500萬等三級房價天花板,以及利息補貼滿3年後每年減半碼逐年退場。針對新婚2年內最高可貸1200萬、育兒家庭最高1500萬。本文整理青安3.0與青安2.0差異比較表、5大新增條件與7大族群應對全攻略。

預售屋解約飆破3千件創新高 「3原因」買方寧賠錢出場
房市買氣出現轉折,預售屋解約潮備受關注。根據內政部實價登錄最新資料顯示,2024年成交的預售案中,解約量高達3,658件,創下歷史新高;而今年前7個月全台更已累計解約3,066件。專家認為部分買方在考量房價走勢、資金成本及持有時間後,選擇寧願賠錢出場。
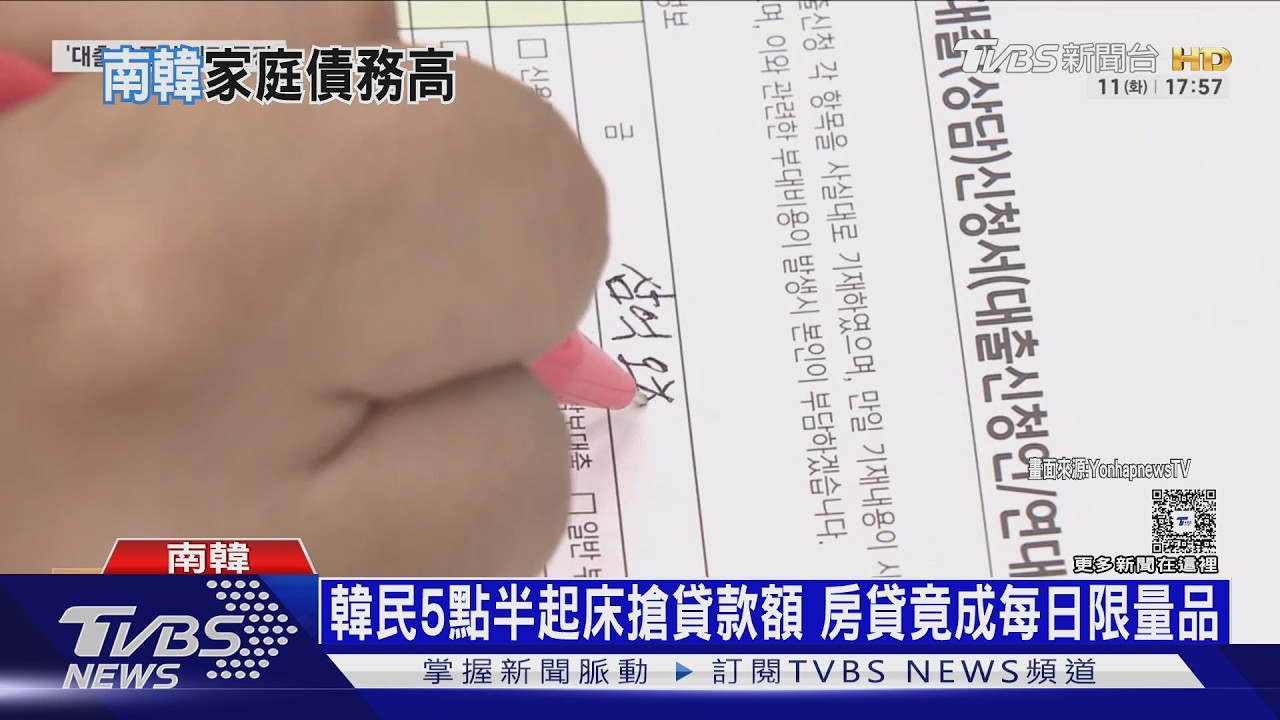
影音/南韓房貸變限量商品!民眾清晨6點搶額度 10分鐘秒殺
南韓近期掀起一波「搶房貸」熱潮,由於商業銀行無預警緊縮貸款額度,民眾為了申請房貸必須在清晨6點準時上網搶名額,甚至有夫妻連續一週凌晨5點半起床備戰。這波亂象源於南韓家庭負債創下歷史新高,第二季總額首度突破2000兆韓元,迫使政府與銀行採取緊縮措施,卻也讓已簽約等待交屋的自住買家陷入困境。
韓總統李在明支持率創新低 政策爭議連續一個月民調下跌
根據今天公布的一項民調,韓國總統李在明(Lee Jae Myung)因一連串政府政策爭議,支持率跌至上任以來新低。

非六都最猛!「這縣市」平均房貸衝1347萬 4縣市跟著飆
儘管房市降溫,民眾購屋壓力仍居高不下。台灣房屋表示,根據金融聯徵中心2026年第1季新增房貸資料統計,非六都15個縣市中,新竹縣、苗栗縣、彰化縣、嘉義縣及嘉義市5縣市平均房貸金額同創歷史新高,其中以新竹縣平均房貸衝上新台幣1347萬元最高。
買房不如等房?全國繼承移轉比破16% 繼承房產售出藏稅坑
立法院於7月28日三讀通過《民法》修正案,刪除「兄弟姊妹特留分」,並規定6個月後施行,讓民眾可依法用遺囑決定財產是否留給兄弟姊妹。由於台灣房屋自有率高達8成以上,房產傳承與繼承稅負成為大眾關注焦點。根據內政部統計,2025年房屋繼承移轉棟戶數突破7.8萬戶,創歷史新高,專家提醒,繼承房產後若出售,可能面臨高額房地合一稅,建議提前規劃財務並諮詢專業會計師。
腳底的危機! 「直下地震」破壞大 如在東京首都圈恐1.8萬死
從2016年以來,日本熊本縣已經發生3次震度7的強震,而且這3次地震,都屬於「直下型地震」,也就是震央在城市的地底。
換屋族注意!他「買新賣新」申請重購退稅 被補稅170萬
財政部南區國稅局指出,換屋族可善用房地合一稅重購退稅優惠,減輕負擔,不論是「先賣後買」或「先買後賣」,均以出售舊自住房地為前提,且須符合「3大要件」才適用;若將後購的房地先行出售,這種「買新賣新」的型態,將不適用重購退稅。
青安3.0新規上路!專家點名4縣市「恐吃不到購屋優惠」
財政部「青安3.0」將於8月起正式上路,新版增加個人年所得需低於200萬元、年齡需小於50歲的排富、限齡條款。住商機構根據聯徵中心數據,調查全台第一季購屋人符合上述條件之買盤,其中各縣市符合該條件買方多位於中南部縣市,反之如雙北市、新竹縣市符合青安3.0標準的均低於其他縣市,北市甚至逾半數買方不符合青安3.0資格。大家房屋企劃研究室公關襄理賴志昶分析,以目前規定來看,在全台一致的排富排老標準下,房價較高的縣市縱使有房貸補貼,仍難以負擔,雙北與新竹等縣市,在此標準下未來也可能成為「青安孤島」。住商機構依據聯徵中心統計,盤點各縣市符合青安3.0排富、排老條款之買方,占第一季區域所有購屋人比例。統計發現,符合青安資格的買方占比,排名最多依序為澎湖縣、金門縣、嘉義縣、彰化縣及屏東縣。另一方面,全台卻有4縣市,符合青安資格買方低於七成,那就是台北市、新北市、新竹縣及新竹市;其中,台北市有達標的購屋人更僅有48.4%,不到半數,顯示多數人根本不符合青安3.0資格。賴志昶認為,北市動輒數千萬元的房屋總價,已令區域買盤大洗牌,如今北市買方有超過5成若非年過半百的換屋族,就是年收破200萬元的金字塔頂端人口;至於新北市,過去該市不少行政區被稱為首購熱區,惟隨著北市高房價推擠人口外移,加上近年區域興起重劃區議題,新案價位持續推波助瀾之下,令買得起該市的買盤亦逐漸老化與高收入化。另觀察數據,大新竹地區符合青安資格的買方占比亦較低,其中新竹市僅58.4%,為全台倒數第二低;新竹縣也僅有 62.5%,排名倒數第三低。賴志昶指出,新竹縣市青安買盤占比相對偏低,主因為區域主力購屋族年收入多屬竹科客群,年收入動輒超越 200 萬元大關,這數據也意味著大新竹有不小比例買方是看得到、但吃不到青安3.0。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0透過設定多重門檻,既排富又排老,堵住高所得者藉優惠貸款炒房的可能性,並透過精準補貼,讓利率補貼實質用於具自住需求的青年身上,其中更可看到中南部縣市即成為最大受益者,而在六都中亦有桃園、高雄等區域買盤亦有多達七成五以上買盤受惠。不過,民眾除評估年齡與年收入是否符合條件外,更應提前試算心儀物件的總價是否踩到青安3.0規定的區域上限天花板,並因應目前限貸氛圍,多預留本金,以防因鑑價落差而導致貸款成數不足。 本文由《》授權提供
青安3.0額度拉高!專家示警「1事」藏隱憂:當心愛屋淪法拍
青安3.0拍板定案,拉高對新婚、育兒家庭的貸款額度上限,更增列50歲以下、年收入低於200萬元限制,以及設定區域房屋總價上限。公股銀行高層認為,新制並不會對房市造成影響,因為想貸款的,多半已經申貸過青安或青安2.0,如今想申辦的,也都是剛性需求的自住客,並非投資客。至於寬限期維持5年,公股銀行高層指出,目前申請5年寬限期的比率大約2成上下,無寬限期的超過5成,顯見沒有申請寬限的房貸族仍佔多數,因此這項條件影響也不大。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0條款透過設定多重門檻堵住人頭戶與炒作漏洞,透過精準補貼,有望讓更多真正具有住宅需求的青年一圓買房夢。觀察青安3.0政策,最大亮點在於提倡婚育,將新婚、育兒家庭的房貸額度,一舉躍升至1200、1500萬元;同時,補貼亦更精準,大幅緊縮申貸資格,除限制借款人年收入不得超過200萬元,更嚴格規定「申貸時未滿50歲,且申貸年齡與核貸年限合計不得超過80」。大家房屋企劃研究室公關襄理賴志昶認為,過去青安2.0(新青安)上路時,引爆剛性需求買盤,並衍生出人頭戶、中高齡者申貸、或父母藉子女名義搭便車等行為,令該政策之美意有所蒙塵;而此次青安3.0的修正,可謂「棍子加紅蘿蔔」同時上場,首先調高婚育家庭的貸款額度,降低首購族成家立業的門檻,亦達到鼓勵婚育之目的。另一方面,新增年齡限制與排富條款,則有效防弊並落實居住正義,讓政策紅利,回歸到真正需要幫助的年輕自住客群。除資格審查,青安3.0更針對購屋總價依區域設定天花板,其中台北市上限3500萬元、新北市與新竹縣市2500萬元、其他縣市則為2000萬元;此外,利息補貼也改為3年期滿後逐年減少補貼,且青安2.0一體適用,避免購屋人依賴政府補貼而忽視利息風險。賴志昶指出,台北市總價3500萬、新北市總價2500萬元以內產品,可選擇多元,如二至三房中古大樓、華廈或大三房公寓產品皆可入手,不過對於房價日益高漲的新竹縣市與台中市而言,其購屋門檻僅2500與2000萬元,較考驗首購族群的購屋眼光,兩大區域購屋人需慎選區域、屋齡及產品類型才能符合該門檻。賴志昶也提醒,青安3.0與2.0皆適用「3年期滿後補貼逐年遞減」的機制,首購族在試算每月房貸負擔時,勿僅看寬限期與補貼利息,也應考慮優惠期過後且進入本息攤還期,每月還貸金額是否能維持家庭收支平衡,以免補貼退場後,還款「壓力山大」,反而讓愛屋流入法拍市場。 本文由《》授權提供
新青安3.0拍板!設「50歲門檻、排富」 專家批:錯殺高齡首購
行政院今(16)日正式拍板「新青安3.0」房貸新制,相較於先前2.0版本,本次新增未滿50歲的年齡限制、房屋總價門檻、所得排富條款,以及利息補貼退場機制,企圖透過多重防線防堵人頭戶與投機客,將資源精準留給首購族。不過房市趨勢專家李同榮批評指出,3.0政策已變相成為「青安限制成家」專案,新制一刀切的年齡與所得限制,非但無法解決高房價的根本問題,反而會產生新的不公平,並痛擊「高齡首購族」。