搜尋:
排富條款
結果共 258 筆
《老人福利法》修法藏隱憂?恐衝擊中低收入長輩 工作世代也受影響
撰文:呂苡榕
65歲長者健保補助恐排擠年輕人?柯文哲轟認知作戰:主張排富
立法院昨(16)日三讀通過《老人福利法》修正,將由中央補助近1年申報綜合所得稅率未達20%、或未達申報標準的65歲以上長者的健保費;不過此修法立即引起醫界反彈,綠營也質疑財源該從哪來。民眾黨創黨主席柯文哲今(17)日表示,要給年輕人多繳保費的說法是認知作戰,至於錢從哪來,柯文哲說「這種普發現金、亂七八糟的特別預算我都反對」,預算跟制度應要盡量常態性。
65歲長者免健保費三讀!69歲醫痛批:用排富包裝世代剝削
民眾黨立法院黨團提出《老人福利法》修正草案,立法院16日三讀通過,將由中央補助近1年申報綜合所得稅率未達20%、或未達申報標準的65歲以上長者的健保費。對此,醫師鄭鴻鈞直言,自己的年紀正是政策受惠者,但這項看似德政的法案,其實是赤裸裸的「世代不正義」。他怒批:「當立法院用『排富』包裝世代剝削,年輕人為什麼不憤怒?」。
2026老農津貼懶人包》金額加碼1.5萬修法進度、申請資格與排富標準一次看
2026年老農津貼目前每月全額為8,110元、半額為4,055元。立法院目前有行政院版1萬元、民進黨立委版1萬2000元,以及國民黨團、民眾黨團主張的1萬5000元等多個版本,藍白最快10月23日院會推動三讀,但相關修法尚未完成三讀,因此目前實際發放金額仍以8,110元為準。本文整理2026老農津貼最新修法進度、申請資格、農保年資、排富標準、入帳日期及申請方式,一次掌握老農津貼加碼何時上路、哪些人可以領,以及名下有房產或其他收入是否會影響請領資格。
普發一萬最新進度!最快農曆年前入帳?領取資格與發放管道一次看
普發一萬最新進度!行政院推動2027年全民普發1萬元,預算2357億元已送立法院審議,相關部會啟動前置作業,目標拚農曆春節前入帳。本文整理普發一萬最新進度、發放時間推算、領取資格與排富說明、5大領取管道與防詐騙教學。
2026重陽敬老禮金發放時間!全台22縣市金額、領取方式與資格一覽
2026重陽節敬老禮金陸續發放!全台22縣市發放金額、設籍年限與申請資格出爐,宜蘭南澳加碼最高領5萬、新北桃園最高2萬。本文整理各縣市敬老禮金金額對照表、自動匯款與超商靠卡3大領取方式、申請截止日及免稅規定。
長輩不用繳健保費了!2026全台各縣市補助金額、免申請資格與查詢整理
2026年長者健保補助新制上路!依《全民健康保險法》規定,65歲以上長者無補助每月須自付826元健保費。為減輕銀髮負擔,2026全台22縣市推出老人健保補助,多數縣市由政府全額代繳免主動申請,年省近萬元!但若子女報稅所得稅率超標,恐喪失補助。本文整理全台22縣市健保補助資格金額對照表、健保快易通APP查詢步驟與子女稅率陷阱全攻略。
青安3.0懶人包》申請條件限制、房屋總價上限與婚育加碼一次看
行政院拍板青安3.0房貸新制自2026年8月1日上路!新增借款人年收200萬排富、未滿50歲且年齡加年限不超過80、台北總價3500萬等三級房價天花板,以及利息補貼滿3年後每年減半碼逐年退場。針對新婚2年內最高可貸1200萬、育兒家庭最高1500萬。本文整理青安3.0與青安2.0差異比較表、5大新增條件與7大族群應對全攻略。
贊成賴清德普發1萬嗎?網路投票結果曝 「近6成」去年這樣花
總統賴清德日前宣布,由於台灣經濟成長率有望寫下近39年新高,故明年將普發1萬元現金,讓全民共享「AI紅利」。對此,入口網站《Yahoo奇摩》也推出網路投票,其中有破77%網友贊成普發現金,且有近60%民眾去年領到1萬元後,都將錢花在日常生活開銷上。
影音/砸錢救少子化! 孩子出生到18歲「累計領114萬」
18歲人生正要開始,若這時每人手上,都有第一桶金可以運用,會不會改變命運呢?立法院通過《台灣兒少成長及未來帳戶條例》,採用666方案,讓孩子到了18歲可領到114萬元,看似立意良善,但這項法案也出現兩極聲浪。支持者認為能降低貧窮循環,是貧困家庭的翻身機會,反對者則擔心,因為開放家庭、雇主加碼,擔憂家庭本身不同財力,可能因複利效果恐擴大貧富差距。
兒少未來帳戶懶人包》114萬怎麼領?各年齡試算與提領限制一次看
立法院於2026年7月24日三讀通過《台灣兒少成長及未來帳戶條例》,主打「666方案」,新生兒從出生到18歲最多可累積領取114萬元。制度分為可隨時動支的「兒少成長津貼」與須等到18歲才能提領的「台灣未來帳戶」兩軌,全民適用、無排富條款。本文整理誰可以領、每個年齡段能領多少、18歲提領有哪些限制,以及和賴清德版成長津貼的差異比較,爸媽一次看清楚。
青安3.0新規上路!專家點名4縣市「恐吃不到購屋優惠」
財政部「青安3.0」將於8月起正式上路,新版增加個人年所得需低於200萬元、年齡需小於50歲的排富、限齡條款。住商機構根據聯徵中心數據,調查全台第一季購屋人符合上述條件之買盤,其中各縣市符合該條件買方多位於中南部縣市,反之如雙北市、新竹縣市符合青安3.0標準的均低於其他縣市,北市甚至逾半數買方不符合青安3.0資格。大家房屋企劃研究室公關襄理賴志昶分析,以目前規定來看,在全台一致的排富排老標準下,房價較高的縣市縱使有房貸補貼,仍難以負擔,雙北與新竹等縣市,在此標準下未來也可能成為「青安孤島」。住商機構依據聯徵中心統計,盤點各縣市符合青安3.0排富、排老條款之買方,占第一季區域所有購屋人比例。統計發現,符合青安資格的買方占比,排名最多依序為澎湖縣、金門縣、嘉義縣、彰化縣及屏東縣。另一方面,全台卻有4縣市,符合青安資格買方低於七成,那就是台北市、新北市、新竹縣及新竹市;其中,台北市有達標的購屋人更僅有48.4%,不到半數,顯示多數人根本不符合青安3.0資格。賴志昶認為,北市動輒數千萬元的房屋總價,已令區域買盤大洗牌,如今北市買方有超過5成若非年過半百的換屋族,就是年收破200萬元的金字塔頂端人口;至於新北市,過去該市不少行政區被稱為首購熱區,惟隨著北市高房價推擠人口外移,加上近年區域興起重劃區議題,新案價位持續推波助瀾之下,令買得起該市的買盤亦逐漸老化與高收入化。另觀察數據,大新竹地區符合青安資格的買方占比亦較低,其中新竹市僅58.4%,為全台倒數第二低;新竹縣也僅有 62.5%,排名倒數第三低。賴志昶指出,新竹縣市青安買盤占比相對偏低,主因為區域主力購屋族年收入多屬竹科客群,年收入動輒超越 200 萬元大關,這數據也意味著大新竹有不小比例買方是看得到、但吃不到青安3.0。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0透過設定多重門檻,既排富又排老,堵住高所得者藉優惠貸款炒房的可能性,並透過精準補貼,讓利率補貼實質用於具自住需求的青年身上,其中更可看到中南部縣市即成為最大受益者,而在六都中亦有桃園、高雄等區域買盤亦有多達七成五以上買盤受惠。不過,民眾除評估年齡與年收入是否符合條件外,更應提前試算心儀物件的總價是否踩到青安3.0規定的區域上限天花板,並因應目前限貸氛圍,多預留本金,以防因鑑價落差而導致貸款成數不足。 本文由《》授權提供
青安3.0額度拉高!專家示警「1事」藏隱憂:當心愛屋淪法拍
青安3.0拍板定案,拉高對新婚、育兒家庭的貸款額度上限,更增列50歲以下、年收入低於200萬元限制,以及設定區域房屋總價上限。公股銀行高層認為,新制並不會對房市造成影響,因為想貸款的,多半已經申貸過青安或青安2.0,如今想申辦的,也都是剛性需求的自住客,並非投資客。至於寬限期維持5年,公股銀行高層指出,目前申請5年寬限期的比率大約2成上下,無寬限期的超過5成,顯見沒有申請寬限的房貸族仍佔多數,因此這項條件影響也不大。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0條款透過設定多重門檻堵住人頭戶與炒作漏洞,透過精準補貼,有望讓更多真正具有住宅需求的青年一圓買房夢。觀察青安3.0政策,最大亮點在於提倡婚育,將新婚、育兒家庭的房貸額度,一舉躍升至1200、1500萬元;同時,補貼亦更精準,大幅緊縮申貸資格,除限制借款人年收入不得超過200萬元,更嚴格規定「申貸時未滿50歲,且申貸年齡與核貸年限合計不得超過80」。大家房屋企劃研究室公關襄理賴志昶認為,過去青安2.0(新青安)上路時,引爆剛性需求買盤,並衍生出人頭戶、中高齡者申貸、或父母藉子女名義搭便車等行為,令該政策之美意有所蒙塵;而此次青安3.0的修正,可謂「棍子加紅蘿蔔」同時上場,首先調高婚育家庭的貸款額度,降低首購族成家立業的門檻,亦達到鼓勵婚育之目的。另一方面,新增年齡限制與排富條款,則有效防弊並落實居住正義,讓政策紅利,回歸到真正需要幫助的年輕自住客群。除資格審查,青安3.0更針對購屋總價依區域設定天花板,其中台北市上限3500萬元、新北市與新竹縣市2500萬元、其他縣市則為2000萬元;此外,利息補貼也改為3年期滿後逐年減少補貼,且青安2.0一體適用,避免購屋人依賴政府補貼而忽視利息風險。賴志昶指出,台北市總價3500萬、新北市總價2500萬元以內產品,可選擇多元,如二至三房中古大樓、華廈或大三房公寓產品皆可入手,不過對於房價日益高漲的新竹縣市與台中市而言,其購屋門檻僅2500與2000萬元,較考驗首購族群的購屋眼光,兩大區域購屋人需慎選區域、屋齡及產品類型才能符合該門檻。賴志昶也提醒,青安3.0與2.0皆適用「3年期滿後補貼逐年遞減」的機制,首購族在試算每月房貸負擔時,勿僅看寬限期與補貼利息,也應考慮優惠期過後且進入本息攤還期,每月還貸金額是否能維持家庭收支平衡,以免補貼退場後,還款「壓力山大」,反而讓愛屋流入法拍市場。 本文由《》授權提供
影音/青安3.0限50歲以下恐「排老」 房仲:高齡租買房都難
中央推出「青安3.0」方案,引發各界討論。房仲陳泰源指出,借款人年齡限制未滿50歲的規定形同「排老條款」,高齡族群在租屋市場已面臨不友善待遇,如今又少了政策支持,恐被迫接受較差的貸款條件。此外,婚育宅補貼若離婚可能被追回的規定,同樣引發爭議。
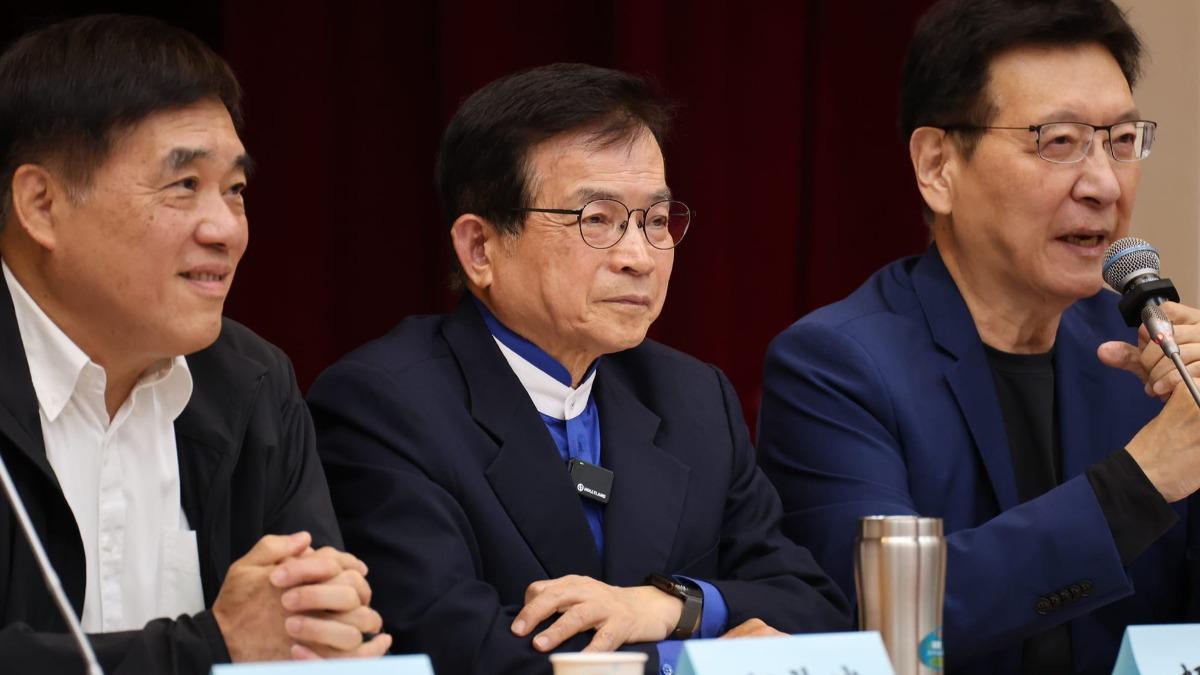
賴士葆批青安3.0「大放水」:加劇炒房、四貸同堂
行政院今(16)日宣布青安3.0政策,規定50歲以下、年所得未滿200萬者最高可申貸1000萬元,婚育者可加碼貸更多。對此,國民黨財政委員會立委賴士葆認為,這次新青安房貸就像是選舉年的「大放水」、討好選民的政策,民眾貸款買房更容易,一方面可能加重炒房問題,加上今年以來股市高漲,會讓「四貸同堂」情況更嚴重。相較於現行的「青安2.0」,本次青安3.0新制大幅調整,不僅增加年齡、所得與房價上限,同時也針對婚育家庭給予額度支持,並全面加碼利息補貼。財政部次長阮清華說明,申貸年齡設定未滿50歲,是因為社會型態改變,且普遍晚婚;另外還要考慮風險控管及還款能力。對於青安3.0將申貸年齡設定未滿50歲,阮清華表示,外界可能覺得「太老了」,但隨著社會形態改變,民眾購屋時程延後,且普遍晚婚,若年齡太低,很多育有未成年子女的家庭都不能核貸,因此限縮在未滿50歲。而且規定年齡加核貸合計不能超過80,則是考慮風險管控跟還款能力。至於排富條款訂在個人所得200萬元,阮清華解釋,根據主計總處113年家庭收支調查報告,每戶一年的消費支出約88.87萬元、儲蓄27.65萬元,按理性法則,購屋負擔不應超過所得的3分之1,推估後的合理標準約174萬元,取整數後便明定不得超過200萬元。
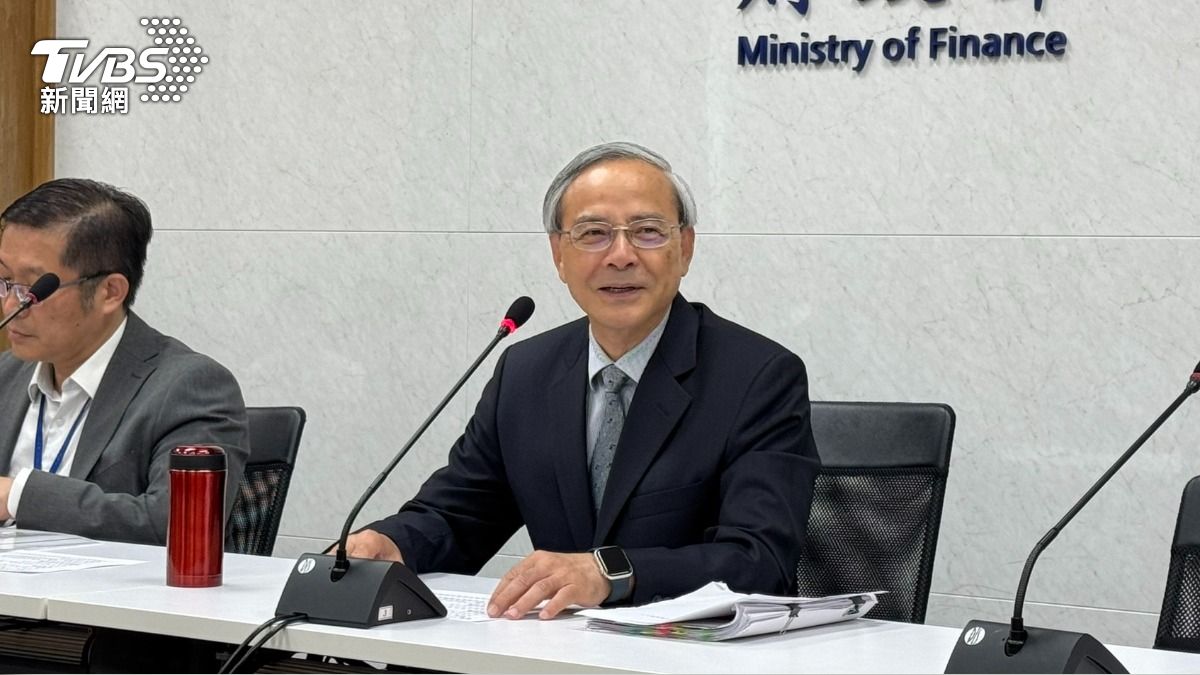
青安3.0憂再助燃房價 財政部掛保證:不會再燒起來
行政院今(16)日拍板「新青安3.0」房貸新制,外界質疑,3.0是否會再助燃房市熱火?助攻房價?門檻50歲還算是青年嗎?對此,財政部次長阮清華回應,社會環境不同,現在人晚婚生育,所以才會定在50歲,至於房市現在已經趨於量縮價穩,應「不會再燒起來」。新青安3.0將新婚、育兒家庭貸款額度拉高至1,200、1,500萬元,更增列年齡50歲為上限、貸款年限等限制,並新增年所得低於200萬元的排富條款,同時設定區域房屋總價上限。