搜尋:
房貸限額
結果共 27 筆

影音/南韓房貸變限量商品!民眾清晨6點搶額度 10分鐘秒殺
南韓近期掀起一波「搶房貸」熱潮,由於商業銀行無預警緊縮貸款額度,民眾為了申請房貸必須在清晨6點準時上網搶名額,甚至有夫妻連續一週凌晨5點半起床備戰。這波亂象源於南韓家庭負債創下歷史新高,第二季總額首度突破2000兆韓元,迫使政府與銀行採取緊縮措施,卻也讓已簽約等待交屋的自住買家陷入困境。

四貸同堂瘋炒股!李長庚示警「負債度日10年」:這時恐斷頭
台股投資熱潮,市場傳出投資人「四貸同堂」現象。國泰金總經理李長庚今天表示,股市漲跌是常態,若槓桿開太高,「市場一有風吹草動會很麻煩」,年輕人雖然可承擔風險,但遇市場下修較大時恐遭遇斷頭,「未來10年可能須負債度日」。

買氣消失房市躺平 鬆綁新青安限貸也無力回天
房市冷颼颼,即使政府推出鬆綁新青安限貸令,但民眾反應冷淡,寧願把資金投入股市,就連銀行也不太願意承作這項「低利潤高風險」的業務。專家指出,房價未達買方預期降幅,是導致市場觀望的主因。

央行堅持續打炒房!選擇性信用管制未放寬 解析關鍵數據
央行堅持繼續實施選擇性信用管制,被質疑與行政院不久前宣示要把房貸「水龍頭開大一點」的作法衝突。但數據顯示,銀行放貸集中於不動產的比率仍高,央行確實沒有鬆手的理由。

【房市數據解析】新青安鬆綁成房價起漲點?專家:反彈難度高
觀察今年1-8月六大都會區建物買賣移轉棟數,六都整體交易量合計為135,721棟,較去年同期年減27.6%。其中台北市年減26.0%,新北市年減30.3%,桃園市年減18.9%,台中市年減24.9%,台南市年減32.3%,高雄市年減34.5%。觀察歷年交易量發現,今年前8月六大都會區建物買賣移轉棟數續創八年來最冷,台北市、台南市同樣創八年最低,新北市、高雄市則是近九年新低紀錄。
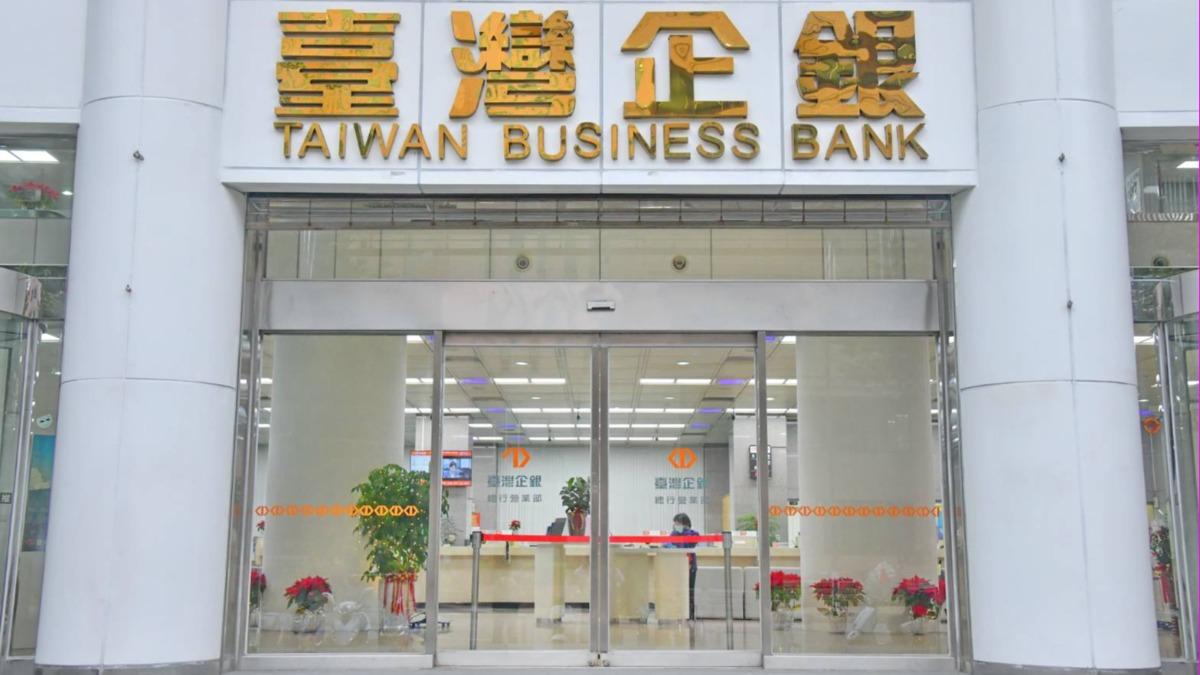
新青安不計入房貸水位 台企銀:配合政策、調整放貸結構
行政院今(4)日拍板新青安貸款將不計入《銀行法》72-2條的放款比例裡,且行政院長卓榮泰也指示銀行應先滿足首購、自住需求的民眾,即使不使用新青安,也應該盡快滿足金融貸款。對此,台灣中小企銀今日表示,將基於銀行法72-2的限額比率下「配合政府政策,持續調整貸放的結構」。

新青安鬆綁! 首購族吃無敵星星:銀行回OK
為了解決房貸荒,行政院會今(9/4)日拍板,從9月1號起申請新青安貸款不占用銀行法限額,專家認為對首購族而言是天降甘霖,緊箍咒拆了,就像重獲無敵星星,不過對房市價量影響待觀察。而鄉林集團董事長賴正鎰則表示是好消息,但「水龍頭還可開大些」。

有望解決房貸荒 行政院拍板「新青安不受銀行放款限制」
房屋市場在2023年因新青安政策的推動迎來一波熱潮,不過,銀行因資金額度限制,導致部分符合資格者貸款延遲或無法順利核貸,申貸大塞車,讓許多民眾想買房卻貸不到款。行政院今(4)日院會拍板,將新青安排除在《銀行法》第72條之2的不動產放款比率限制之外,換句話說,銀行辦理新青安貸款不再受30%上限規範,盼能解決「房貸荒」。

美債風暴2/「借到底賺到底!」銷售話術勸誘 質押買債成未爆彈
2022年國內債券ETF規模約1.2兆元,受益人數約15萬人;到了2024年,國內債券ETF市場熱度推至高峰,規模衝破3兆元,受益人數大躍進、超過200萬人,居亞洲第1;這些人潮、錢潮一窩蜂湧入債券送分題,現在成了最不願面對的投資真相。分析過去2年市場大量資金、人潮前仆後繼搶債主因,除了認為債券殖利率相對高、遠遠打敗定存外,投資人更瞄準一旦聯準會降息就能大賺價差,狠咬美債肥肉。平心而論,若拿閒錢布局,以領息角度理財,問題不大,因為就算帳上虧損,套著領息也相對安穩。較令人擔憂的是,在銀行理專、營業員鼓勵下,以為能「無痛借錢放大獲利」的質押債蛙們。一位營業員私下透露,公司流傳一份文宣,教大家如何吸引客戶質押買債,「假設投資人帳上債券ETF市值有100萬元,透過不限用途借貸,就可借出60萬元,利用這筆金額再買進年配息率6%的債券ETF,這樣年領股息預估可多3.5萬元;而借錢買進的債券ETF還可以繼續借款再買進,最多可借到7次,原本股息只有6萬,最後可放大為超過11萬。」打出「持續借款,持續買進」、「借到底賺到底」策略,投資人對美債產生又甜又香的幻覺與錯覺;去年8月聯準會開出降息第一槍前,更有券商主管公開傳授質押買債、到2025年底「靠美債ETF賺4成」的技巧。將複雜的債券波動變數,化作簡單的獲利倍增方程式,讓人看了熱血沸騰。說詞是,假設投資人拿出500萬元買進00687B(國泰20年美債),再將市值500萬元的美債質押借款,可借到6成資金、300萬元;這時投資人合計有市值800萬元的債券ETF;以過去00687B季配息金額約0.34元計算,預估到今年底可配息6次(自去年8月起算)、領息2.04元。若2025年底聯準會降息1.5%,依據00687B存續期間推算,每股可賺到7元資本利得,加上配息,每股獲利就是9.04元。借款300萬元的部分可獲利82萬元,扣掉期間利息約12萬元,還賺70萬元,再加上原本買進的500萬元,獲利約138萬元,總獲利金額逾200萬元,換算報酬率高達40%。由於投資人已被教育美債是無風險資產,比定存還安全,在券商主管積極勸說下,面對這套債券ETF質押完美規劃,不少人起心動念、隨之起舞,完全不知已被捲入風暴中。37歲的王醫師,過去投資以股票為主,2024年11月透過券商辦理不限用途借貸,買進00679B(元大美債20年)及00687B各百張。「當初就是看好聯準會降息利多,且股市已在相對高點,才積極借錢買債;想說美債配息扣掉質押利率,大概還有1年定存收益,加上未來降息有資本利得可期,感覺真的是送分題。」過去半年,王醫師的美債ETF配息2到3次,年殖利率約3%,幾乎與貸款利息打平;而整個2025上半年,聯準會利率文風不動,降息預期不但落空,還遭逢5月台幣大升值的衝擊。「目前帳面虧損約15%,還不會被券商追繳,資金方面仍承受得住;但若美債ETF繼續跌,我再加碼的子彈最多也就50萬元,現金就會見底了。」他略感無奈表示。事實上,為了刺激業績達標,金融機構明示暗示員工勸誘客戶以信貸、房貸抵押、保單質借等方式舉債投資,並非少數特例;以券商不限用途借貸為例,群益ESG投等債20+ ETF借貸餘額超過156萬張,逼近質押限額,而該檔ETF正是營業員私下瘋傳「借到底賺到底」策略鎖定標的。台灣投資人瘋狂買債,尤其將槓桿用到極致的做法,讓美債風暴不僅暴風圈持續擴大、結構還顯得特別紮實;債蛙的投資困境,成了市場最需拆解的未爆彈。

【TVBS獨家2025所得稅報稅懶人包】申報流程+節稅攻略一次看懂!
2025報稅怎麼選?列舉扣除額怎麼比標準扣除額更划算?本文詳解各項列舉扣除額種類、申報條件與實務技巧,幫你輕鬆節稅數萬元!

【2025列舉扣除額全解析】醫療、教育怎麼報?項目上限一次看
2025報稅怎麼選?列舉扣除額怎麼比標準扣除額更划算?TVBS新聞網詳解各項列舉扣除額種類、申報條件與實務技巧,幫你輕鬆節稅數萬元!

南科帶動利多效應 台南新市、安定區房價5年漲近8成
受惠於台南科學園區的快速發展,南科周遭行政區的房市熱度也不斷攀升。根據中信房屋研展室彙整2020至2024年實價登錄資料顯示,新市區房價5年來從每坪16.7萬元上漲到30萬元,漲幅高達79.6%,安定區以78.8%的漲幅緊追在後,善化區房價漲幅66.7%排第三。中信房屋研展室副理莊思敏指出,南科強勢坐鎮,吸引眾多企業和就業人口進駐,帶動區域居住需求和民眾消費力同步提升,為區域房市發展提供堅實支撐力道。在南科周遭三大行政區中,新市區房價漲幅居冠。中信房屋新市中正加盟店店長高豪聰表示,新市區腹地較大,可提供開發的大面積基地較多,建築物屋齡較新,市容規劃也更完善,再加上與南科距離近、生活機能完備,因此許多工程師、就業族首選在此居住。此外,新和重劃區、台鐵高架化、台南捷運、南科奇美醫院、新市幼稚園等利多題材發酵,也為新市區房市增添許多想像空間。

新青安2026退場前「搶貸潮」再現? 專家揭未來房價走勢
財政部於2023年推出「青年安心成家購屋優惠貸款精進方案(新青安政策)」,提供更高貸款額度、延長寬限期及貸款年限,並補貼1.5碼的利息,以減輕房貸族的負擔。在新青安政策的協助下,許多人順利「上車」,但也有聲音認為,新青安政策干擾了房市秩序,甚至成為炒房的工具。新青安政策的利弊爭議延燒,內政部國土署於11月13日備詢時表態,新青安政策將於2026年7月結束,屆時將停止利息補貼,青年安心成家購屋貸款也將回歸原有政策架構。此消息一出,掀起另一波討論。新青安上路以來爭議不斷 房價跟著購屋潮再漲一波?

信用管制+限貸令雙打擊 9月房市風向球下探今年新低
代表北台灣新建案市場概況的「住展風向球」,9月分數跌落至49.5分,為3月以來首次未站上50分門檻,也是今年新低點。住展雜誌發言人陳炳辰指出,需求面向從7月開始連續三個月衰退,等同整個第三季都處於買氣不振,明顯的在於銀行房貸限額影響,而9月下旬則有央行打房政策干擾,雙雙打擊買盤信心。

房貸難申請?央行出手了!要求銀行妥善處理申貸案件
中央銀行關注民眾房貸申請困難的情形!針對近期民眾反映申請房貸遇到困難,中央銀行邀集22家不動產貸款集中度及違反銀行法第72-2條比率較高的銀行進行座談,要求銀行妥善處理申貸案件,讓民眾清楚瞭解貸款作業程序,並提供正常購屋融資所需的必要協助。央行也設置專線處理無自用住宅民眾購屋的陳情案件,以維護民眾權益。會中,部分銀行表示,未接獲民眾反應申請房貸困難之客訴情事,仍持續正常辦理房貸案件,並配合政府政策,將信用資源儘可能提供給無自用住宅民眾購屋貸款。但也有部分銀行指出,因2023年以來受理案件數量較大,或因法定限額比率限制,致房貸承做量能有限,因而出現審核期間拉長、延長撥款時間、以價制量等情事,不符申貸者預期。針對房貸核撥時程較長的案件,銀行持續提供相關協處機制,例如就已對保簽約之核貸戶儘速撥款、明確告知民眾已核貸案件的貸款排撥時間,以及將有限信用資源優先承做無自用住宅民眾購屋貸款等。另有銀行略調整房貸控管內部警戒值,以提高房貸承做量能,或將其他信用資源調配至無自用住宅民眾購屋貸款。中央銀行表示高度關注民眾申請房貸困難議題,除敦促銀行積極妥善處理民眾申請房貸困難情形,也提供民眾正常購屋融資需求必要協助。包括請銀行轉知各營業單位,向申貸民眾說明房貸審核作業程序、核貸與撥款時程等事項,讓民眾清楚瞭解銀行貸款作業程序。此外,針對無自用住宅民眾購屋陳情案件,中央銀行已設置專線處理,必要時函轉相關銀行妥善處理,並追踨後續案件處理情形。
申辦房貸得排隊!8大行庫放款空間「低於5千億」 財部:首購優先
8大公股銀行尚可承作不動產放款的空間,若將「已核貸、未動撥」部分納入考量,據悉實際上已低於新台幣5000億元。對此,財政部表示不予置評,但重申會持續督導公股銀避免影響首購族群,要優先滿足其自住需求,並確保核貸戶權益。