搜尋:
第二屋限貸令
結果共 72 筆
央行沒升息「房貸卻實質升2碼」 首購族碰壁、排撥恐等到明年
央行今年第三季理監事會議雖然沒有升息,但對於購屋族來說,房貸負擔早已經「悄悄升息」!根據永慶房產集團統計指出,自從第七波選擇信用管制以來,銀行端自主管控風險與拉高門檻,整體房貸利率實質調幅已達 2 碼以上(約 0.54%~0.72%),首購房貸利率更全面站上2.6%,已回到17-18年前的水準;加上下半年碰上全台大量交屋潮,「限貸令」排撥已經大塞車,部分公股行庫更得排到2027年。
補貼利息追不上房價!新青安成「助燃劑」 全台房價創新高
自2023年8月推出的青年安心成家購屋優惠貸款精進方案(新青安2.0),累計協助約17.7萬戶購屋,總撥貸金額達1.38兆元,其中40歲以下族群占比超過72%。然而學者專家指出,這項政策雖降低購屋門檻,卻也成為推升房價的助燃劑,導致全台住宅價格指數在短短一年間暴漲近12%,讓「賺了利差、賠了價差」成為首購族的無奈寫照。
青安3.0新規上路!專家點名4縣市「恐吃不到購屋優惠」
財政部「青安3.0」將於8月起正式上路,新版增加個人年所得需低於200萬元、年齡需小於50歲的排富、限齡條款。住商機構根據聯徵中心數據,調查全台第一季購屋人符合上述條件之買盤,其中各縣市符合該條件買方多位於中南部縣市,反之如雙北市、新竹縣市符合青安3.0標準的均低於其他縣市,北市甚至逾半數買方不符合青安3.0資格。大家房屋企劃研究室公關襄理賴志昶分析,以目前規定來看,在全台一致的排富排老標準下,房價較高的縣市縱使有房貸補貼,仍難以負擔,雙北與新竹等縣市,在此標準下未來也可能成為「青安孤島」。住商機構依據聯徵中心統計,盤點各縣市符合青安3.0排富、排老條款之買方,占第一季區域所有購屋人比例。統計發現,符合青安資格的買方占比,排名最多依序為澎湖縣、金門縣、嘉義縣、彰化縣及屏東縣。另一方面,全台卻有4縣市,符合青安資格買方低於七成,那就是台北市、新北市、新竹縣及新竹市;其中,台北市有達標的購屋人更僅有48.4%,不到半數,顯示多數人根本不符合青安3.0資格。賴志昶認為,北市動輒數千萬元的房屋總價,已令區域買盤大洗牌,如今北市買方有超過5成若非年過半百的換屋族,就是年收破200萬元的金字塔頂端人口;至於新北市,過去該市不少行政區被稱為首購熱區,惟隨著北市高房價推擠人口外移,加上近年區域興起重劃區議題,新案價位持續推波助瀾之下,令買得起該市的買盤亦逐漸老化與高收入化。另觀察數據,大新竹地區符合青安資格的買方占比亦較低,其中新竹市僅58.4%,為全台倒數第二低;新竹縣也僅有 62.5%,排名倒數第三低。賴志昶指出,新竹縣市青安買盤占比相對偏低,主因為區域主力購屋族年收入多屬竹科客群,年收入動輒超越 200 萬元大關,這數據也意味著大新竹有不小比例買方是看得到、但吃不到青安3.0。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0透過設定多重門檻,既排富又排老,堵住高所得者藉優惠貸款炒房的可能性,並透過精準補貼,讓利率補貼實質用於具自住需求的青年身上,其中更可看到中南部縣市即成為最大受益者,而在六都中亦有桃園、高雄等區域買盤亦有多達七成五以上買盤受惠。不過,民眾除評估年齡與年收入是否符合條件外,更應提前試算心儀物件的總價是否踩到青安3.0規定的區域上限天花板,並因應目前限貸氛圍,多預留本金,以防因鑑價落差而導致貸款成數不足。 本文由《》授權提供

影音/央行有望鬆綁房市管制 賴正鎰:建築業強心劑
央行釋出關鍵訊號,市場解讀政策最壞情況已過,隨著週四理監事會將登場,建商老董們也期盼房市管制措施真的鬆綁,認為最艱苦的那段時間應該過了,另外也傳出央行擬針對「換屋族」放寬管制措施。
央行鬆綁限貸令「象徵意義大」 專家估2026年房市進入主跌段
央行近日宣布鬆綁限貸令,將第二屋貸款成數從五成調高至六成,並延長換屋族賣舊屋認定期限至18個月,盼能減輕換屋族資金壓力。不過專家分析,此次調整象徵意義大於實質效果,加上近期中東戰爭升溫、荷姆茲海峽封鎖,消費者看跌房價比例快速攀升至42%,預估2026年房市將進入主跌段。

房市回歸理性!全國建商巨頭回防雙北 量縮保價
回顧台灣房地產市場近3年,宛如坐了一趟雲霄飛車,目前房市進入盤整期,去年總銷金額跌近3成,預售屋買氣出現斷崖式下滑,雙北市部分行政區,交易量出現7-8成的減幅,業者也觀察到,大型建商棄守蛋白區,戰線收回雙北精華地段,市場回歸理性,呈現量縮保價的局面。
北市房誰買得起?不是有錢人 薪水「這區間」的人占最高
央行第七波信用管制措施推出後,全台房市掀起「金龍海嘯」效應,投資客大量退場,買盤回歸自住需求。聯徵中心數據顯示,2025年全台申貸人年收入結構呈現明顯分佈,年收60至80萬元者以16.6%占比居首,年收40至60萬元及80至100萬元族群分別以15.2%、15%緊追在後。除台北市外的五大都會區購屋族群結構與全台一致,皆集中在40至100萬元收入區間,月薪6至7萬的首購年輕族群成為當前房市主力軍。大家房屋企劃研究室公關襄理賴志昶分析,在銀行限貸氛圍下,首購族群較不受貸款審核壓力影響,宛如握有「免死金牌」,能在房市趨冷環境下順利置產。台北市購屋結構則獨樹一格,年收80至100萬元族群占比最高,令人意外的是年收超過400萬元的高資產族群躍居第二位,打破一般預期。住商不動產北市區協理錢思明指出,北市寸土寸金且房貸管制嚴格,除非擁有極強資產實力或享有財富傳承優勢,否則難以入手台北市房產。值得關注的是,2024年全台受惠半導體與科技產業強勁表現,經濟成長亮眼,金字塔頂端人口面對全球局勢不確定性,紛紛產生置產抗通膨需求。這些高收入族群在股市獲利豐厚後,選擇將資金轉入相對穩定的台北不動產市場。專家提醒,在當前限貸環境下,購屋族群應審慎評估自身還款能力,預留充足自備款與周轉金,密切關注各銀行核貸成數、寬限期及利率調整。特別是在台北市等高房價區域,建議避免過度擴張信用槓桿,確保在政策波動中仍能維護資產安全。本文由《》授權提供
「房貸成了最強避孕藥」 林岱樺轟政府:少子化政策只做表面
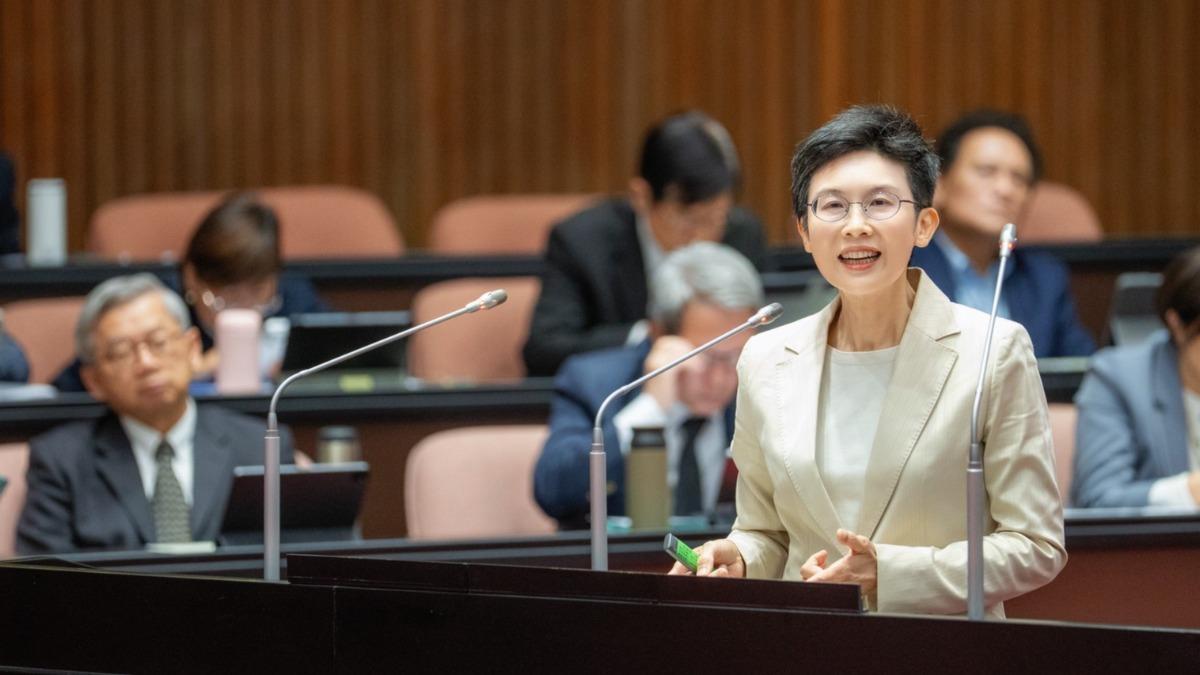
台灣出生率跌至全球倒數第三,民進黨立委林岱樺質詢時指出,當房貸壓得年輕人喘不過氣,生育就成了遙不可及的夢想,現在的平均薪資是 4.7 萬的青年,扣掉新青安寬限期之後的房貸約2.5萬、與基本生活費1.6萬後,每個月只剩5,000 元,這樣的低可支配所得要社交、生病、孝親?這種生存困境,讓「高房價、低所得」實質成為了當代最強效的「避孕藥」,她提出3點要求,包括推動「婚配宅」,由建商捐建、專供青年購屋,透過信託機制規定只能「賣回給政府」,徹底斷絕炒作等,並直言,過去十年的少子化政策方向嚴重錯誤,花了很多錢卻沒有解決問題、只做表面功夫。

影片/央行打炒房見效?房市交易急凍卻亂象叢生
打炒房至今一年多,真的見效了嗎?從交易量來看,房市已跌至9年新低,2025年全台買賣移轉棟數僅26.1萬棟、年減25.5%,只是若從價格來看,房價依然不動如山,預售屋甚至不降反漲,甚至衍生出限貸令之亂、交屋資金缺口擴大、中小建商倒閉潮等亂象,民眾購屋信心受到政策重擊。
1月推案年減8成 不動產聯盟總會嘆「房市一片死寂」籲滾動檢討政策
位於台北市松山區核心地帶的建案,規劃30坪2+1房格局,客廳寬度達近3米55,設計上著重擴大室內可用空間。代銷公司行銷部經理林世偉表示,今年農曆春節假期較長且時間較晚,許多賞屋客戶看房時間都有所推遲,預計從3月開始,每週來客數可達20組以上,到329當週應可達到30組左右。

房市急凍買氣冷清 專家曝「最壞時間點將過」明年上半年殺價取量
受到政府限貸令影響,加上建材成本及貸款壓力上漲,房市買氣持續低迷。根據數據顯示,2024年11月台北市成交僅1745棟,較去年同期減少兩成以上,移轉棟數創下9年新低、35年來次低。不動產業者分析,目前市場正處於「殺價取量」階段,而潛在購屋者多陷入「想買但買不了」的困境。
新北蛋黃區飽和人口外溢!首購族轉戰「這區」專家:買方市場
新北市中心區域人口首次呈現負成長,板橋區減少人口達3488人,位居新北市之冠。專家指出,這是因為板橋、永和等區域發展已趨於飽和,加上房價站上每坪60萬以上,對首購族造成壓力。相反地,淡海新市鎮、林口等外圍區域因房價相對親民,吸引大量首購族與小家庭遷入。在限貸令影響下,今年房市買氣雖趨於收斂,但第四季已有回升跡象,目前仍屬買方市場,自住客向外圍擴散的趨勢明顯。
新壽無條件放手北士科「2關鍵大轉彎」 輝達效應翻轉周邊房市?
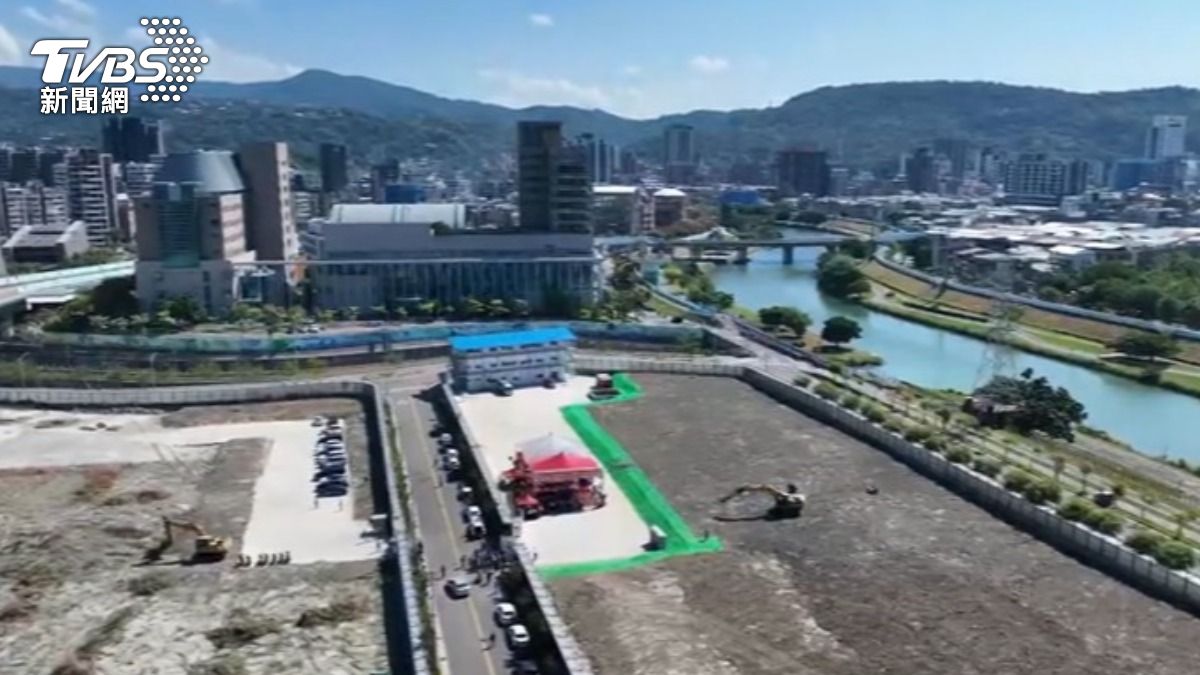
輝達進駐北士科終於塵埃落定,新光人壽宣布與北市府合意解除北士科地上權契約。住商不動產企劃研究室執行總監徐佳馨指出,此次爭議會有急速轉彎,主要有2大因素:新光「打輸了沒土地,打贏了沒時間」;第二就是「輝達已有其他選擇」,最終讓新光只能決定解約。外界好奇為何新壽無條件妥協?房市趨勢專家李同榮認為,新壽善意決策大轉彎,有2個關鍵:輿論炸煱,新壽若不妥善回應,輿論撻伐壓力,恐會排山倒海而難以招架。另外,企業形象將受嚴重傷害,T17 、T18就算有再多潛在利益都難以彌補企業品牌受創的損失風險。至於周邊房市誰受益,觀察統計捷運石牌站周邊,今年截至10月平均成交行情來到每坪76.9萬元,與去年同期相比上漲6.9%,為北士科周邊捷運站中唯一呈現漲勢的區域。

換屋族面臨買賣雙壓 限貸令被迫多準備一桶金
房貸水龍頭逐漸鬆開,鬆綁換屋族的賣屋期限,並放寬重購退稅的相關規定,對此有換屋族認為,現在貸款只能5成,加上貸款排撥、買賣談判作業時間拉長,壓力還是很大。專家也提醒,重購退稅最看重自住事實,須在2年內完成申請,還有一些眉角,需特別注意。

限貸令逼哭購屋者!壽險2.5%優惠房貸 首購族「這3條件」就能核貸
近期房市受央行打炒房政策影響,貸款條件緊縮,讓許多有意購屋及換屋的民眾面臨自備款增加、貸款成數降低的困境。在這個關鍵時刻,壽險業者紛紛推出優惠房貸方案,國泰人壽與富邦人壽領頭提供2.5%至2.65%的優惠利率,成為購屋民眾的新選擇。專家指出,壽險公司的房貸方案主要針對自家保戶、首購族及精華區物件,雖然提供了銀行以外的選擇,但民眾仍需謹慎評估自身條件及需求,以做出最適合的決定。
央行放寬換屋族期限!專家喊「無用」 18個月賣不掉怎麼辦
房市低迷加上限貸令實施,換屋族面臨舊屋難售與貸款限制的雙重壓力。近期將換屋族出售舊屋的期限從一年延長至18個月,希望緩解買賣雙方的資金調度壓力。然而,房產專家指出,這項政策實際受惠對象有限,主要適用於先賣後買的換屋族,而非大多數先買後賣的民眾。專家建議有換屋需求的民眾應考慮是否非換不可,並建議先賣再買較為適宜。在實質薪資成長遠低於房價漲幅的情況下,即使政策鬆綁,房市短期內仍難以回溫。