搜尋:
新青安3.0試算
結果共 5 筆
青安3.0懶人包》申請條件限制、房屋總價上限與婚育加碼一次看
行政院拍板青安3.0房貸新制自2026年8月1日上路!新增借款人年收200萬排富、未滿50歲且年齡加年限不超過80、台北總價3500萬等三級房價天花板,以及利息補貼滿3年後每年減半碼逐年退場。針對新婚2年內最高可貸1200萬、育兒家庭最高1500萬。本文整理青安3.0與青安2.0差異比較表、5大新增條件與7大族群應對全攻略。

青安3.0八月上路!最高貸1500萬 但真的貸得到、還得起嗎?
青年安心成家購屋優惠貸款方案3.0版於8月正式上路,財政部次長阮清華強調,此次政策本質是要幫助年輕族群,因此將年齡限縮至50歲以下,並新增個人所得及房屋總價三大限制。然而,上班族對於背負長達三、四十年房貸感到壓力沉重,加上銀行核貸額度未必能達到政策上限,專家提醒民眾應審慎評估家庭財務狀況,確保房貸支出不超過月收入30%。
青安3.0新規上路!專家點名4縣市「恐吃不到購屋優惠」
財政部「青安3.0」將於8月起正式上路,新版增加個人年所得需低於200萬元、年齡需小於50歲的排富、限齡條款。住商機構根據聯徵中心數據,調查全台第一季購屋人符合上述條件之買盤,其中各縣市符合該條件買方多位於中南部縣市,反之如雙北市、新竹縣市符合青安3.0標準的均低於其他縣市,北市甚至逾半數買方不符合青安3.0資格。大家房屋企劃研究室公關襄理賴志昶分析,以目前規定來看,在全台一致的排富排老標準下,房價較高的縣市縱使有房貸補貼,仍難以負擔,雙北與新竹等縣市,在此標準下未來也可能成為「青安孤島」。住商機構依據聯徵中心統計,盤點各縣市符合青安3.0排富、排老條款之買方,占第一季區域所有購屋人比例。統計發現,符合青安資格的買方占比,排名最多依序為澎湖縣、金門縣、嘉義縣、彰化縣及屏東縣。另一方面,全台卻有4縣市,符合青安資格買方低於七成,那就是台北市、新北市、新竹縣及新竹市;其中,台北市有達標的購屋人更僅有48.4%,不到半數,顯示多數人根本不符合青安3.0資格。賴志昶認為,北市動輒數千萬元的房屋總價,已令區域買盤大洗牌,如今北市買方有超過5成若非年過半百的換屋族,就是年收破200萬元的金字塔頂端人口;至於新北市,過去該市不少行政區被稱為首購熱區,惟隨著北市高房價推擠人口外移,加上近年區域興起重劃區議題,新案價位持續推波助瀾之下,令買得起該市的買盤亦逐漸老化與高收入化。另觀察數據,大新竹地區符合青安資格的買方占比亦較低,其中新竹市僅58.4%,為全台倒數第二低;新竹縣也僅有 62.5%,排名倒數第三低。賴志昶指出,新竹縣市青安買盤占比相對偏低,主因為區域主力購屋族年收入多屬竹科客群,年收入動輒超越 200 萬元大關,這數據也意味著大新竹有不小比例買方是看得到、但吃不到青安3.0。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0透過設定多重門檻,既排富又排老,堵住高所得者藉優惠貸款炒房的可能性,並透過精準補貼,讓利率補貼實質用於具自住需求的青年身上,其中更可看到中南部縣市即成為最大受益者,而在六都中亦有桃園、高雄等區域買盤亦有多達七成五以上買盤受惠。不過,民眾除評估年齡與年收入是否符合條件外,更應提前試算心儀物件的總價是否踩到青安3.0規定的區域上限天花板,並因應目前限貸氛圍,多預留本金,以防因鑑價落差而導致貸款成數不足。 本文由《》授權提供
青安3.0額度拉高!專家示警「1事」藏隱憂:當心愛屋淪法拍
青安3.0拍板定案,拉高對新婚、育兒家庭的貸款額度上限,更增列50歲以下、年收入低於200萬元限制,以及設定區域房屋總價上限。公股銀行高層認為,新制並不會對房市造成影響,因為想貸款的,多半已經申貸過青安或青安2.0,如今想申辦的,也都是剛性需求的自住客,並非投資客。至於寬限期維持5年,公股銀行高層指出,目前申請5年寬限期的比率大約2成上下,無寬限期的超過5成,顯見沒有申請寬限的房貸族仍佔多數,因此這項條件影響也不大。住商不動產企劃研究室執行總監徐佳馨分析,青安3.0條款透過設定多重門檻堵住人頭戶與炒作漏洞,透過精準補貼,有望讓更多真正具有住宅需求的青年一圓買房夢。觀察青安3.0政策,最大亮點在於提倡婚育,將新婚、育兒家庭的房貸額度,一舉躍升至1200、1500萬元;同時,補貼亦更精準,大幅緊縮申貸資格,除限制借款人年收入不得超過200萬元,更嚴格規定「申貸時未滿50歲,且申貸年齡與核貸年限合計不得超過80」。大家房屋企劃研究室公關襄理賴志昶認為,過去青安2.0(新青安)上路時,引爆剛性需求買盤,並衍生出人頭戶、中高齡者申貸、或父母藉子女名義搭便車等行為,令該政策之美意有所蒙塵;而此次青安3.0的修正,可謂「棍子加紅蘿蔔」同時上場,首先調高婚育家庭的貸款額度,降低首購族成家立業的門檻,亦達到鼓勵婚育之目的。另一方面,新增年齡限制與排富條款,則有效防弊並落實居住正義,讓政策紅利,回歸到真正需要幫助的年輕自住客群。除資格審查,青安3.0更針對購屋總價依區域設定天花板,其中台北市上限3500萬元、新北市與新竹縣市2500萬元、其他縣市則為2000萬元;此外,利息補貼也改為3年期滿後逐年減少補貼,且青安2.0一體適用,避免購屋人依賴政府補貼而忽視利息風險。賴志昶指出,台北市總價3500萬、新北市總價2500萬元以內產品,可選擇多元,如二至三房中古大樓、華廈或大三房公寓產品皆可入手,不過對於房價日益高漲的新竹縣市與台中市而言,其購屋門檻僅2500與2000萬元,較考驗首購族群的購屋眼光,兩大區域購屋人需慎選區域、屋齡及產品類型才能符合該門檻。賴志昶也提醒,青安3.0與2.0皆適用「3年期滿後補貼逐年遞減」的機制,首購族在試算每月房貸負擔時,勿僅看寬限期與補貼利息,也應考慮優惠期過後且進入本息攤還期,每月還貸金額是否能維持家庭收支平衡,以免補貼退場後,還款「壓力山大」,反而讓愛屋流入法拍市場。 本文由《》授權提供
2年房價漲18%!黃國昌怒轟新青安 柯文哲:我房貸繳到快60歲
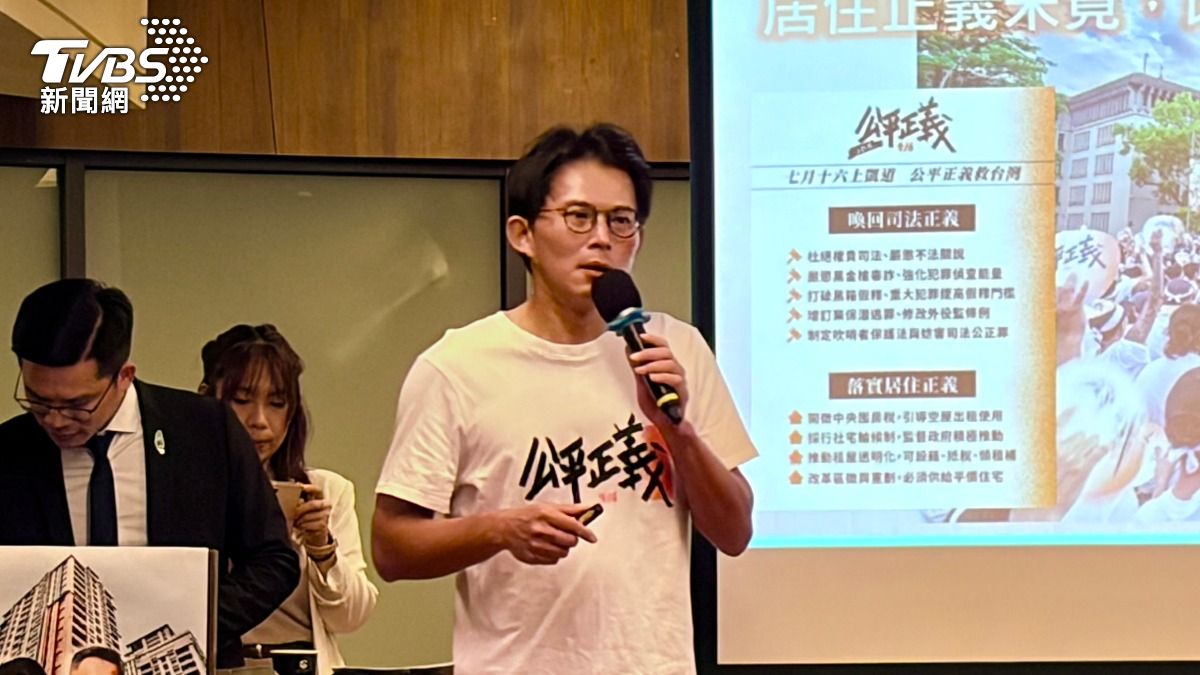
行政院日前提出「青安3.0方案」,即將送往立法院審議。民眾黨主席黃國昌與創黨主席柯文哲今(16)日出席「716三周年:居住正義 未完待續」論壇,談及總統賴清德自2023年宣布新青安政策,引發炒房亂象,讓年輕人背負更重的房貸壓力,直指「賴清德政府都還沒有出來跟所有的年輕人道歉,說明清楚誰要為過去的錯誤政策負起責任」。柯文哲感慨,即便與妻子陳佩琪都是台大醫生,可是房貸也繳到快到60歲。