Fed宣布升息一碼!一碼是多少?對台股房貸美債ETF影響一次看懂
- 作者:陳思遠|責任編輯:陳宥婷
- 發佈時間:2026.09.17 15:04
- 最後更新時間:2026.09.17 15:08
- 作者:陳思遠|責任編輯:陳宥婷
- 發佈時間:2026.09.17 15:04
- 最後更新時間:2026.09.17 15:08
美國聯準會(Fed)宣布升息。(圖/Shutterstock達志影像)
美國聯準會Fed宣布升息1碼,將利率上調至3.75%至4.00%,寫下2023年7月以來首度升息紀錄!點陣圖暗示年底恐再升息,衝擊美股、台股、房貸與美債ETF走勢。本文整理Fed升息原因、1碼換算方式、台灣央行跟進分析與5大資產因應全攻略。
Fed升息1碼!利率上調至3.75%至4.00%決議重點一覽
美國聯準會(Fed)於台灣時間2026年9月17日凌晨2時公布,FOMC以12票對0票全票通過升息1碼(25個百分點),將聯邦基金利率目標區間上調至3.75%至4.00%,為2023年7月以來首度升息,也是新任主席華許上任後的首度政策調升。
本次決議重點:
- 利率區間:上調至3.75%至4.00%
- 投票結果:FOMC以12票對0票一致通過升息1碼
- 記者會時間:台灣時間凌晨2:30,由主席華許主持
- 點陣圖方向:18名官員中有16人預期2026年底前利率將再升至4.00%至4.25%,其中4人估計可能再升2碼,僅2人認為本次升息後應該暫停
華許在記者會中指出,聯準會的目標是將通膨率維持在2%或以下,但美國已經長達5年高於這個數字,所以有必要調整利率來平抑通膨,美國總統川普也在社交平台上指出,美國的利率應該在1%甚至更低,CNN指出,川普曾多次公開表示希望降低利率,甚至親自挑選沃許擔任此職,想讓他執行降息任務,但華許卻成為批准升息的12名官員之一。
Fed升息是什麼意思?美國聯準會升息原因與抑制通膨機制解析
Fed升息是指美國聯準會調高聯邦基金利率目標區間,讓商業銀行彼此拆借資金的基準成本升高,進而抑制消費與投資、讓物價降溫。聯準會的兩大政策目標是維持通膨率接近2%,以及促進充分就業;當通膨過熱時升息,當經濟衰退或失業率走高時則轉向降息。
Fed(聯邦準備理事會)等同美國的中央銀行,決策機構為FOMC(聯邦公開市場委員會)每年固定召開8次利率決策會議。
升息後續引發影響的路徑大致如下: Fed升息→銀行借貸成本墊高→轉嫁至房貸、信貸、企業融資→消費與投資意願降低→通膨降溫。
升息1碼是多少?升息半碼1碼2碼百分比與利率換算表
金融市場以「碼」計算利率調整幅度,1碼等於0.25個百分點(25個基點)。Fed最常見的單次調幅為1碼(0.25個百分點);2022至2023年激進升息循環中曾單次升3碼(0.75%)。台灣央行則常以半碼(0.125%)為調整單位,幅度比Fed溫和。
常用術語 | 百分比幅度 | 基點(bps) | 舉例(原利率5.00%) |
|---|---|---|---|
升息半碼 | +0.125% | 12.5 bps | 5.00%→5.125% |
升息1碼 | +0.25% | 25 bps | 5.00%→5.25% |
升息2碼 | +0.50% | 50 bps | 5.00%→5.50% |
升息3碼 | +0.75% | 75 bps | 5.00%→5.75% |
Fed為什麼現在要升息?聯準會主席華許鷹派立場與抗通膨政策
聯準會主席華許於2026年8月底Jackson Hole會議釋出鷹派訊號,強調通膨尚未回到2%目標;FOMC 9月17日會後聲明表示「通膨仍處高檔,今天的政策行動將有助於通膨更及時回到委員會的2%目標」,顯示抑制通膨仍是當前政策主軸。
FOMC聲明也點名,通膨居高不下部分反映特定產業(包括能源)的供給衝擊,而中東地緣政治緊張導致的國際油價走高,是推升通膨與促成本次決策的因素之一。華許自今年5月接任主席以來,6月與7月兩次會議都選擇按兵不動,直到通膨數據與油價壓力持續未緩解,才於9月會議轉向升息。
華許的政策風格也與前任不同。他傾向減少非傳統的量化寬鬆(QE),並適度降低前瞻指引(Forward Guidance)的依賴,讓政策根據最新數據靈活調整。美國外交關係協會(Council on Foreign Relations)也指出,華許曾呼籲要重新衡量通膨,同時也支持把利率作為對抗通膨的主要工具,並表示他會要求央行減少對量化寬鬆政策的依賴,並縮減其資產負債表。
2026年底還會再升息嗎?Fed點陣圖白話解讀
點陣圖(Dot Plot)是FOMC官員對未來利率走向的匿名個人預測圖,每季末(3、6、9、12月)隨決議一同公布。最新點陣圖顯示,18名官員中有16人預期2026年底前至少再升息1碼至4.00%至4.25%,其中4人預估可能再升2碼;只有2人認為本次升息後暫停。
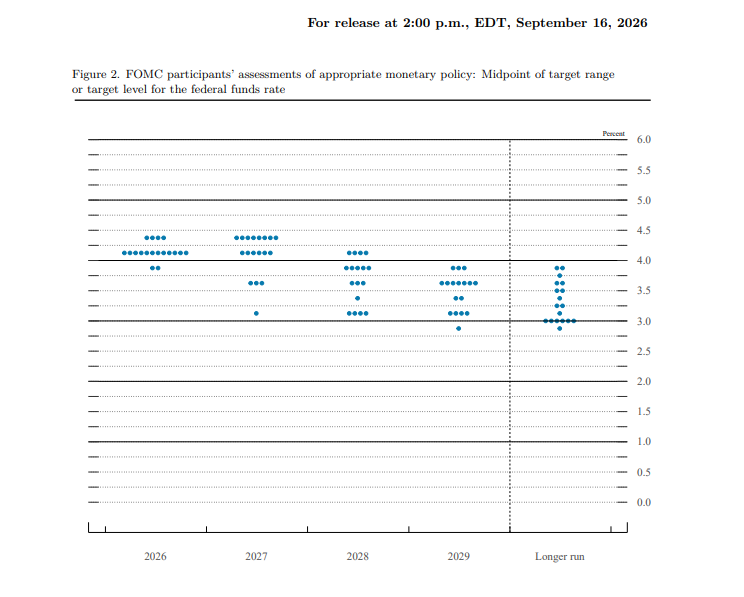
如上圖所示,每個點代表一位官員的預期,點的集中程度反映政策共識強度。網站The Street指出, CME FedWatch預測,10月升息的可能性約為50%,12月再次升息25個基點的可能性為88.5%,但後續要關注重點在於,未來的利率路徑仍將取決於後續公布的非農就業報告、CPI通膨數據,以及國際油價走勢,這些因素都可能牽動點陣圖在12月會議時的方向是否延續鷹派、或轉趨保守。
台灣央行會跟進升息嗎?台美利差擴大與新台幣貶值連動效應
台灣央行第3季理監事聯席會議訂於2026年9月17日同日舉行,6月決議維持重貼現率在2%不變。台灣央行並非每次都會跟進Fed,2023年3月Fed升息1碼時,台灣央行同月僅升半碼;若台美利差持續擴大,外資賣超台股、新台幣面臨貶值壓力,才是迫使台灣央行跟進的主要動力。
根據路透社訪調31位經濟學家的結果,多數(28位)預期央行本次仍將維持利率不變,寫下重貼現率連續第10季持平於2%的紀錄;另有3位學者認為央行可能預防性升息半碼、將重貼現率調升至2.125%。
支持升息的理由包括:
- 台灣8月CPI年增率已連續4個月站上2%警戒線
- 核心CPI年增率達2.3%
- 2026年經濟成長率預估上修至11%以上、創近40年新高
主張維持不變的理由則是擔心升息會加重非AI傳產與房貸族負擔,而且房市買氣本已偏冷。
台美利差之所以重要,是因為其運作邏輯大致如下:Fed大幅升息而台灣央行未跟進→台美利差擴大→外資傾向轉向美元資產→台幣面臨貶值壓力→輸入性通膨成本上升
除了台美利差,台灣央行的決策通常同時考量三大因素,包括國內CPI是否觸及警戒線、出口與半導體景氣動能,以及房市信用管制是否需要搭配利率工具調整等等。
截至發稿,央行決議結果尚未公布(會後記者會通常於台灣時間下午登場),本節內容為會前市場預期,實際結果請以央行官網公告為準,本文將於決議公布後更新。
Fed升息對股市房貸美債的影響?5大資產表現與抗通膨因應攻略
Fed升息不只是財經新聞,它對每一種資產和財務處境的衝擊都不相同。以下依五大類整理,找到你的位置,看一下現在最需要注意什麼。
台股與美股:短線承壓,但不等於一定大跌
Fed升息通常對股市產生三方面壓力:利差擴大導致外資撤出新興市場、高成長科技股因折現率走高而估值遭壓縮,以及傳產電信等高殖利率股與定存利率的相對吸引力縮小。但升息初期若企業獲利仍強,股市不一定立刻大跌;2022至2023年升息循環中,AI伺服器與高頻寬記憶體相關族群在循環中後段仍逆勢走強。
但真正容易觸發股市大幅修正的,是「連續、激進」的升息(例如連續多次升3碼)或市場出現衰退疑慮,而非單次1碼的升息本身。就台股而言,主要帶來影響的是外資因匯率避險與利差考量而調節部位,二是本土企業融資成本走高、壓抑投資與擴產意願。
房貸族:Fed升息不直接等於台灣房貸立刻漲
Fed升息本身不會直接讓台灣房貸利率立即調升,需等台灣央行跟進升息、銀行調整房貸指標利率,才會反映到月繳金額。
以2026年7月五大銀行新承做購屋貸款平均利率約2.29%、貸款1,000萬元20年本息平均攤還試算,若利率增加半碼(0.125%),每月月付約增加600至650元;增加1碼則約增加1,300元。
目前房貸族可做的準備,是檢視自身貸款合約是否為機動利率,並評估可承受的槓桿上限,避免隨意增加過高負債。
美債與債券ETF:升息時債券價格下跌,但高息是入場甜蜜點
債券價格與市場利率呈反向關係。CNN報導,升息時舊債券因票息相對低而價格下跌,但新發行債券殖利率同步走高。當升息循環接近尾聲、市場確認即將轉向降息時,長天期投資級公債ETF(如TLT、20年期美債ETF)通常是最具吸引力的布局時機,可在高息區間鎖定長期固定收益,待降息時賺取額外的債券價格上漲空間。
需要留意的是,若持有的是台幣計價的美債ETF,一旦新台幣後續升值,匯率損失可能會侵蝕掉部分債息收益,這是布局前需要一併考慮的變數。
美元與外幣定存:升息期間的美元資產邏輯
Fed升息擴大美國與其他國家的利差,吸引資金流向美元資產,推動美元指數走強;同期台幣面臨相對貶值壓力,美元定存年利率通常跟著走高至4%至5%以上,是升息環境下外幣定存族的受益情境。
但同樣要注意的是匯率風險。美元定存利息雖高,但如果新台幣未來升值,換回台幣時的實際報酬可能被匯差抵銷,所以建議不要只看牌告利率就下決定。
黃金:持有成本提高,短線面臨回檔壓力
黃金本身不具備孳息功能,當高利率環境讓現金定存與公債擁有高殖利率時,黃金的機會成本升高,短線避險吸引力容易被高息資產分流;但若升息引發衰退疑慮或地緣政治風險升溫,黃金的避險需求仍可能逆勢支撐金價。
換句話說,升息不利黃金的說法大都是針對短線邏輯;長線來看,金價更多受到通膨預期與實質利率水準的影響,而非單一次的利率決策。CNBC報導指出,升息確定後,金價下跌超過1%,但預期是短期現象,路透社也進一步分析,美國的利率需要升至2.5%以上,才會對金價有長期負面的影響。
升息與降息有何差別?股票、美債ETF、美元與黃金對照
貨幣政策切換會直接影響全球資金的流向與各類資產的評價基準,所以理解升息與降息週期中不同資產的反應機制,能協助自己在面對政策轉折時,調整資產配置與風險控管策略:
資產類別 | 升息循環 | 降息循環 | 投資人因應重點 |
|---|---|---|---|
台股/美股(科技成長型) | 估值受壓、波動加劇 | 資金寬鬆、利好股市反彈 | 降息週期布局成長股;升息偏向高股息、價值型 |
長天期美債ETF(TLT等) | 債券價格下跌 | 債券價格飆漲、賺價差 | 升息尾聲是布局長天期公債的甜蜜點 |
美元/外幣定存 | 美元走強、高利定存出現 | 美元走弱、利息縮水 | 升息時鎖定高利;降息時分批換回台幣 |
黃金 | 機會成本高、金價承壓 | 資金尋求避險、金價受支撐 | 升息期間減碼;確認降息或衰退訊號後加碼 |
台灣房貸 | 貸款成本上升、房市降溫 | 房貸利率降低、買氣回溫 | 升息期避免過高槓桿,留意還款能力 |
升息與降息循環各自對應不同的資產優勢。升息階段要以防禦與鎖利為核心,優先調高高利定存、防禦型高股息股的比重,並控制房貸與信用槓桿;當升息接近尾聲時,則是轉向布局長天期公債與成長型股票的關鍵轉折點。
2026年FOMC會議時間表:台灣時間、公布點陣圖月份日程一覽
美國聯邦公開市場委員會(FOMC)每年固定召開8次利率決策會議,其中在每季末(3、6、9、12月)的季底會議中,會同步公布最新點陣圖與經濟預測摘要(SEP),對全球金融市場的衝擊與指引效果遠大於一般例行會議,以下是FOMC公布的時程表:
會議月份 | 台灣時間公布日期 | 是否公布點陣圖 |
|---|---|---|
1月 | 1月29日,週四凌晨2:00 | 否 |
3月 | 3月19日, 週四凌晨2:00 | ★公布每季預測摘要 |
4月 | 4月30日,週四凌晨2:00 | 否 |
6月 | 6月18日,週四凌晨2:00 | ★公布每季預測摘要 |
7月 | 7月30日,週四凌晨2:00 | 否 |
9月 | 9月17日,週四凌晨2:00 | ★公布每季預測摘要 |
10月 | 10月29日,週四凌晨2:00 | 否 |
12月 | 12月10日,週四凌晨2:00 | ★公布每季預測摘要 |
每年3、6、9、12月的季底FOMC會議是全球金融市場的核心風向標。點陣圖公布的官方預期路徑,往往決定了接下來一整季美債殖利率、美元指數與全球股市的定價邏輯,投資人在這4次會議前後要特別注意波動風險。
FAQ:Fed升息最常被問的問題
Q:Fed升息是什麼意思?對台灣人有什麼影響?
Fed升息是美國聯準會調高聯邦基金利率,讓資金借貸成本上升,以壓抑通膨。對台灣人的間接影響包括:美元走強使新台幣相對貶值、外資可能撤出台股,以及若台灣央行跟進升息,則房貸與定存利率也會隨之調整。
Q:點陣圖是什麼?為什麼投資人都在看?
點陣圖(Dot Plot)是FOMC官員對未來聯邦基金利率走向的匿名個人預測圖,每季末(3、6、9、12月)隨決議一同公布,每個點代表一位官員的預期利率水準,是市場推測未來升息或降息次數的重要風向指標。
Q:台灣央行一定會跟著Fed升息嗎?
台灣央行不一定每次跟進Fed,決策取決於台灣本身的通膨率、出口動能與匯率壓力;2023年3月Fed升息1碼時,台灣央行同月僅升半碼,兩者幅度並不相同,台灣房貸族不必以Fed決議直接推算台灣房貸漲幅。
Q:升息一定讓股市大跌嗎?
升息不必然導致股市立刻大跌。升息初期若企業獲利仍強,股市仍可維持多頭;只有在聯準會採激進快速升息(例如連續升息3碼)或利率過高引發衰退疑慮時,才容易觸發較大幅度的股市修正。
Q:2026年底Fed還會再升息嗎?
最新點陣圖顯示,18名FOMC官員中有16人預期2026年底前利率將升至4.00%至4.25%,意味年內仍有可能再升息1碼;但後續決定取決於通膨與非農就業數據,並非確定路徑。
Q:升息循環接近尾聲時,適合布局什麼?
當市場確認升息見頂、即將轉向降息時,歷史數據顯示長天期投資級美國公債ETF(如TLT)通常是具吸引力的布局時機,可在高息區間鎖定長期固定收益,待降息時額外賺取債券價格上漲的資本利得。