台積電法說會缺驚喜仍有戲?AI需求續旺 長線布局受看好理由曝
- 作者:今周刊
- 發佈時間:2026.10.22 17:32
- 最後更新時間:2026.10.22 17:34
- 作者:今周刊
- 發佈時間:2026.10.22 17:32
- 最後更新時間:2026.10.22 17:34
台積電長線投資價值受矚。(圖/Shutterstock達志影像)
撰文:唐祖貽
台積電第三季業績再度超標且第四季展望良好,雖近期舉辦的法說會中,並無太多令人驚喜的訊息,但AI需求暢旺、業績持續高速成長,長線投資價值仍值得期待。
隨著美債殖利率與美國通膨數據居高不下,影響科技股的估值與評價,加上記憶體產業雜訊頻傳,10月以來全球科技股面臨一波修正,尤其費城半導體指數與韓股更是重災區。而台股也在近期連番重挫超過千點,市場信心開始動搖,這時台積電的法說會登場,能發揮護國神山的作用嗎?
先看台積電第三季的業績。第三季台幣營收1.49兆元,不但超越原先財測的高標,且再創單季新高;累計前三季營收年增率41.1%,第三季季增率17.6%。
值得注意的是毛利率與營業利益率。7月的法說會中,董事長魏哲家曾提及,因二奈米(N2)剛開始量產,製程成本勢必上升,因此先保守預估、小幅調降第三季的毛利率與營益率區間。實際公布的數字毛利率66.4%,雖比第二季低1.3%,但仍落在公司先前預估的65%至67%區間內;營益率則為五八.七%,雖也低於第二季,卻優於原先預估的56%至58%。
總結台積電第三季的稅後純益約新台幣7630.6億元,再創單季歷史新高,且是連六季創新高;單季每股稅後純益(EPS)29.43元,前三季累計EPS達78.76元。
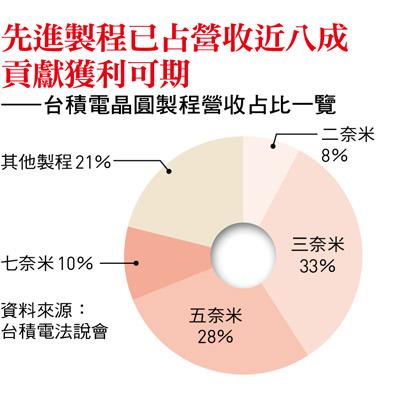
在營收結構方面,先進製程(含七奈米及以下製程)的營收占比,已達到全季晶圓銷售金額的79%,比起上一季再提升。由於先進製程的毛利高,因此對於提升獲利能力極有幫助,其中二奈米剛投入量產,即占營收的8%,相較於第二季的3%,呈現倍數以上的成長。
魏哲家在法說會中指出,二奈米需求強勁,顯示主要客戶如蘋果(Apple)、輝達(NVIDIA)、超微(AMD)等新品已進入密集拉貨與快速爬坡期。他並樂觀預估,隨著智慧型手機及HPC、AI等應用的強勁需求,二奈米家族(含N2、N2P、A16、N2X等)2027年的年產能將較現在增加一倍,占台積電整體營收可達兩位數,進一步貢獻獲利。
其中,台積電已規畫將「晶背供電」技術放入A16製程,並於今年底量產。晶背供電可以縮短供電路徑,大幅減少能量損耗,相對有省電的效果,且能提升訊號傳輸密度與晶片效能。由於晶背供電需將矽晶圓極度薄化,研磨晶圓片與再生晶圓相關的公司如中砂(1560)、昇陽半(8028),可望成為受惠者。
從第二季以來,市場最關心「AI晶片是否需求放緩、甚至泡沫化」的疑慮,魏哲家用「極度強勁(extremely robust)」來形容目前的需求、沒有任何放緩跡象,而且「需求很可能比原先假設的更高」。此外,隨著代理AI(Angenic AI)的興起,資料中心對高階CPU的需求也持續提升。台積電將廣泛受益於包括x86、ARM及RISC-V全架構陣營客戶的訂單。
法說會中,也提到與特斯拉(Tesla)創辦人馬斯克(Elon Musk)洽談Terafab合作的傳聞,魏哲家對此明確回應:雖然台積電的確有規畫於德州設廠,但與馬斯克的合作模式仍在洽談中,台積電的堅定原則是:「晶圓廠一定要由台積電運營!」
至於資本支出金額,第四季雖沒有調整,維持全年600億至640億美元之間,但公司特別提到,26年至28年這三年資本支出金額「將比過去三年顯著更高」。法人評估,27年資本支出可望接近800億美元,28年將上看1000億美元。
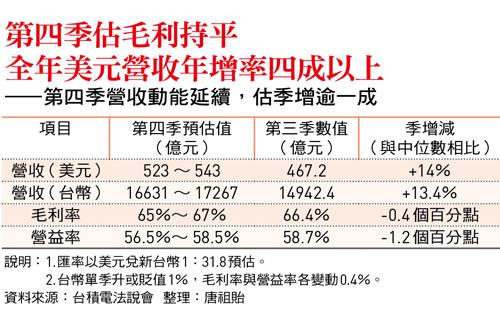
展望第四季,台積電仍給出極具成長動能的財測(如附表),並上修全年的美元營收年增率達40%以上。而會後更有法人指出,若第四季營收能達標,26年營收年增率將遠超過財測預期,全年EPS也將落在110元左右;此外,多家外資更早已上看明年EPS達150元、目標價3000元以上。
綜觀本次的法說會,雖然繳出的成績單僅能以「令人滿意但缺乏驚喜」形容,然而魏哲家多次以堅定、甚至霸氣的用詞,強調AI需求無虞、台積電的展望正向,以及捍衛營運主導權的決心,這些都是以往法說會未見的表態強度,也代表他對未來營運的信心。也許短線上對股價未必有激勵效果,但趁急跌買進、長線持有,應該仍是面對台積股價波動的最佳模式。
*晶背供電(Backside Power Delivery Network,簡稱 BSPDN)
是一種半導體先進製程技術,它將原本布置在晶片正面的電源線路,移到晶片背面,藉此徹底分離「電力」與「訊號」。
※本文授權自今周刊,原文見此
延伸閱讀:
台股跌4千點到底了沒?杜金龍不看季線了:最慘跌到這「親揭台積電鐵底價」!友達富喬台玻…8黑馬股出列
華邦電233➝156元、南亞科569➝424元,旺宏最慘跌破年線!長鑫存儲DRAM擴產會重演太陽能慘劇?記憶體股該買該賣?一文解析