退休金怎麼花才安心?專家教「雙軌現金流」 4%法則是關鍵
- 記者:王皓宇|攝影:陳宥翔|責任編輯:新聞中心
- 發佈時間:2026.10.20 22:00
- 最後更新時間:2026.10.20 22:00
- 記者:王皓宇|攝影:陳宥翔|責任編輯:新聞中心
- 發佈時間:2026.10.20 22:00
- 最後更新時間:2026.10.20 22:00
(嫻人靠4%法則滾出退休現金流。圖/TVBS)
辛苦工作大半輩子,許多人期待的退休生活是環遊世界或含飴弄孫,但現實中,台灣有不少提早離開職場的退休族,一旦失去每月固定薪水,便陷入財務焦慮,甚至連吃一頓好料都不敢花錢。面對通膨與長壽風險,如何打造源源不絕的退休現金流,以及在全球市場劇烈震盪下如何佈局退休資產,成為許多準退休族正面臨的重要課題。
退休族嫺人分享,2017年底剛離開職場、提早退休時,她連一頓好料都不敢吃。嫺人表示,過去家中開銷大多由她負擔,因為薪水還可以,而先生正在創業,原本以為退休後靠一點存款和先生收入就能過活,但後來才發現,習慣上班、財務獨立的女人,伸手跟先生要錢是一個很困難的轉換。
退休現金流怎麼建?專家揭雙軌策略
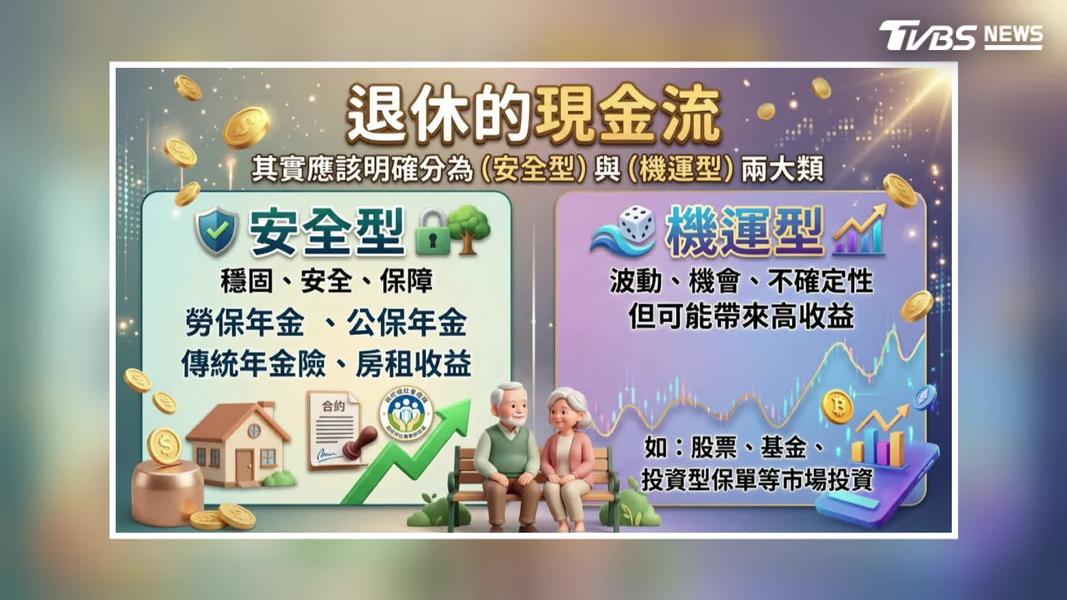
這份「不敢花錢」的財務焦慮,讓嫺人痛下決心,花了將近五年時間把過去的投資部位打掉重練,並開始認真研讀國外的退休理財書籍。嫺人指出,那時候才開始接觸所謂的4%法則,並了解到它後面是搭配指數投資與資產配置。她發現,退休的現金流其實應該明確分為「安全型」與「機運型」兩大類,安全型像是勞保、公保年金,或是傳統年金險與房租收益。
另一位退休族顏博志則分享,從大學畢業後就想著要讓現金流不斷炊,思考後認為大部分還是以房地產收租金或股票來增加被動收入,因為年紀越來越大,勞動力會越來越下降。顏博志表示,早些年主要靠房地產,這些年房地產的資本利得價差相當可觀,但近年房價已經到了頂點,所以慢慢把房子出脫,剛好搭上台積電科技題材,便把賣掉房子的錢轉往0050或台積電。
致理科技大學財務金融系助理教授張家瑋近期在樂齡大學開課,專門教導長輩們建構正確的退休現金流觀念。張家瑋表示,第一個還是看用途,需要哪些錢、用途在什麼地方;第二個就是看來源,因為收入結構已經改變,沒有穩定的工作收入,可能來自於年金、利息股利,最重要的是,如果沒有要特別留給子孫,或已經把子孫那部分留下來之後,資產是可以在退休生涯裡面逐步變現。
嫺人就是在這樣的雙軌觀念下,轉向所謂的4%法則。她不再迷信市場上熱炒的高配息商品,而是將資金投入像是0050等追蹤大盤的ETF,搭配美國政府公債,建構出傳統風險分散的投資組合。嫻人說明,退休時假設有1000萬,第一年最適合花的比例就是4%,也就是用這個方式,第一年花40萬,不要花50萬。
退休遇股災怎辦?專家:留安全準備金
不過,4%法則並非無懈可擊。張家瑋強調,除了日常支出之外,一定要給自己留三至六個月的安全準備金。遇到股災時,可能需要重新配置,要看股災是屬於短期還是長期。張家瑋認為,歷來幾次都不算嚴重的衰退,只是短期波動,但不能用這樣的經驗就說每次股災很快就結束,如果開始預期到這可能是比較長期的下修,畢竟計畫趕不上變化,可能就要把退休的收支再做重新調整。退休理財沒有標準答案,建構「進可攻、退可守」的雙軌現金流,才能放下財務焦慮,讓退休生活不再將就。