純舊制勞工注意!勞退提前結算平均拿315萬,新舊制自提全攻略
- 作者:陳思遠|責任編輯:鄒昀孝
- 發佈時間:2026.10.16 12:40
- 最後更新時間:2026.10.16 12:40
- 作者:陳思遠|責任編輯:鄒昀孝
- 發佈時間:2026.10.16 12:40
- 最後更新時間:2026.10.16 12:40
勞工退休金新舊制架構、請領門檻與節稅試算一次看。(圖/Shutterstock達志影像)
勞退幾歲可以領?新制滿60歲即可請領個人專戶,舊制須達年資與年齡門檻。每月自提6%享免稅與分紅保底,純舊制勞工自2026年起也可自提。本文整理勞退新舊制差別、請領條件、自提節稅試算及專戶分紅查詢全攻略。
勞工退休金是什麼?勞退新制、舊制差在哪?
勞工退休金是雇主依法為勞工準備的退休保障,分為2005年7月1日起實施的勞退新制,以及依《勞動基準法》計算的勞退舊制;新制由雇主每月至少提繳6%工資到個人專戶,舊制則在符合退休條件時由雇主給付。
勞退是公司依法為你存的「退休金」,與每個月薪資單上扣繳的「勞保」是完全不同的制度。勞退可以進一步分為2005年7月1日起實施的勞退新制,以及依《勞動基準法》計算的勞退舊制;新制由雇主每月至少提繳6%工資到個人專戶,舊制則在符合退休條件時由雇主給付。
進一步解釋,勞退新制最大的特色是設立「個人專戶」,此專戶綁定勞工個人,年資可以跨公司累積,換工作時也能直接帶著走;相反地,勞退舊制則以「同一事業單位」的年資為限,勞工必須在同一家公司工作到符合退休條件才能領取。
比較項目 | 勞退新制 | 勞退舊制 |
|---|---|---|
法源 | ||
誰出錢 | 雇主每月至少提繳6%,勞工可另外自提最高6% | 雇主負擔,符合退休條件時給付 |
年資計算 | 不限同一事業單位,年資中斷者前後合併計算 | 以同一事業單位為限,離職年資即歸零重計 |
錢放哪裡 | 勞保局的個人專戶,屬於勞工本人,換工作帶著走 | 雇主提撥準備金,退休時由雇主給付 |
想了解舊制怎麼算,就要先知道什麼是「基數」。「基數」是計算舊制退休金的單位,1個基數等於退休時1個月的平均工資。年資每滿1年給2個基數,超過15年的部分每年給1個基數,最高45個基數。
例:年資25年、平均工資5萬元,前15年30個基數+後10年10個基數=40個基數,退休金為40×5萬=200萬元。
我是勞退新制或舊制?依照到職日快速確認
2005年7月1日(含)以後到職的勞工一律適用勞退新制;2005年7月1日以前到職的勞工,可選擇新制或舊制,沒有選擇新制的就繼續適用舊制,也就是「純舊制」。
適用制度 | 說明 | |
|---|---|---|
2005年7月1日以後到職 | 勞退新制 | 雇主每月至少提繳6%到個人專戶 |
2005年7月1日以前到職,且選了新制 | 新制(保留舊制年資) | 舊制年資雇主須保留,符合請領條件時可向雇主請求舊制退休金 |
2005年7月1日以前到職,沒選新制 | 純舊制 | 適用勞退舊制(純舊制)。但純舊制勞工在2026年有新的權益選擇,詳情請參考下方「純舊制勞工2026新選擇」章節。 |
如果不確定自己的勞退制度或年資計算,可透過「勞保局行動服務APP」、插卡登入「勞保局e化服務系統」,或撥打勞保局服務專線查詢或打1955洽詢。
勞退幾歲可以領?新舊制請領年齡與年資門檻
勞退新制與舊制的請領條件完全不同。新制主要看「年齡」與「提繳年資」,舊制則是看「同一公司的服務年資與年齡組合」。以下整理兩制的詳細條件。
勞退新制滿60歲就能領,月領或一次領怎麼選
《勞工退休金條例》第24條明定,勞退新制個人專戶年滿60歲即可請領;提繳年資滿15年以上,可選擇月退休金或一次退休金,未滿15年則只能一次請領。
要請領新制勞退不需經過事業單位或雇主,年滿60歲不論是否仍在職都可請領。符合條件的勞工可由本人備妥身分證明文件與存摺影本,利用「勞保局e化服務系統」線上申辦,或填寫「勞工退休金申請書」郵寄/臨櫃向勞保局提出申請。
月領 | 一次領 | |
|---|---|---|
特色 | 未領出的餘額繼續參與收益分配 | 一次拿到款項,資金運用較彈性 |
適合情境 | 想要固定現金流者 | 有明確資金規劃者 |
根據勞保局針對勞工退休金請領方式的長期追蹤與業務統計,在新制實施將近20年的期間,累計有高達9成以上的退休勞工在符合請領資格時,向勞保局申請「一次請領」領回專戶內的退休金,而非選擇「按月請領」。
理財規劃顧問蕭光廷在指出,不少人誤以為選擇月領後,尚未領取的退休金就無法繼續參與分紅。事實上,月領專戶中的剩餘金額,仍可參與每年的收益分配。以勞退新制實施至今約6.42%的平均年化報酬率來看,長期投資表現相對穩健;此外,分期領取也有機會享有節稅優勢。
選了月領後悔怎麼辦?30天猶豫期怎麼用
選擇月退休金的勞工,自首次退休金撥付入帳日起30日內,可向勞保局申請改為一次請領,但以一次為限。
這項「30天猶豫期」條款,目的是避免勞工因一時不熟制度或填錯表格而誤選月領。若入帳後發現生活規劃需要改變,必須在首筆月退休金撥付款項入帳日起30日內向勞保局提出書面變更申辦。已領取的月退休金款項與剩餘專戶本息,勞保局將依據官方最新公告計算結算金額後一併撥付。
勞退舊制符合哪些條件才能領
勞退舊制須在同一事業單位工作,符合下列任一條件可自請退休:工作滿10年且年滿60歲、工作滿15年且年滿55歲,或工作滿25年以上。
由於舊制退休金是由雇主負責給付,因此如果公司不幸關廠歇業,或是勞工在未達上述條件前自願離職、跳槽導致年資中斷,都可能無法領到舊制退休金。
勞退自提6%划算嗎?節稅試算與申辦管道整理
勞退自提是指在雇主依法強制提繳的6%之外,勞工可以在月薪最高6%的範圍內,自主決定額外提繳退休金到自己的專戶中,屬於自己額外提繳和存入的金額。
自提6%有什麼好處?節稅與收益一次算
月薪4萬元的勞工每月自提6%為2,400元,一年自提2萬8,800元,若適用5%稅率,每年約可少繳1,440元所得稅。自提的核心有以下三大好處:
- 享有節稅優惠:勞動部指出,勞工個人自提的金額,不計入當年度個人綜合所得總額扣繳。實際省下的所得稅額依個人適用的稅率級距(5%、12%、20%等)而定,高所得族群節稅效益更為顯著。
- 享受基金長期投資收益:勞退新制基金自2005年成立以來至2025年底,年化收益率達7.64%,近兩年年化收益率更突破15%。2026年3月勞保局公布114年度收益率高達15.6%,平均每位勞工分得約5.78萬元。
- 享有國庫保底機制:個人專戶的累積收益設有「不低於銀行2年期平均定存利率」的保證收益(本金不虧損)。至於高於定存利率的分紅,則會隨每年整體投資績效波動,並非保證金額。
怎麼申請自提?公司拒絕怎麼辦
勞退新制勞工可口頭或書面向雇主表達自提意願,由雇主向勞保局申報並每月代扣;自2026年8月1日起,雇主不得拒絕,若遭拒絕,勞工可逕向勞保局申報。申請勞退自提只需簡單3步驟:
- 向公司提出申請:向HR或財務部門表達自提意願(提繳率可選1%~6%)。
- 留存申請紀錄:妥善保存自提申請書、公司內部系統申辦紀錄或Email往來憑證。
- 若遭拒絕可逕行申報:依據最新法令,雇主不得拒絕勞工自提或調整自提比率。若雇主拒絕代扣申報,勞工可檢具相關紀錄逕向勞保局申報。
根據《勞工退休金條例》第53條規定,如果雇主扣抵或逾期未繳納提繳金,每逾1日將加徵應提繳金額3%的滯納金,最高可加徵至應提繳金額的一倍。
自提前先想清楚這3件事
選擇自提前,可以先想好以下3件事:
- 資金鎖定期限長:專戶內的資金原則上必須年滿60歲才能請領,需確認這筆錢在短期內不會有緊急資金需求。
- 評估個人現金流:扣除自提金額後,剩餘的每月實領薪資是否會影響當前的日常生活開銷。
- 理性看待分紅收益:勞退基金歷年績效優異、有定存保底,但年度高分紅並非保證,過去績效亦不代表未來表現。
純舊制勞工2026新規!自願提繳與提前結存作法
自2026年7月17日起,純舊制勞工可在不改變舊制身分下自願提繳退休金;符合退休要件者,還可經勞雇雙方合意,提前結算舊制退休金並移入個人專戶,也就是提前結存。
這項新制措施讓純舊制勞工也有機會自願提繳退休金。所謂「提前結存」,是指符合舊制退休要件的勞工,在繼續任職的情況下,經勞雇雙方合意將舊制退休金結算,並全數移入勞退新制個人專戶中,一同參與勞退基金的收益分配。
這項結算必須雙方同意,任何一方不得強制要求,而且勞工無須等待結算協商完成,即可先開辦自提。
以下舉例:
假設某A55歲、年資25年、結算日平均工資5萬元:
- 提前結算金額:40個基數(年資25年,已經結算領走40個基數)X5萬元=200萬元,這些金額須全數移入個人專戶結算
- 後續給付責任:若結算後該勞工在原公司繼續工作5年,於60歲正式退休,當時月薪成長至6萬元。這樣某A年資共30年,但因為舊制最高上限就是45個基數,所以這5年期間他能再累積的基數為:上限45個基數-已結算的40個基數=5個基數,所以雇主於A退休時仍須給付5X6萬元=30萬元。
勞動部指出,截至2026年8月31日止,已有超過3.7萬名純舊制勞工加入自提行列,約占純舊制勞工總數的32.17%;截至9月30日,更有200家事業單位、共666名勞工完成合意結算,結算總金額近21億元,平均每人移入專戶金額約315萬元。
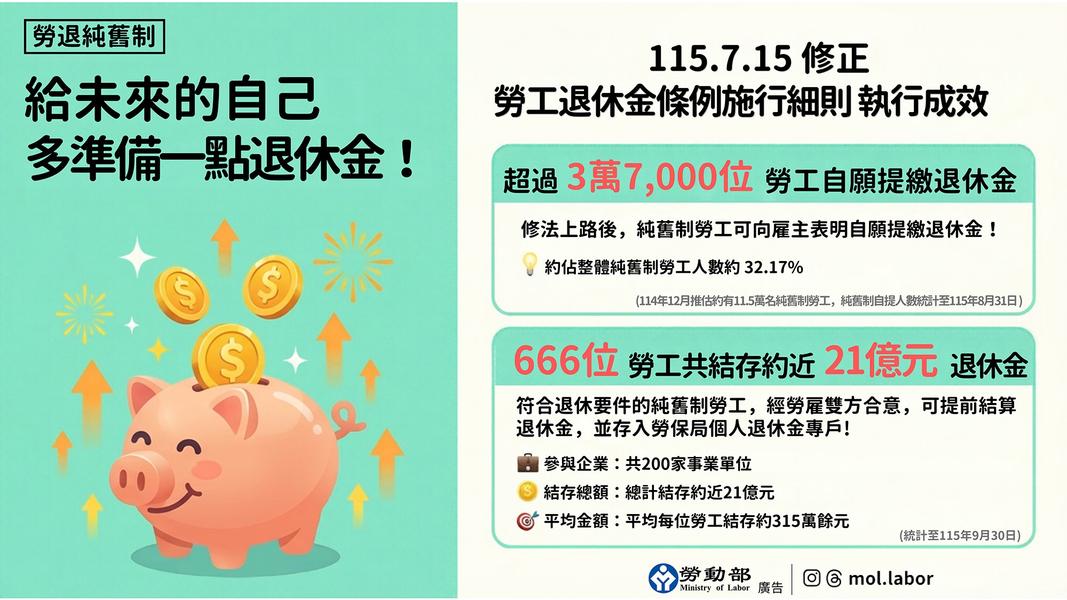
勞動部試算指出,一名月薪5萬元 55歲純舊制勞工,若選擇自提6%並將200萬元舊制退休金移入新制個人專戶,在假設年化收益率為5%的情況下,到了65歲時,專戶累積金額有望比未移入前多領約161萬元。
勞退專戶怎麼查?自己存了多少、分紅多少
勞退新制個人專戶的收益每年分配一次,2026年3月初已完成114年度收益入帳,平均每位勞工分得約5.78萬元,而且不會因為換工作而消失。要查詢自己的個人專戶累積金額與歷年分紅,勞動部列舉可查詢管道:
- 勞保局e化服務系統:可用行動電話認證、自然人憑證、行動自然人憑證、虛擬勞保憑證、金融電子憑證或勞動保障卡登入。
- ATM:可用土銀、玉山、台新、台北富邦、第一銀行的勞動保障卡,或郵政金融卡(須先至郵局簽署同意書)至ATM查詢。
- 臨櫃:親持身分證明文件到勞保局或各地辦事處。
受惠於整體市場行情,2026年前5個月勞退基金帳面平均分紅估算約為11.26 萬元;2026年8月底,平均每位勞工的帳面收益已衝上12.49萬 。需注意此為投資收益計算出的帳面數字,實際入帳金額仍須以年底結算後、於翌年3月官方正式公告者為準。
勞工退休金常見問題FAQ
勞保和勞退有什麼不同?
勞保是社會保險,勞工依規定繳保費、符合條件時請領老年給付;勞退是雇主依法對勞工的退休保障,兩者本質不同,退休後可能領到兩筆錢。
換工作勞退會不見嗎?
勞退新制個人專戶屬於勞工本人,不因換工作或公司歇業而消失,年資也不限同一事業單位;勞退舊制則以同一事業單位為限。
勞退年資未滿15年可以月領嗎?
勞退新制提繳年資未滿15年者,只能請領一次退休金;滿15年以上才能選擇月退休金或一次退休金。
勞退的錢會因為股災賠本嗎?
勞退新制專戶收益不低於銀行2年期定存利率,本金不會因股災而減少;但高於定存的分紅每年不同,並非保證。
我舊制年資轉新制後,舊制年資還在嗎?
2005年7月1日前到職、後來選擇新制的勞工,舊制年資由雇主保留,退休時須分別計算舊制與新制退休金。