台灣科技業第四季展望 AI成長與成本上升並行
- 作者:Richard Brown
- 發佈時間:2026.10.06 09:59
- 最後更新時間:2026.10.06 09:59
- 作者:Richard Brown
- 發佈時間:2026.10.06 09:59
- 最後更新時間:2026.10.06 09:59
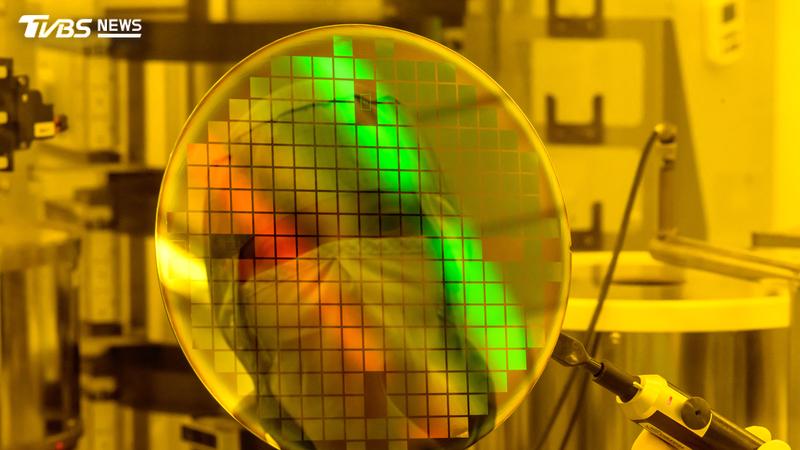
台灣科技業第四季展望,AI成長與成本上升並行。(圖/達志影像美聯社)
基礎設施支出可望支撐台灣科技供應商的需求,但記憶體短缺持續壓抑PC與智慧型手機市場。
台灣科技業進入2026年第四季,AI既帶動最強勁的需求,也推高了成本。雲端業者持續採購更多運算能力、客製化晶片與儲存設備;與此同時,記憶體短缺推升裝置價格,使PC品牌更難說服買家汰換現有設備。
基礎設施需求的強勁已反映在貿易數據上。台灣8月外銷訂單達1,029.6億美元,創歷史新高,年增71.4%。經濟部指出,成長主要來自AI,包括美國雲端業者自行開發的客製化晶片,即特殊應用積體電路(ASIC),訂單優於預期。
雲端投資可望持續成為本季主要成長動能。對鴻海、廣達、緯創、緯穎、英業達、技嘉與華碩而言,商機愈來愈集中於交付整合網路、電源與散熱的完整運算機櫃。
輝達Vera Rubin平台的世代轉換,使第四季成為這些製造商的關鍵時期。技嘉預期Vera Rubin系統將於本季開始出貨,與既有的B300及GB300業務並行。技嘉位於土城的新驗證中心,顯示出製造挑戰的規模:供應商必須同時測試散熱效能、電力負載、網路與軟體,以確保每座機櫃在長時間高負載下穩定運作。
客製化AI加速器正成為第二大需求來源。Google的TPU與Amazon的Trainium晶片與傳統GPU同步部署,為台灣的IC設計、晶圓代工、封裝及伺服器供應商帶來額外商機。這種多元化讓台灣企業得以在多種處理器架構中成長,但也要求業者支援更多配置與客戶專屬設計。
在晶片製造方面,隨著晶片設計業者追求更高效能與更低功耗,台積電2奈米製程正導入商用產品,包括聯發科天璣9600 Pro。該製程第二季僅占台積電晶圓營收的3%,但隨著產能拉升以支援新產品推出,貢獻可望擴大。
AI加速器出貨成長也將支撐先進封裝需求。結合運算晶粒與高頻寬記憶體(HBM)的大尺寸封裝,需要更大的載板面積與更多製程步驟,因此每顆晶片占用的產能更多。對日月光、欣興與京元電子等台灣封裝、載板、設備與測試供應商而言,這有助於接單,但也使產能吃緊。設備交期長,也限制了產能擴充的速度。
機櫃功耗提高,帶動對更先進的電源與液冷系統的需求,為台灣電源與散熱業者創造商機。每一代新的AI機櫃耗電都高於前一代,產生的熱量超出氣冷所能負荷,電流也超出傳統配電系統的設計容量。台達電與光寶科同時供應電源與液冷系統,奇鋐、雙鴻與健策則是主要的散熱供應商。
推升伺服器供應商的AI需求,同樣推高了裝置製造商的記憶體成本。筆電與智慧型手機前景疲弱,預期2026年全球出貨量雙雙下滑。記憶體成本對中低價位Android手機衝擊最大,而部分筆電需求已在今年稍早提前釋放,因為買家希望避開進一步漲價。這意味著仰賴大眾市場出貨量的供應商,第四季將面臨艱困局面。
聯發科正運用AI,強化在這兩個萎縮市場中的地位。在手機方面,9月推出的天璣9600 Pro專為在手機端直接執行AI模型而設計。在PC方面,聯發科與輝達合作、於6月Computex發表的RTX Spark,讓聯發科得以切入高階Windows電腦市場,相關產品預計今年秋季上市。兩個市場的商業考驗都在於:在記憶體成本已推高售價之際,裝置端AI是否實用到足以說服買家多付錢。
生產布局進一步增加了複雜度。台灣伺服器製造商正擴大美國營運,以貼近客戶,並回應美國要求本土製造的政治壓力。緯穎位於德州索科羅(Socorro)、投資16億美元的工廠已於第一季量產。緯創在沃思堡(Fort Worth)設立投資7億美元的工廠,廣達旗下雲達科技則在加州擴大布局。第四季,這些投資將影響訂單在何處交付、工廠如何配置設備,同時也提高成長所需的資金與管理資源。
第四季最可能的情境是強勁但不均衡的成長。AI基礎設施支出可望持續帶動先進半導體、封裝、伺服器、電源與散熱的需求,而PC與智慧型手機供應商則面臨出貨量下滑與更棘手的定價決策。對許多企業而言,主要挑戰將是因應零組件與材料短缺,以及測試產能的限制。