勞保年金怎麼領最划算?延後請領每年多4% 65歲後續工作也有眉角
- 記者:劉彥萱|攝影:焦漢文 陳儒桓 蔡明勳|責任編輯:新聞中心
- 發佈時間:2026.11.17 22:00
- 最後更新時間:2026.11.17 22:00
- 記者:劉彥萱|攝影:焦漢文 陳儒桓 蔡明勳|責任編輯:新聞中心
- 發佈時間:2026.11.17 22:00
- 最後更新時間:2026.11.17 22:00
勞保年金怎麼領成退休關鍵(圖/TVBS)
勞保局服務櫃檯前,民眾排隊等候辦理業務,不少人關心勞保老年給付究竟該一次領取,還是選擇按月領取,以及何時請領最有利。隨著高齡化社會來臨,退休規劃不再只是計算每月能領多少,更牽涉工作年限、健康狀況及整體財務安排。
有民眾表示,自己已經屆齡,未來傾向選擇月領,除了能提供穩定的退休收入,也能視個人財務狀況,將部分資金用於股票等投資,作為退休理財規劃的一環。
不過,專家提醒,勞保年金的請領方式與時間,仍須依個人條件及退休準備評估,不能單憑每月領取金額高低,就決定何時開始請領。
65歲後還能繼續工作嗎?勞保局說明加保條件
65歲不一定是職涯終點,若仍有工作能力,也可能繼續工作、累積收入。不過,屆齡後能否繼續參加勞保,仍須視過去的投保紀錄及是否已領取老年給付而定。
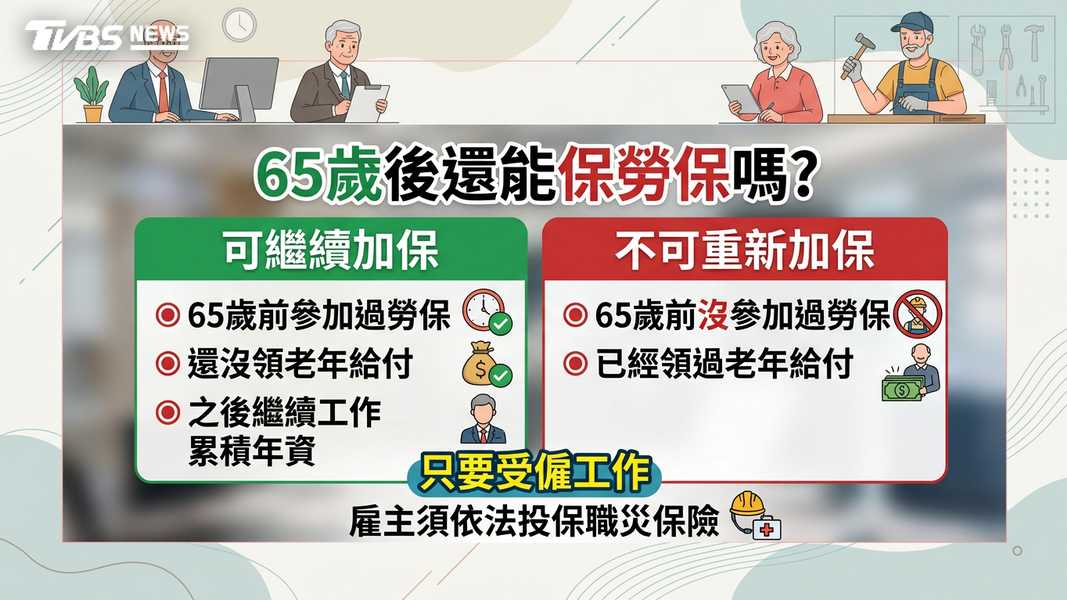
勞動部勞工保險局組長劉秀玲表示,若勞工在65歲前曾參加勞保,且尚未領取勞保老年給付,之後繼續工作,仍可依規定參加勞保,投保年齡及年資沒有上限。
但若65歲前從未參加勞保,或已經領取勞保老年給付,之後再從事工作,就不能重新參加勞保。不過,雇主仍須依法為符合規定的勞工投保職業災害保險。
因此,民眾若計畫退休後繼續工作,應先確認自身投保紀錄及給付請領情形,避免影響後續權益。
延後請領年金每年增4% 70歲請領最高多20%
除了按時請領,符合條件的勞工也可以選擇延後請領勞保老年年金。依規定,超過法定請領年齡後,每延後1年請領,年金金額增給4%,最多延後5年,最高增給20%。
以原本每月可領取2萬元為例,若延後至70歲請領,在符合最高增給條件下,每月年金可提高至2萬4千元。不過,這項安排的代價是延後期間無法領取這筆年金,必須有其他收入或退休準備支應生活。
劉秀玲指出,符合勞保老年年金法定請領年齡、投保年資滿15年,並離職退保的被保險人,即可依規定申請老年年金;若超過法定請領年齡才請領,則可依延後年限增給給付。
高齡金融規劃顧問孫國城建議,若目前仍有工作收入,且手邊存款及其他退休準備充足,可以考慮延後請領。此外,個人健康狀況、家族長壽情形及預期退休年限,也都是評估是否延後的重要因素。
退休保障不只靠年金 專家建議爭取長照福利與員工分紅
除了勞保年金,持續工作期間也可能是補強退休保障的機會。淡江大學保險系副教授郝充仁建議,勞工若有意延後退休,可以與雇主協商,爭取更完善的退休福利,甚至納入長期照顧相關保障。
尤其對科技業資深工程師或高階主管而言,若工作表現及職務條件允許,也可與公司討論增加員工分紅或配股,將部分資產累積為未來退休後的收入來源。
郝充仁指出,隨著高齡化社會發展,退休規劃不應只關注當下的薪資或年金金額,也應考量長期照護需求及退休後的財務穩定性。若能在工作期間同步累積多元保障,將有助於降低晚年經濟壓力。
工作與退休不必二選一 學者倡議年金領取方式更多元
面對高齡化與延後退休趨勢,郝充仁也建議,未來勞保制度可參考部分先進國家的作法,研議更具彈性的退休安排,讓勞工能依工作狀況,選擇部分退休、部分工作。
例如,未來可評估讓仍在職的勞工,依一定比例領取部分年金,同時保有工作收入,並將部分給付延後至年紀更大、照護需求增加時再領取。不過,這類部分請領及延後給付的制度設計,仍須進一步研議,並非現行勞保年金的既有選項。
65歲不一定是職涯終點,退休也不必然意味著完全離開職場。如何在工作收入、勞保年金與長期照護保障之間取得平衡,將是高齡社會下,個人退休規劃與勞保制度持續面對的重要課題。