退休規劃藏陷阱!3%法則恐失靈 「這2成本」最常被忽略
- 記者:劉俐均|攝影:余信翰
- 發佈時間:2026.09.17 22:00
- 最後更新時間:2026.09.17 22:00
- 記者:劉俐均|攝影:余信翰
- 發佈時間:2026.09.17 22:00
- 最後更新時間:2026.09.17 22:00
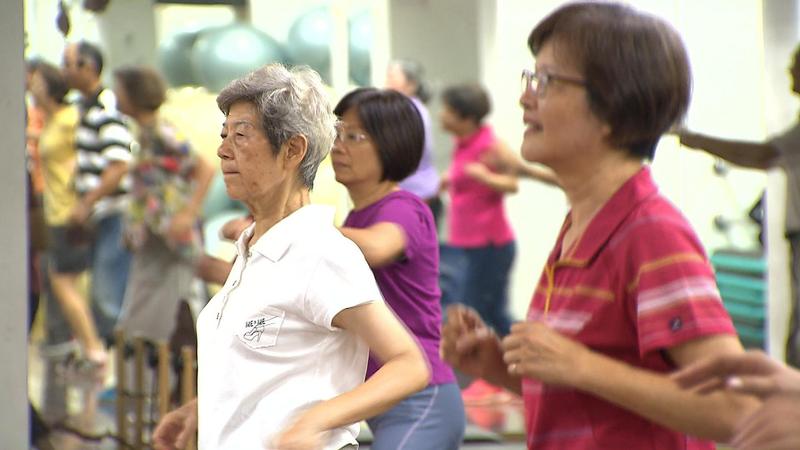
不只準備退休金 社交興趣支出也要提前留額度(圖/TVBS)
面對高齡化社會來臨,退休財務規劃成為民眾關注焦點。北教大幼兒與家庭教育學系教授郭葉珍分享自身理財策略,包括長期投資ETF、預留6個月緊急備用金,並遵循4%法則規劃退休支出。人力銀行專家則提醒,退休金試算常忽略醫療、長照及社交等隱形成本,呼籲民眾應全面考量未來風險。
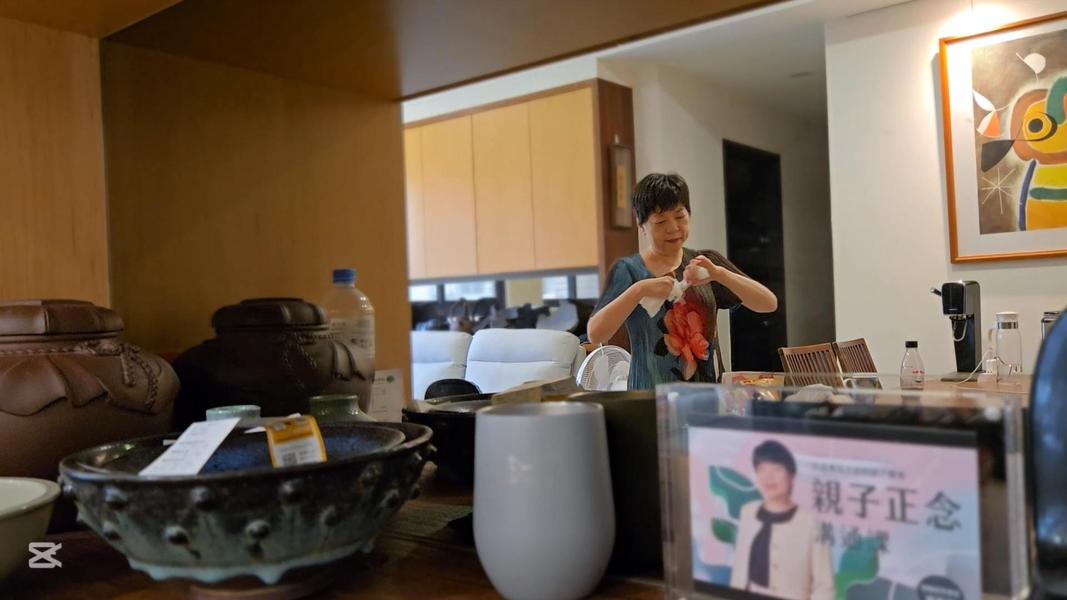
郭葉珍育有一兒一女,子女皆已成年且有工作,她目前已不再金援子女,薪資所得完全用於規劃未來退休生活。她表示,自己維持6個月存款作為緊急備用金,只要手邊現金超過60萬元就會投入ETF進行長期投資。在消費習慣上,郭葉珍相當理性,她認為依照4%法則計算,加上房貸已經繳清,每月生活開銷約5萬元應該足夠使用,多餘的錢也不會隨意花掉,確保退休後資金充裕。
不只準備退休金 社交興趣支出也要提前留額度
同樣逐步進入退休階段的上班族林小姐,從年輕時就建立存錢投資的意識。她表示,自己在40幾歲時就開始安排規劃,現金流來源除了政府提供的勞保、勞退之外,還有額外自提的部分。林小姐強調,醫療險非常重要,因為無法預知未來會發生什麼事情,包括手術費用、罹癌後的癌症險,甚至晚年可能面臨的失能或失智風險,這些都應納入醫療保障規劃中。
從年輕開始累積退休資產 第三人生才能更從容
退休族常見的超支花費狀況,包括資助子女、頻繁旅行與娛樂消費、衝動購物、忽略未來需求,以及過度樂觀心態等。近年通膨壓力增加,若未預留足夠資金,恐怕就會形成超支狀況。林小姐認為,充足的收入來源,不論是被動式收入或勞退金等每月固定收入,都能讓退休生活更加安心。她表示,常聽到有人覺得準備一兩千萬元就夠了,但退休後才發現冒出許多額外的大額支出,導致覺得太早退休了。
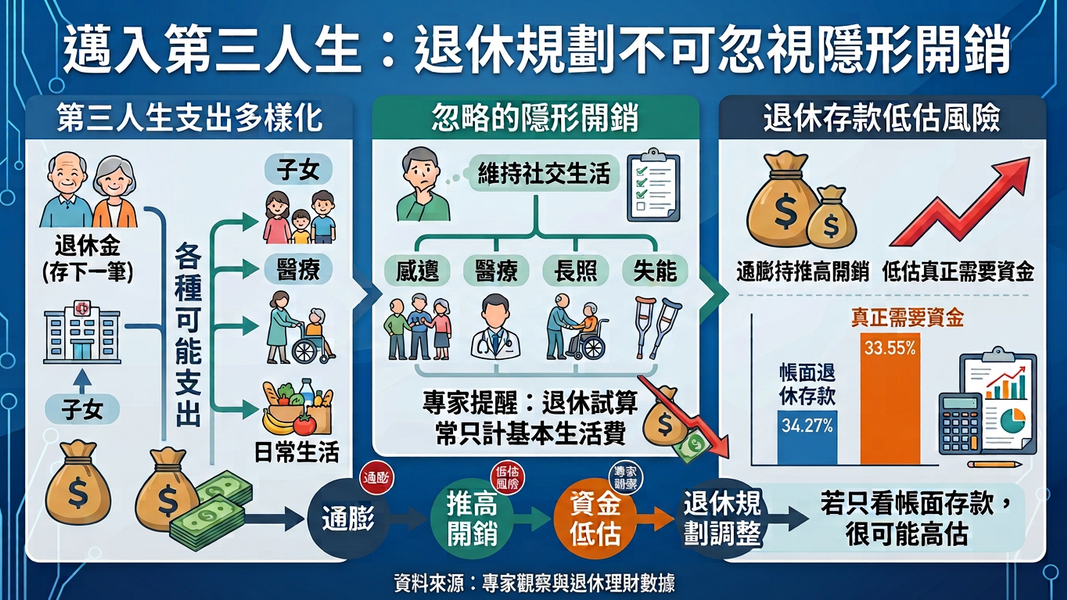
民眾在規劃財務時常遵循3%至4%法則,即退休第一年從總資產中提領3%至4%作為生活費,之後每年依通貨膨脹率調整金額,就能確保資金使用30年以上不易耗盡。然而,人力銀行高年級事業群資深經理詹宛榕提醒,理想試算往往只涵蓋日常基本開銷,忽略了長照與醫療的突發風險。
詹宛榕表示,多數人試算退休金時,都以生活基本開銷計算每月所需花費,但這個公式忽略了許多隱形成本。首先,隨著年齡增長,健康維持或疾病管理所需費用可能增加,退休後的疾病或長照費用常被忽略。其次是社交成本,退休後生活圈會逐漸縮小,但仍建議維持一定的社會交際,無論是興趣投資或學習成本,都應保留部分額度。活得越久,退休成本就比想像中更加沉重,必須精算未來折扣率,才能在第三人生中實現財務自由。