鴻海法說/寄售模式助攻!伺服器出貨暴增1.5倍 劉揚偉看好CPO商機
- 記者:謝佩穎
- 發佈時間:2026.11.12 16:56
- 最後更新時間:2026.11.12 16:56
- 記者:謝佩穎
- 發佈時間:2026.11.12 16:56
- 最後更新時間:2026.11.12 16:56
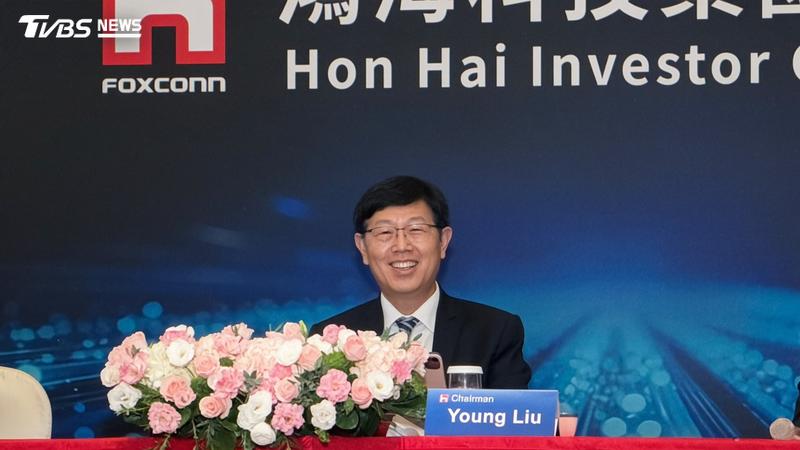
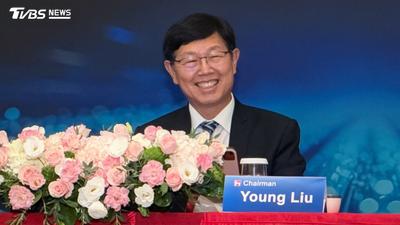
鴻海(2317)今(12)日召開第三季法說會,董事長劉揚偉親自出席。(圖/謝佩穎攝)
鴻海(2317)今(12)日召開第三季法說會。法人高度關注AI伺服器佈局,董事長劉揚偉指出,受惠於AI應用今年第三季鴻海ASIC AI伺服器出貨量「年增1.5倍」,成長力道大幅超越GPU伺服器的70%。劉揚偉強調,許多ASIC專案採用客戶自備晶片的「Consignment(寄售)」交易模式,不僅能大幅降低營運資金占用、提升資本效率,高度客製化需求也讓鴻海垂直整合優勢得以發揮。
ASIC出貨暴增1.5倍!「寄售模式」助攻資金效率、推升垂直整合
劉揚偉分析,大型雲端服務供應商(CSP)與模型開發商持續加大自研晶片投入,現在開發一顆ASIC甚至僅需9個月,帶動需求快速攀升;研調機構也預估,ASIC占整體AI伺服器出貨比重將從今年的27.8%,躍升至2030年的40%。
面對外資關注第四季雲端網路營收展望與高單價機櫃的影響,劉揚偉說明,由於不少ASIC甚至部分GPU解決方案採用「Consignment(寄售)」模式,扣除客戶自備晶片成本後,帳面營收占比雖會低於實際出貨量,但能有效減少營運資金占用、提高資金使用效率。同時,ASIC在系統架構、主板、液冷散熱到機櫃整合都有高度客製化需求,帶動鴻海垂直整合零組件營收從去年的1.3兆元成長至今年的「1.6兆元以上」,且平均毛利率高達15%以上,成為支撐獲利擴張的動能。
「電轉光」不可逆趨勢 微米級加工搶攻CPO商機
除了AI機櫃出貨強勁,劉揚偉也提到,次世代共同封裝光學(CPO)將是明後年往後看的重要技術發展。他強調,隨著大型語言模型對記憶體頻寬的要求越來越高,「從電轉變成光」的趨勢不會改變。
劉揚偉直言,目前鴻海在科技日已完整展出從線材(Cable)一路做到CPO交換器(Switch)的一條龍解決方案,集團具備完整的超精密加工與垂直整合實力,非常看好這方面的成長機會。
明年產業呈「K型發展」 劉揚偉:營運續拚雙位數成長
展望2027年整體營運,劉揚偉定調全球產業將呈現「K型發展」——AI基礎設施投資動能依舊強勁,傳統ICT產品則受記憶體供應吃緊與零組件漲價影響而表現分歧,但集團非常有信心2027年營運將維持雙位數成長。
至於近期AI雜音,劉揚偉則回應,目前終端算力需求依然強烈,CSP與Neocloud客戶的AI投資未見放緩跡象,短期內部分客戶甚至加速建置,長期則需持續觀察美國期中選舉後的政策與總經變數。