陽明Q3賺逾半個股本 EPS 5.32元創11季新高
- 記者:謝佩穎
- 發佈時間:2026.11.10 17:14
- 最後更新時間:2026.11.10 17:14
- 記者:謝佩穎
- 發佈時間:2026.11.10 17:14
- 最後更新時間:2026.11.10 17:14
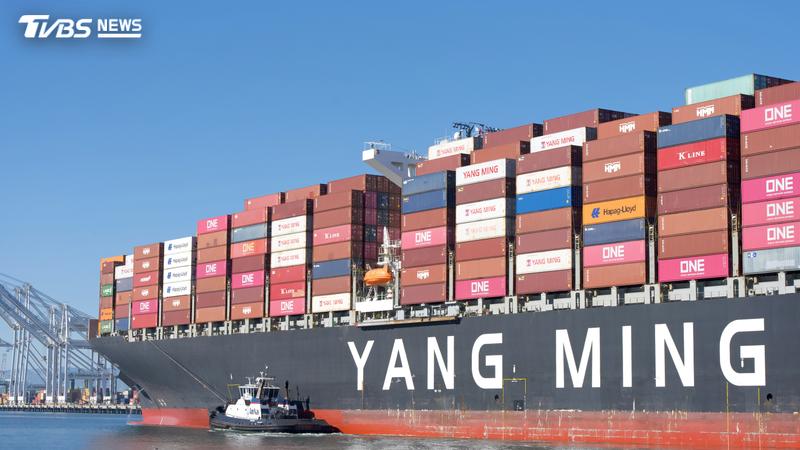
陽明海運(2609)第3季繳出亮眼成績單,單季稅後淨利達185.66億元,每股稅後盈餘(EPS)狂飆至5.32元。(示意圖/Shutterstock達志影像)
貨櫃航運傳統旺季報喜!陽明海運(2609)今(10)日召開第415次董事會,正式拍板通過最新第3季財報。受惠於歐美進口訂艙需求強勁,加上紅海危機繞行好望角、主要港口擁塞推升運價,陽明第3季繳出亮眼成績單,單季稅後淨利達185.66億元,每股稅後盈餘(EPS)狂飆至5.32元;累計前3季稅後淨利來到257.35億元,前3季EPS已站上7.37元。
旺季效應加持 前3季營收年增18%
根據財報數據,陽明海運115年第3季合併營收為641.47億元,稅後淨利185.66億元;累計前3季合併營收達1,487.31億元,稅後淨利257.35億元,運量與運價齊揚,帶動累計營收較去年同期大增約18%。
陽明海運指出,自第2季以來,歐美市場拉貨動能強勁,並一路延續至第3季傳統旺季。與此同時,因紅海地緣政治影響,全球多數航線持續繞行非洲好望角,加上全球主要港口面臨擁塞瓶頸,有效壓縮市場運力供給,成為支撐整體營運與運價維持高檔的關鍵主因。
農曆年提早迎年底拉貨潮 第4季動能仍穩
展望後市,海運研究機構Drewry預測,2026年全球航運供給成長約5%、需求成長3.1%,整體供需缺口逐步收斂。陽明分析,第4季市場需求仍相對穩定,且因明年農曆新年時間較早,預期年底前將掀起一波傳統趕出貨潮,加上全球部分港口運輸瓶頸未解,有助於支撐年底整體運價與營運動能。
不過針對2027年市況,Drewry預估新造船陸續交付下,供給與需求將分別成長8.8%及6.2%。陽明提醒,未來地緣政治變化、美中貿易關稅政策、全球碼頭勞資談判與作業效率,以及國際油價走勢,都將是牽動市場的關鍵變數;但另一方面,國際海事組織(IMO)與歐盟法規加速推進航運淨零,將促使老舊船舶加速淘汰、航線減速航行,預期將形成運力供給的結構性收縮。
砸資布局新加坡買樓 捐1500萬助高科大育才
今日董事會亦同步通過兩大重要決議。首先,考量新加坡為陽明在亞洲不可或缺的核心轉運樞紐,為因應區域中心長期營運拓展,董事會授權100%持股之「陽明(新加坡)有限公司」購置當地自有辦公室,深耕在地航線服務。
此外,為擴充國內高階甲級船員人才庫,陽明宣布捐贈新台幣1,500萬元予國立高雄科技大學,全力支持建置「多功能船舶操縱模擬機」等關鍵設備。陽明表示,此舉將打造符合國際海事組織標準(STCW)的實務教學環境,並擴大產學媒合,協助學子無縫接軌就業市場,培育具競爭力的本土海事航運專才。