普發1萬怎麼花?三寶媽曝「這筆錢」秒花光 專家揭不同族群財務選擇
- 記者:劉彥萱|攝影:何佳陽|責任編輯:新聞中心
- 發佈時間:2026.10.02 22:00
- 最後更新時間:2026.10.02 22:00
- 記者:劉彥萱|攝影:何佳陽|責任編輯:新聞中心
- 發佈時間:2026.10.02 22:00
- 最後更新時間:2026.10.02 22:00

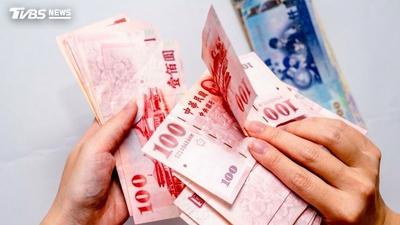
普發現金刺激消費有限(圖/TVBS)
明年政府再度普發現金,一家五口就能領到5萬元,對有小孩的家庭來說,這筆錢可以拿來支付生活開銷,也有人選擇投入投資市場。只是同樣1萬元,花法大不同,究竟能為台灣經濟帶來多少消費動能,也引發討論。

一家5口領5萬 三寶媽:生活開銷一下就吃掉
三寶媽婉芳育有3個孩子,分別就讀小學、國中和高中,光是補習、安親和才藝費,每個月就超過3萬元。婉芳表示,小兒子英文加安親,每個月大約就要1萬元;老二從小學小提琴,加上英文費用,每個月同樣超過1萬元。養一個孩子已經不容易,更何況一次養3個。明年政府普發現金,一家5口共可領到5萬元,對婉芳一家來說,確實能稍微減輕家庭負擔,但這筆錢很快就會投入日常生活支出。
婉芳說,至少一半會直接拿來當生活費,包括孩子補習費、每個月的管理費、水電費等各項開銷。
對她而言,這1萬元更像是多了一筆生活費,用來填補家庭支出缺口,也提到光是到大賣場採買食材,一趟就可能花上4、5千元,1萬元其實很快就會用完。
同樣1萬元有人花、有人存 理財專家教你這樣用
不過,對部分民眾來說,1萬元不急著花掉,而是選擇拿來投資,讓這筆錢有機會持續累積。
理財專家楊倩琳建議,如果拿到額外的1萬元,可以考慮投入市值型ETF,分散布局台灣、美國甚至全球市場。她以009816、009814和009826為例,分別涵蓋台灣、美國及全球市場,透過分散投資降低單一市場集中風險。
楊倩琳認為,政府發放的現金,或其他額外獲得的收入,如果沒有立即性的生活需求,可以考慮先存下來,再依照自身風險承受度進行投資。如果希望追求更積極的報酬,也可以考慮主動式ETF,不過相對波動也可能比較大。
她舉00991A為例,採取50加100的選股邏輯,除了布局台灣大型企業,也納入具有成長潛力的企業,讓投資組合同時涵蓋成熟企業與潛力股。
8成民眾已花完 但新增消費不到3成
普發現金對不同收入、不同族群來說,也有不同的財務選擇。
有人拿去吃飯、購物,有人拿來繳信用卡、房租,也有人選擇存下來或投入投資市場。
根據中研院調查,去年政府普發1萬元,截至今年3月,雖然超過8成民眾已經把錢花完,但進一步換算,這筆錢的邊際消費傾向只有0.29。
換句話說,政府每發出1元,民眾實際增加、原本沒有預計的消費約為0.29元,其餘多數資金則用於原本就存在的固定支出,或存進銀行。
也就是說,1萬元確實進入民眾口袋,卻不代表每一塊錢都會轉化成新增消費,實際帶動景氣的效果仍有限。
文化大學社福系教授王順民分析,對不同經濟條件的家庭來說,普發現金產生的效果並不相同。對經濟弱勢家庭而言,可能主要用來支應原本的生活支出;對中高所得家庭,則可能選擇儲蓄或投資。
他認為,從過去三倍券、五倍券及消費券等政策經驗來看,普發政策本身的乘數效果有限,對經濟弱勢家庭而言,也可能只是取代原本就會發生的支出。
現金入袋不等於消費增加 旅宿業:訂房未明顯成長
從產業端來看,普發現金是否能轉化成消費,也未必如預期。
臺北市旅館商業同業公會理事長趙一任表示,從過去消費券經驗來看,刺激消費的效果並不算明顯,更何況這次是沒有消費限制的現金,民眾可以自由選擇花費、儲蓄或投資。
他觀察,去年普發現金後,旅宿業訂房率並沒有明顯增加,真正拿這筆錢投入娛樂、旅遊等消費的民眾,仍是少數。
也就是說,普發1萬元人人有感,卻不代表每一塊錢都會進入市場形成新增消費。
對不少家庭來說,這筆錢首先解決的,仍是房租、水電、食材、補習費等日常開銷。
短期解燃眉之急 低薪高房價仍待長期解方
普發現金對部分家庭而言,可以暫時減輕生活壓力,尤其對經濟弱勢族群,更可能成為短期的救急資金。
但文化大學社福系教授王順民指出,若政策只是每個人都領到相同金額,未必能真正回應不同族群的需求。
他認為,政府除了思考現金發放,也可以進一步討論財政分配、公共投資、社會性投資以及還債等不同運用方式,讓有限的財政資源發揮更長期的效果。
一人1萬元,簡單快速、人人有份,看起來公平,但當錢花完後,低薪、高物價、住房與就業等問題依舊存在。
普發現金可以暫時補上家庭支出的缺口,卻難以單靠一次性的現金發放,改變長期生活條件。
如何讓經濟成長的成果,轉化為更穩定的薪資、住房、社會福利與公共投資,讓不同世代、不同所得的民眾都能共享經濟成長成果,仍是後續政策需要持續思考的方向。