重返輝達水冷供應鏈!雙鴻Q4出貨迎高峰 目標價上看2000元
- 記者:謝佩穎
- 發佈時間:2026.09.29 11:21
- 最後更新時間:2026.09.29 11:21
- 記者:謝佩穎
- 發佈時間:2026.09.29 11:21
- 最後更新時間:2026.09.29 11:21
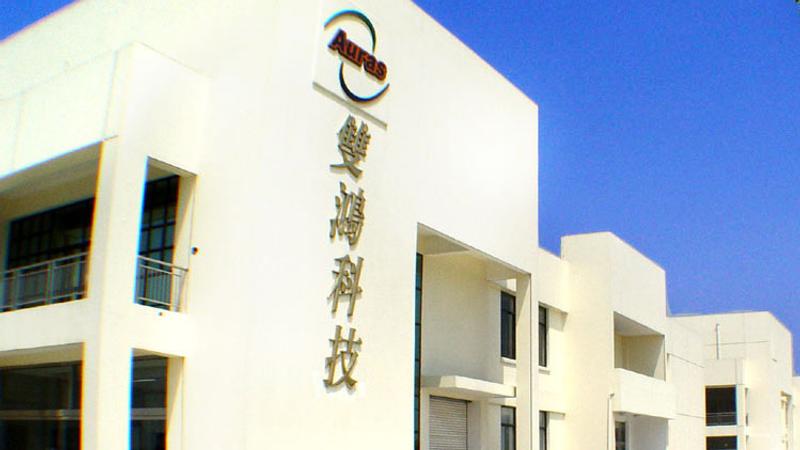
散熱龍頭雙鴻(3324)已強勢重返輝達(NVIDIA)水冷供應鏈名單,法人維持買進平等,更將12個月目標價調升至2,000元。(圖/雙鴻官網)
隨著全球AI浪潮持續,各大雲端服務供應商(CSP)對算力與資料中心的軍備競賽從未停止。在AI晶片與伺服器功耗急速飆升下,散熱技術全面迎來世代交替,高效能水冷系統已成兵家必爭之地。本土法人最新研究報告指出,散熱龍頭雙鴻(3324)已強勢重返輝達(NVIDIA)水冷供應鏈名單,並同步在美系CSP自研晶片(ASIC)及超微(AMD)新平台斬獲大單,後續營運動能全面引爆,法人維持「買進」評等,更一口氣將12個月目標價調升至2,000元。
水冷出貨大爆發!Q4營收獲利將迎歷史高峰
市場報告顯示,雙鴻今年7至8月累計營收達69億元,表現相當亮眼,主要歸功於水冷產品出貨顯著增長,加上部分6月遞延訂單順利於本季認列。法人進一步指出,隨著雙鴻正式重返輝達水冷供應鏈,包括機櫃分歧管(Rack manifold)、內部分歧管(Inner manifold)等關鍵零組件第四季起將全面量產,帶動單季水冷營收比重急遽拉升,營運與獲利預料將雙雙站上波段高峰。
在強勁訂單挹注下,本土法人預估雙鴻2026年全年營收將達382.81億元,年增高達64.5%,稅後淨利估達54.45億元,全年每股盈餘(EPS)上看58.51元。
2027年EPS上看「9字頭」
法人分析,雙鴻在美系CSP大廠的自研晶片(ASIC)領域取得關鍵突破,已順利切入多家業者的水冷產品供應鏈,預計自第四季起陸續量產出貨。此外,超微(AMD)新一代MI400系列產品也同步啟動拉貨,法人預期明年來自AMD的營收貢獻將達雙位數百分比。
法人強調,隨著AI伺服器規格全面由傳統氣冷轉向水冷架構,冷卻分配單元(CDU)等高單價模組需求同步激增。法人推估,雙鴻2027年營收規模將進一步躍升至466.61億元、年增21.9%,全年EPS更將迎來爆發性成長,跳升至90.82元。
法人大幅調升目標價至2,000元
看好水冷散熱滲透率急速擴大,加上雙鴻重返一線供應鏈後市占份額顯著回升,本土法人全面調升雙鴻2026年與2027年的獲利預估,調幅分別達15%與35%。法人以2027年預估EPS之22倍本益比作為評價基準,維持「買進」評等,並將目標價一舉推升至2,000元。