「建商叫、央行不能硬邦邦」 楊金龍談房市鬆綁:非關選舉、漸進滾動
- 記者:謝佩穎
- 發佈時間:2026.09.17 17:56
- 最後更新時間:2026.09.17 17:56
- 記者:謝佩穎
- 發佈時間:2026.09.17 17:56
- 最後更新時間:2026.09.17 17:56
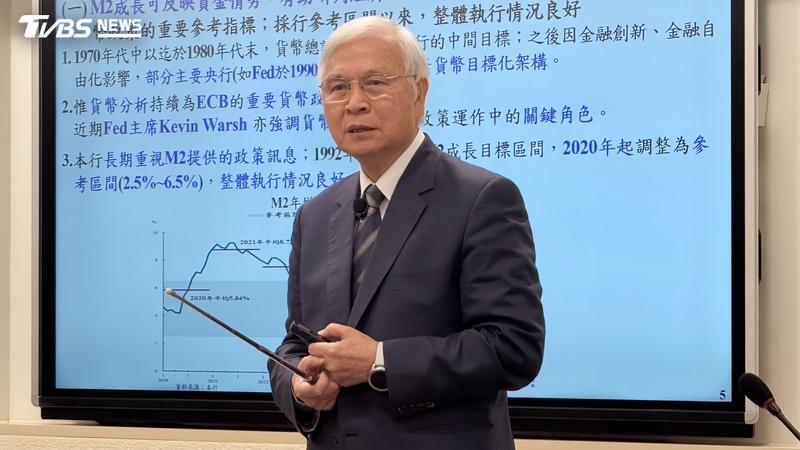
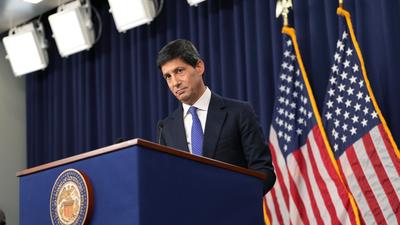
央行總裁楊金龍。(圖/謝佩穎攝)
央行今(17)日召開利率決策會議,會後宣布利率連凍,並選擇對信用管制部分鬆綁,包括第二戶貸款成數從6成調升至7成、建商購地貸款必須在18個月內動工的強制規定刪除,回歸銀行自主管理。總裁楊金龍在會後記者會上坦言,管制歷經兩年多「已經掐得死死的」,業界「叫叫叫」,央行也不能始終「硬邦邦」不知變通,強調鬆綁要一步一步來,不能一次就全放。
理事會僅1票反對 憂太快放寬恐引發反轉風險
針對信用管制鬆綁的決策過程,楊金龍透露,全體理事僅有1位投下反對票,立場與今(2026)年 3 月份理監事會時持保留態度的理事一致。態度較為嚴格的理事主要擔憂,如果太快放寬導致房市、貸款再度飆升,一旦未來情勢反轉要再緊縮回來,手段勢必要更加強烈。
在這次鬆綁的其中一項,是針對購地貸款 18 個月動工切結放寬。楊金龍指出,確實在實務上遇到很多個案,加上先前的土方之亂、缺工等普遍問題,央行都必須考量在內,再加上銀行在授信審核與貸後管理上已展現良好自律成效,因此決定適度放寬回歸銀行依個案審查自主控管。
房貸集中度下降 楊金龍:成效已現「不能一直硬邦邦」
回顧管制歷程,不動產集中度曾一路攀升突破 37%,在經過第七波的信用管制措施後,不動產貸款集中度已由 37.61% 降至 34.44%,顯示金融資源過度集中不動產的狀況已獲具體改善,炒作與民眾看漲預期心理亦明顯緩和。
楊金龍坦言,這兩年推行管制以來,相關業界反彈聲浪不斷,受不了「叫叫叫」,甚至外界有人認為央行「把市場掐得死死的」。楊金龍強調,央行必須考量大家的心情,不能始終「硬邦邦」,儘管管制兩年多已經夠長,成效也出來,但適度的調整仍是基於數據、專業的判斷,絕非外界猜測的選舉考量。
信用管制何時鬆綁?楊金龍:採「漸進滾動」
至於其他信用管制政策何時鬆綁?楊金龍明確指出,目前採取「一步一步來、滾動式檢討」的步調,最核心的考量是調控的「速度」,必須密切觀察物價、通膨及金融情勢,在維持金融體系穩定的前提下審慎推進。