全台銀行大缺錢 中小型企業、傳產淪「次等客戶」
- 記者:唐家儀|攝影:李皇龍|責任編輯:新聞中心
- 發佈時間:2026.10.28 17:37
- 最後更新時間:2026.10.28 17:37
- 記者:唐家儀|攝影:李皇龍|責任編輯:新聞中心
- 發佈時間:2026.10.28 17:37
- 最後更新時間:2026.10.28 17:37
市場資金緊俏,開始出現銀行打電話道歉的情況說「沒錢可借」(圖/TVBS)
市場資金持續緊俏,銀行放款開始挑利率、挑客戶,近期銀行更出現一個共同舉動,就是打電話跟客戶「道歉」,說沒錢可借了。銀行業把箭頭指向AI產業擴廠與台股熱絡、建築融資與房貸三大兇手,存放比攀升,逼近9成水位。資金排擠效應下,銀行首選自然是火熱的科技廠,中小型傳統產業則淪為次等客戶。
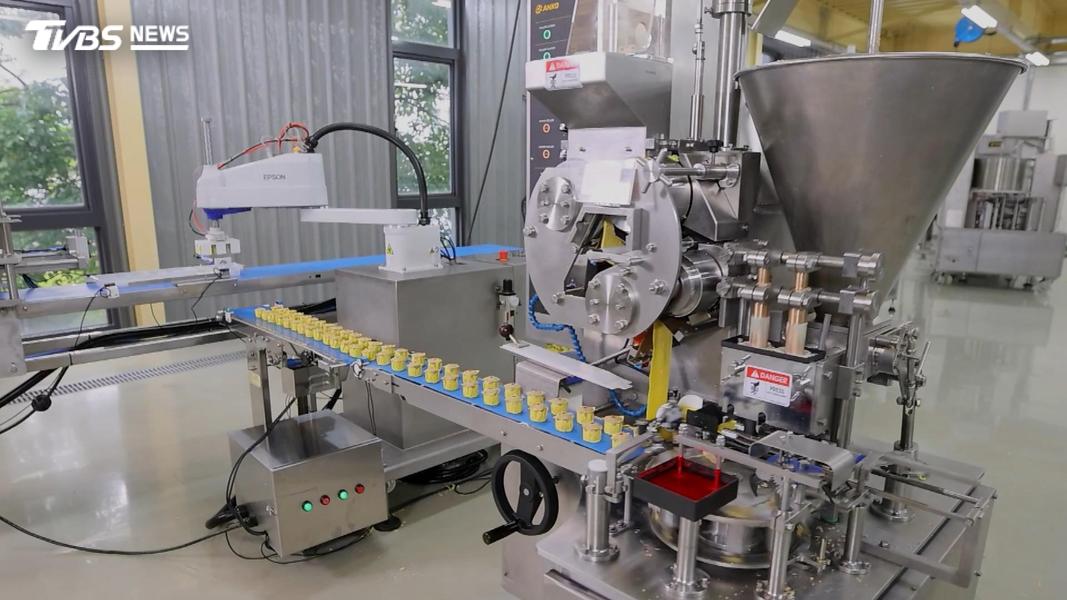
食品機械產業近年不斷升級,邁向智慧製造、數位化管理,像是製作櫻花、愛心形狀到各式海洋生物造型水餃,都不用靠人工塑形,全交由機器代勞,一分鐘可製作上百個。然而,對食品機械業者而言,若想持續進化,從模具開發到設備升級,每一步都需投入大量資金研發,偏偏現在想向銀行借錢,已沒有這麼容易。
食品機械業執行長歐陽志成表示,不論是同業或自家公司,都收到銀行傳達的訊息,表明近期資金希望優先保留給半導體或AI產業,針對傳統產業的貸款申請,銀行會多加考慮。歐陽志成進一步指出,原本都有固定的利率,但最近收到通知,若要續約,銀行會要求增加利率,理由是銀行成本提高,需要進行調整。
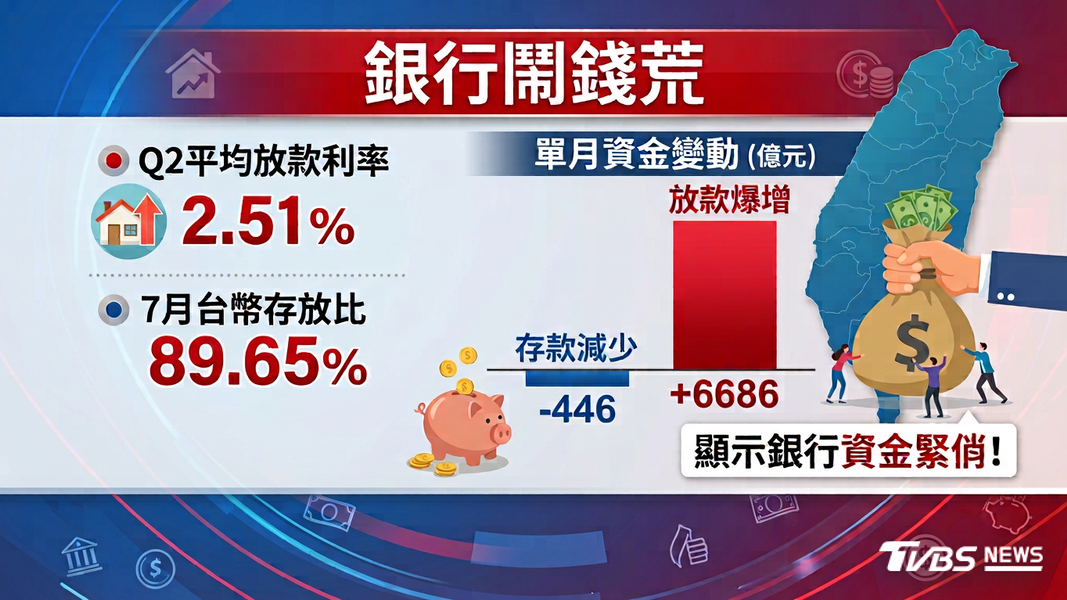
台灣股市雖然創下新高,銀行卻出現錢荒現象,借款利率持續攀升。今年第二季平均放款利率來到2.51%,7月台幣存放比逼近9成,全體銀行台幣存款單月減少446億元,放款數字卻爆增6686億元,顯示銀行資金相當緊俏。
貸款專家貴哥分析,目前情況等於銀行100元已有90元放出去,其實相當危險,早期在銀行工作時根本沒有這些問題。貴哥說明,由於銀行的錢不夠放,存款利率持續調高,調高後銀行成本跟著變高,因此會挑選較好的客戶,優先放款給較安全、較會賺錢、前景好的客戶。
理專態度變了!變成「走過路過趕快過」
地政士事務所所長鄭文在認為,這一波缺錢情況相當麻煩,以前缺錢是因為銀行法第72條之1額度滿了,這次缺錢不是因為額度滿了,而是銀行真的沒錢了。鄭文在觀察到,以前銀行理專態度是「走過路過別錯過」,現在理專不見了,變成「走過路過趕快過」,因為銀行沒有額度,接案子會很麻煩,到時候可能排撥或利率、手續費都會衍生爭議,與其如此,乾脆直接放生客戶。
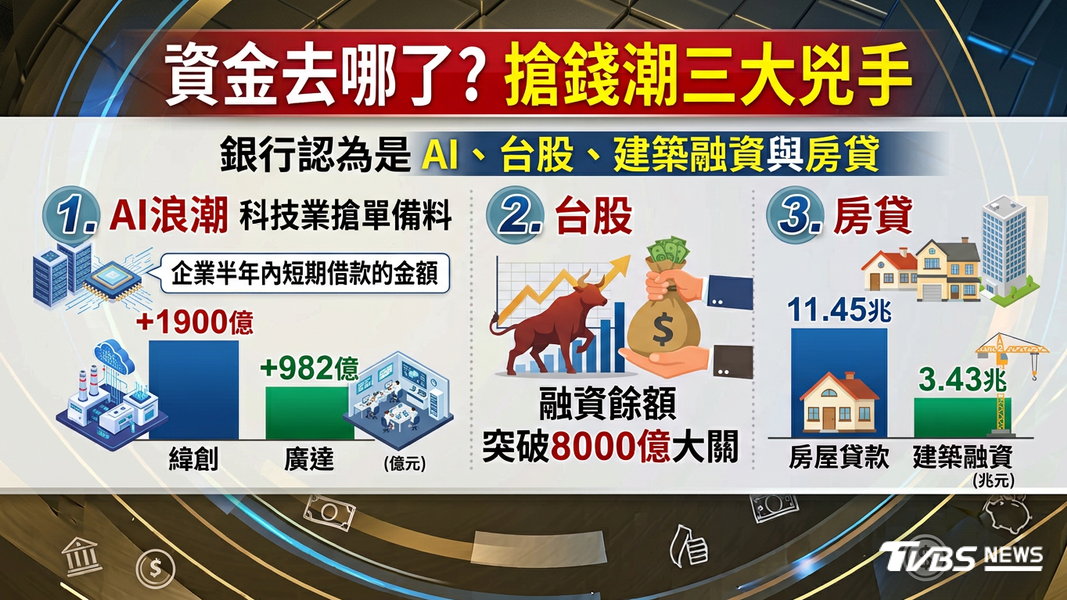
銀行業將資金緊縮的原因指向AI產業、台股及建築融資與房貸三大方向。據統計,企業半年內短期借款金額大增,緯創半年內暴增逾1900億元,廣達也增加近千億元,加上台股融資餘額突破8000億元大關,以及高達11.45兆元的房屋貸款,資金大量往這三大方向流出。因此現在銀行甚至出現,打電話給客戶道歉的舉動,不是不想借,而是沒錢借了!
貴哥舉例說明,有些傳產企業授信額度是3億、5億,使用類似理財型額度,有額度但企業需要時才動用,不需要時不用計息,現在銀行可能要打電話道歉,告知客戶資金若不趕快用,可能就沒辦法繼續提供。
銀行不看忠誠度 只看貢獻度
鄭文在強調,現在銀行不看忠誠度,不管往來幾年,看的是貢獻度,就是看誰的手續費給得高、給得多。鄭文在透露,有些銀行更直白告知,除了基本條件外,可能還要再加房貸壽險,這樣銀行獲利率會比較高,否則就會挑選客戶。鄭文在認為,現在股市還很熱,可能還有一段痛苦的路要走。
在資金排擠效應下,銀行首選自然是火熱的科技廠,傳統產業相對不受重視,只能想辦法從其他管道尋找資金。歐陽志成坦言,這一定會影響,傳統製造業及其他產業的投資意願,甚至投資時間都會拉長。歐陽志成說明,公司可能從研發補助案、行銷補助案著手,想辦法從政府端申請補助款項,藉由實際實績向政府申請,加強公司營運,補掉外面資金成本提高的缺口。
搶錢大作戰擾動整個金融產業界,但資源通常大者恆大,規模較小的傳產及中小企業,只能想辦法在銀行之外尋找其他出路。