黃仁勳走後留爛攤!輝達遭曝「保單有漏洞」 挨告恐自掏腰包賠款
- 編譯:李庭宇
- 發佈時間:2026.11.15 10:49
- 最後更新時間:2026.11.15 10:49
- 編譯:李庭宇
- 發佈時間:2026.11.15 10:49
- 最後更新時間:2026.11.15 10:49
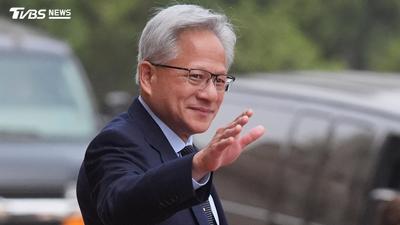
輝達前執行長黃仁勳因涉入桃色與共諜風波辭職,公司不僅遭股東集體提告,更傳出保單獨缺公司自身保障,恐面臨自行承擔鉅額訴訟與賠償費用的風險。(圖/Shutterstock達志影像)
全球AI晶片龍頭輝達前執行長黃仁勳近期捲入婚外情及疑似共諜案辭職後,公司不僅恐面臨股東集體訴訟,更被爆出並未投保大型上市公司普遍購買的「公司自身責任保險」。這意味著輝達一旦在相關官司中敗訴,恐須自行承擔天價賠償金與律師費,營運面臨嚴峻財務考驗。
高層桃色與諜影風波 牽動市值蒸發近6.5兆
據《金融時報》(Financial Times)報導,黃仁勳近期接連傳出婚外情醜聞,其中一名關係人更涉嫌替中國大陸從事間諜活動,迫使黃仁勳最終於12日宣布請辭輝達執行長一職。消息重創市場信心,輝達股價當日重挫4.3%,單日市值蒸發近2,000億美元(約新台幣6兆5,782億元)。本週已有投資人正式提起集體訴訟,指控輝達與黃仁勳針對其與黃樂之間的關係,對外作出不實或具誤導性的陳述。
保單獨厚高層個人 公司遭告恐無險可賠
根據報導,大型上市公司為因應管理層言行與決策引發的法律風險,通常會投保「董事及高階主管責任保險」(D&O責任險)。該險種主要分為A、B、C三類保障:
- A類:保障董事及高階主管個人
- B類:補償公司代高階主管墊付的相關費用
- C類:保障公司本身遭到訴訟時的法律費用與賠償責任。
然而,兩名知情人士透露,輝達透過保險經紀公司怡安(Aon)投保的D&O責任險,最高保額雖高達9億美元(約新台幣292億5,000萬元),卻僅涵蓋A類保障,完全未納入B類與C類。因此,若股東主張輝達隱瞞重大風險或不實陳述導致股價暴跌並求償,輝達將無法透過現有保單轉嫁公司自身的法律訴訟與賠償成本。
投保方式業界罕見 專家直言美企無時無刻被告
《金融時報》指出,輝達的投保策略在大型上市企業中極為罕見。根據保險經紀公司韋萊韜悅(WTW)2018年的調查數據,高達91%的受訪上市公司均購有獨立D&O責任險,且超過80%的企業同時涵蓋A、B、C三類完整保障。
Stewarts律師事務所保險爭議主管亞倫.勒馬克(Aaron Le Marquer)分析,上市公司同時投保A類與B類幾乎是業界基本標配,而美國多數大型企業因訴訟風險極高,也都會加購C類保障。勒馬克直言:「大家無時無刻都在被告。」保險公司三井住友海上火災保險(MSIG)金融險主管布萊恩.波伊爾(Bryan Boyle)也指出,美國大型企業通常會買齊三類保障,保額動輒數億美元,像輝達這樣僅購買A類保障的情況「非常罕見」,推測部分企業可能是基於節省保費的考量。
不過,輝達這份保額達9億美元(約新台幣296億0,226萬元)的A類保單並非完全沒有發揮空間。法律界指出,若未來有股東代表公司,針對涉嫌損害企業利益的高階主管提起「衍生訴訟」,相關費用仍有機會符合該保單的理賠條件。
文章引用