台塑四寶遭血洗!南亞、台化摜跌停 台塑、台塑化慘跌9%
- 記者:謝佩穎
- 發佈時間:2026.10.15 10:48
- 最後更新時間:2026.10.15 10:48
- 記者:謝佩穎
- 發佈時間:2026.10.15 10:48
- 最後更新時間:2026.10.15 10:48
台股今(15)日傳產龍頭股遭遇沉重賣壓,台塑四寶全面重挫。(圖/台塑官網)
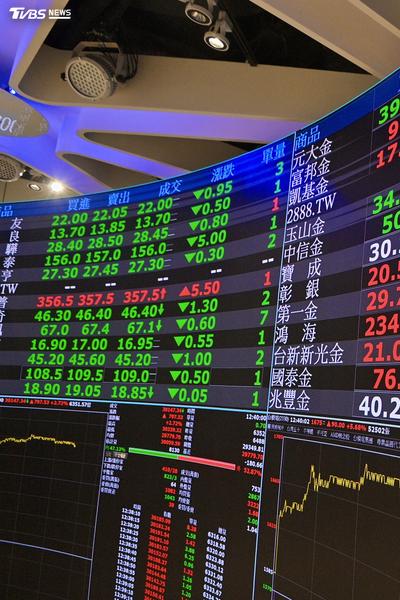
台股今(15)日傳產龍頭股遭遇沉重賣壓,台塑四寶全面重挫!其中南亞(1303)、台化(1326)雙雙摜入跌停,委賣張數高掛萬張;台塑(1301)與台塑化(6505)重挫逾9%,盤中爆出巨量拋售潮,成為盤面提款重災區。
今日盤面資金大舉撤出傳產指標,台塑四寶全面跳水,南亞(1303)股價重挫摜至跌停價 314.5元,盤中成交量爆出8.9萬張,仍有逾1.1萬張等著排隊拋售。台化(1326)同步遭摜壓至跌停價77元,成交量達6.5萬張,盤中跌停委賣單高掛逾6,000張;台塑(1301)盤中重跌逾9%,最低來到80.8元,爆出超過10萬張巨量;台塑化(6505)跌幅同樣超過9%,成交量達3.5萬張。
四寶目標價一次看 台塑調降至中立
針對台塑四寶第3季(3Q26)自結獲利與未來展望,本土投顧最新報告指出,台塑第3季自結營業利益為 -42.1 億元,本業「轉盈為虧」,自結稅後 EPS 僅 0.9 元,大幅低於預期的 1.63 元。受高油價與原料(乙烯、丙烯)成本居高不下影響,利差明顯縮窄,加上中國產能過剩競爭,產品轉嫁能力有限,本業營運持續承壓。
因此針對台塑投資建議由「買進」調降至中立(Neutral),先前目標價 75 元已到價,認為目前評價尚屬合理。
南亞電材強勁支撐 上調目標價至375元
南亞第3季營業利益達 183.1 億元(季增61.2%),本業表現優於預期;惟受轉投資認列影響,自結稅後 EPS 4.9 元略低於預期之 5.15 元。因電子材料需求強勁、產能利用率趨近滿載且產品價格持續調升,加上化工產品 EG 利差擴大,帶動本業獲利大幅衝高。法人維持「買進(Buy)」評等,預估 2026/2027 年 EPS 分別為 15.71 元與 26.82 元,目標價由 350 元上調至 375 元。
台化維持「買進」評等
台化第3季營業利益-8.8 億元,本業轉虧;自結稅後 EPS 0.92 元,低於預期的 1.22 元。法人表示,塑料產品雖持續面臨中國低價競爭壓力,但芳香烴產業供需相對吃緊,利差可望於第4季改善,支撐營運表現。維持「買進(Buy)」評等,預估 2026/2027 年 EPS 為 3.76 元與 4.33 元,目標價維持 84 元。
煉油利差處高檔 台塑化上調目標價至 125 元
台塑化第3季營業利益 320.82 億元,雖受輕油與烯烴產品虧損拖累低於預期,但稅後 EPS 仍有 2.76 元。受中東與俄羅斯煉廠受損影響,成品油(特別是柴油、汽油)供應吃緊,煉油利差維持在每桶約 40 美元的高檔水準;加上沙國下調輕質原油 OSP,有利亞洲煉廠採購成本。
法人指出,台塑化維持「買進」評等,考量國際煉油同業評價上修,目標價由 110 元上調至 125 元。