看好台股Q4挑戰53K! 專家「19檔口袋名單」進出場策略曝光
- 作者:今周刊
- 發佈時間:2026.09.30 16:36
- 最後更新時間:2026.09.30 16:36
- 作者:今周刊
- 發佈時間:2026.09.30 16:36
- 最後更新時間:2026.09.30 16:36
專家樂觀看待台股行情。(圖/TVBS資料照)
撰文:范振鴻、林心怡
時序進入10月,群益投顧總經理范振鴻樂觀看待台股第四季有望上攻「五萬三」;然而,台股創高之前,仍須留意大盤指數「先蹲後跳」的投資風險。
展望今年第四季,台美股市可望續強,預估第四季台股指數,將落在43000至53000區間,在時間點上,隨著美國期中選舉於11月底結束,不確定因素消除,搭配企業獲利持續成長的數字揭露,屆時應有較大機會挑戰高點。進一步看,預估2027年台股將持續上攻59458點,有機會挑戰6萬點大關。
至於看好理由,首先,回顧過去美股一百年的經驗,第四季上漲機率77.5%,下跌機率為22.5%,遇到期中選舉當年,第四季上漲機率更達80%,平均漲幅6.4%至6.6%。整體來說,通常就是選前震盪、選後上漲。
而即使美國期中選舉變數多,尤其美國總統川普當前的民調低迷,選情不利共和黨,讓金融市場擔心傾向反對AI高速成長的民主黨主導美國國會,但或許股價衝擊可能如先前「AI末日論」,僅是幾天短線的修正,倒也不用太擔心,拉回反而是找買點的好機會。
其次,台美強勁的經濟成長與企業獲利,仍是股市上漲的關鍵。市場預估,今年美國企業獲利將年增28.6%、明年年增18.9%;台股企業獲利今年將年增76.5%,明年也有18.69%的成長空間。
多頭可期》升息減壓 ETF資金也回流
此外,觀察9月中旬美國聯準會 FOMC(聯邦公開市場委員會)會議後,雖然宣布升息,但市場視為利空出盡,當天美股ETF淨流入約575億美元,前八個交易日合計約1200億美元,資金回流印證評價吸引力。這樣的市場情緒,也有助於股市後續上漲。
當然,聯準會是否持續升息仍是市場變數,但根據彭博引用美國OTC交易預測對CPI(消費者物價指數)年增率的預估,CPI年增率自今年5月攀升到4.2%的年度高點後,9月、10月都在3%附近,11月有機會來到3.72%後,明年1月將開始一路走跌,在通膨可望減緩之下,預料明年第一季升息機率不高。
另一方面,ETF市場規模擴大與定期定額資金持續流入,也成為支撐市場的重要力量,在資金寬鬆、企業獲利強勁的預期加持下,帶動第四季行情多頭可期。
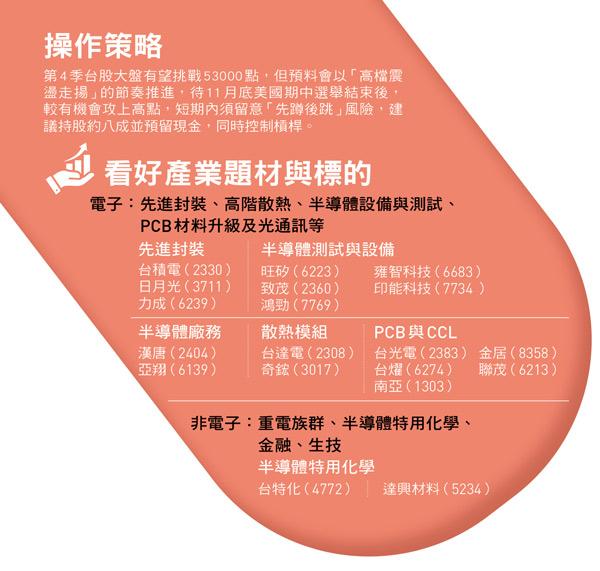
至於在選股方面,電子族群持續聚焦AI主軸,包括先進封裝、高階散熱、半導體設備與測試、PCB(印刷電路板)材料升級及光通訊等;傳產部分,看好AI帶動用電需求下的重電族群、受惠二奈米擴產的半導體特用化學,以及金融、生技等具獲利與政策題材支撐的族群。
首選族群》AI正規軍 成長前景清晰
不過,整體而言,觀察台股在今年7、 8月經歷一波修正後,不少先前「題材熱門、獲利未能跟上股價漲勢」的個股,回檔至今股價依舊「回不去」,代表市場資金逐步回歸基本面。換言之,時序進入第四季後,明年成長性相對明確的「AI正規軍」,才有望優先成為資金青睞的首選。
其中,台積電一座三奈米的晶圓廠造價約150億至200億美元,在美建廠則超過200億美元,相關廠務公司直接受惠,包括生產設備的EUV(極紫外光)與量測、製程設備,以及廠房工程相關個股等,都值得關注。
就個股來說,可留意旺矽、致茂、鴻勁等。其中,致茂已經取得Insertion 4O(CPO的光進出測試)訂單,而鴻勁的Insertion 4(CPO系統級驗證)光電同測Handler(分選機)預計明年第一季量產,一般評估,光電同測設備單價較電測設備高20%。
而隨著全球AI與HPC(高效能運算)需求升溫,帶動晶圓廠先進製程與先進封裝產能猛增,加上台積電堅定的「供應鏈在地化」政策,台灣半導體特用化學產業將持續受惠於長期結構性成長動能,包括台特化、達興材料,也值得留意。
至於PCB產業,受惠AI伺服器需求增加, CCL(銅箔基板)產品規格逐步升級至M9,帶動CCL產業迎來黃金時代,貢獻相關CCL供應鏈營運表現明顯成長,而現階段PCB產業上游成本反應能力表現優於下游,相關重點公司包括台光電、台燿、南亞等,都是不錯的選擇。
防黑天鵝》控制槓桿 持股八成留現金
不過,雖然對台股看法樂觀,仍要保持「不可預期的極端事件發生」的風險意識,如地緣政治、原油供給變數等。整體來說,台股行情不容易重演上半年4、5月的「急漲創高」格局,而多半會以「高檔震盪走揚」的節奏挑戰新高。建議持股約八成並預留現金,同時控制槓桿,因應地緣政治及總體經濟變化,以利在回檔時有加碼空間。
操作策略上,以技術面來說,可沿著十日線、二十日線作為進出場依據,在掌握獲利契機的同時,也要做好風險控管。(本文由范振鴻口述,林心怡整理)
※本文授權自今周刊,原文見此
延伸閱讀:
台股第4季買什麼?台積電、富邦金...杜金龍公開4檔口袋名單「一路抱到明年5月」:台塑四寶「這檔」暴賺170%