黃仁勳回鍋輝達執行長有解?美媒曝「5大途徑」挑戰董事會
- 編譯:李庭宇
- 發佈時間:2026.11.22 16:41
- 最後更新時間:2026.11.22 16:41
- 編譯:李庭宇
- 發佈時間:2026.11.22 16:41
- 最後更新時間:2026.11.22 16:41
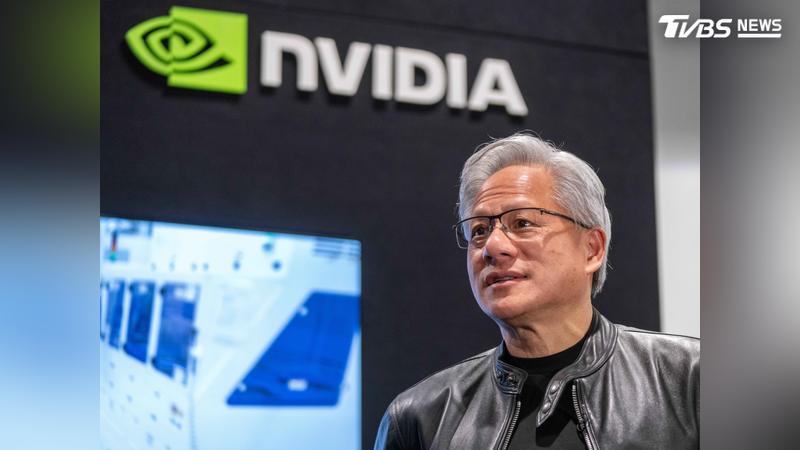
輝達創辦人黃仁勳若希望重新接掌執行長職務,除了爭取董事會支持,也可能透過股東投票、董事提名及委託書爭奪戰等方式,挑戰現有董事會。(圖/達志影像美聯社)
輝達(NVIDIA)前執行長黃仁勳若想重新掌握公司經營權,恐怕不能只靠董事會點頭。美媒《商業內幕》(Business Insider)報導,黃仁勳除了憑藉創辦人身分及持股優勢,也可能透過爭取股東支持、挑戰董事會提名人選,甚至發動委託書爭奪戰等5種方式,為重返執行長職位鋪路。不過,相關行動涉及複雜的公司治理程序,成功機會仍充滿變數。
黃仁勳回歸意願曝光 董事會態度成最大關卡
黃仁勳先前曾表示,如果輝達董事會認為回歸符合公司最佳利益,他將「榮幸的」重新接掌執行長職務,但董事會已對這項想法表達保留態度。
不過,外媒Semafor日前報導,輝達有3名董事一直在積極推動黃仁勳回歸。由於執行長人選最終仍須由董事會任命,因此,若黃仁勳希望重返權力核心,最直接的途徑就是設法說服董事會改變立場。
除了創辦人的特殊地位,黃仁勳目前持有輝達約3.5%至3.6%的股份,也讓他在爭取支持時握有一定籌碼。《商業內幕》進一步整理出5種可能的行動途徑。
1、直接向股東喊話 爭取投資人支持
黃仁勳不必等到正式投票開始,就能著手向董事會施壓。股東諮詢公司Olshan Investors創辦人麥可・R.萊文(Michael R. Levin)指出,黃仁勳現在就可以開始爭取投資人支持,向股東說明自己值得重返執行長職位,並藉此讓董事會知道,主要股東也認同他的回歸。
萊文接受《商業內幕》訪問時表示,如果有足夠多的投資人公開表達希望黃仁勳回歸,董事會可能在下一次年度股東大會之前就採取行動,而不是冒著引發公開權力鬥爭的風險。
他認為,董事會可能會認真看待這股聲音,並儘早作出決定,尤其是如果董事會不希望2027年出現一場充滿爭議的董事改選。
不過,萊文也坦言,這一切仍建立在一個「很大的假設」之上。
2、把年度股東大會變成董事會信任大投票
另一個可能途徑,是利用輝達下一次年度股東大會,讓股東透過投票表達對現任董事會的不滿。
黃仁勳可以運用自己的持股及公眾影響力,呼籲投資人反對董事會提出的董事候選人。雖然他持有約3.6%的股份,單憑自身持股未必足以左右投票結果,但若雙方支持度接近,這部分股份仍可能成為關鍵,也能藉此呈現股東對董事會的整體態度。
根據輝達委託書資料,在沒有競爭性選舉的情況下,如果董事候選人獲得的反對票多於贊成票,就必須主動提出辭職。不過,是否接受辭職仍由董事會決定。
換句話說,即使投票結果對董事會不利,仍不代表黃仁勳就能立即重新掌權,但董事會勢必面臨更大的外部壓力。
問題在於時間。輝達下一次年度股東大會預計要等到2027年才會舉行。萊文認為,要成功說服股東支持黃仁勳回歸,需要投入「巨大的努力和很大的運氣」,因此實際成功的可能性「相當渺茫」。
3、運用持股優勢 自行提名兩名董事
黃仁勳還有機會運用輝達的委託書提名機制,將最多兩名獨立董事候選人納入年度股東大會的投票名單。
依照相關規定,股東必須持有輝達至少3%的投票權,且持有期間達3年以上,才有資格提出這類提名。輝達提交給美國證券交易委員會(SEC)的文件顯示,黃仁勳的持股比例已超過這項門檻3年以上,不過,他是否完全符合其他技術性條件,仍須由董事會認定。
即使成功提名,候選人仍必須獲得其他股東支持才能當選。
萊文指出,即便黃仁勳成功讓兩名自己支持的候選人進入董事會,也不太可能立即改變公司決策方向,因為兩個席次不足以撼動現有董事會的權力平衡。
至於2027年年度股東大會的確切日期,輝達目前尚未公布。不過,根據公司委託書資料,黃仁勳可能必須在2027年2月24日至3月26日期間提出相關提名。
4、升級成全面委託書爭奪戰 改組董事會
如果前述方式仍無法奏效,黃仁勳還可以採取更強硬的手段,聯合輝達主要機構投資人,在2027年年度股東大會上推出更多董事候選人,試圖改變董事會的組成,讓新任董事更願意支持他重新出任執行長。
不過,這已經不只是單純提出董事候選人,而是升級為全面性的委託書爭奪戰。黃仁勳或支持他的股東必須自行組織競選活動,並承擔相關費用。
依照美國證券交易委員會的通用委託書規則,持不同意見的股東必須向持有公司至少67%投票權的股東徵求委託書。這代表必須聯繫到一定比例的股東,並不代表其中67%的人都會支持他們提出的候選人。
根據輝達截至3月23日公布的資料,兩大機構股東貝萊德(BlackRock)與先鋒集團(Vanguard)分別持有7.43%及7.31%的股份。
不過,目前仍不清楚這兩家大型資產管理機構,或其他主要投資人是否願意支持黃仁勳回歸。若缺乏足夠的機構股東站台,這場董事會改組行動恐怕難以順利推進。
5、召開特別股東大會 直接挑戰董事會
相較於等待年度股東大會,召開特別股東大會可能是更快進入正式程序的方式。
Olshan股東維權業務主席安德魯・弗里德曼(Andrew Freedman)指出,輝達允許持有公司15%以上投票權的股東或股東團體,要求召開特別股東大會。
黃仁勳目前持有約3.58%的股份,意味著他還需要聯合其他股東,取得約11.42%的投票權,才能達到召開特別股東大會的門檻。
弗里德曼認為,較為直接的策略是分兩階段進行委託書爭奪:首先爭取足夠支持,成功召開特別股東大會;接著再尋求股東投票罷免無故董事。
不過,根據輝達公司章程,若要罷免無故董事,必須取得至少三分之二已發行投票權股份的支持,並非只要召開股東大會就能達成。
弗里德曼表示:「如果黃仁勳或其他投資人想趁熱打鐵,現在就採取行動,他們可以透過召開特別股東大會來實現。」
國會作證成額外變數 黃仁勳能否分身應戰?
儘管黃仁勳手上並非沒有籌碼,但外界也關注他是否有足夠時間與精力,同時處理公司治理爭議及其他外部壓力。
科羅拉多大學法學院勞倫斯・W.德穆斯商業法講座教授安・利普頓(Ann Lipton)指出,輝達目前正面臨嚴格審查,而黃仁勳預計將於12月1日前往美國國會作證,這可能讓他難以同時投入挑戰董事會的行動。
利普頓表示,這些因素「可能會讓他分身乏術,很難同時對董事會提出挑戰」。
總的來說,黃仁勳雖然擁有創辦人身分、持股優勢及一定的市場影響力,但要重新取得輝達經營權,仍須跨越董事會、機構投資人及公司治理程序等多重關卡。即使能夠成功發動股東行動,也不代表最終就能重新坐上執行長的位置。
文章引用