從AI發展趨勢看資訊硬體產業機會
- 作者:洪春暉
- 發佈時間:2026.11.05 17:46
- 最後更新時間:2026.11.05 17:46
- 作者:洪春暉
- 發佈時間:2026.11.05 17:46
- 最後更新時間:2026.11.05 17:46
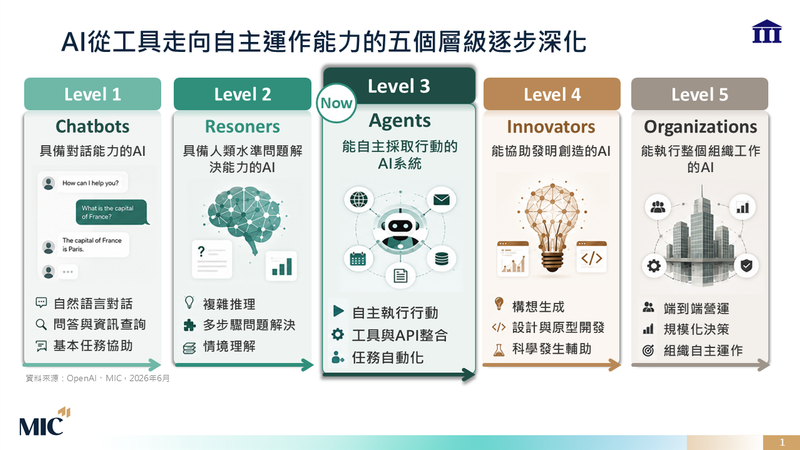
AI從工具走向自主運作能力的五個層級逐步深化。(圖/資策會MIC提供)
AI技術與應用持續快速演進,近期已從生成式AI走進人工智慧代理 (AI Agent)。在過去數年生成式AI的普及之下,為長期AI的成長奠定基礎,更驅動AI從內容的生成,已進化為自主執行任務的代理人,進而成為企業數位轉型的新核心動力。
預估長期AI能力將逐步深化,OpenAI將AI的發展分為:對話互動、複雜推理、自主行動、創新協作與組織自主運作五個階段。目前全球正邁入AI Agent(Level 3)自主執行任務的新階段,並將於未來數年推進至創新協作(Innovations)與組織自主運作(Organizations)的階段,朝能協助發明創造、執行整個組織工作方向快速演進,並且落地於各項產業應用場景。
目前AI Agent的產業生態已形成基礎設施、模型開發平台與應用四層架構,吸引科技巨頭與新創業者協同發展。隨著各層生態持續完善,產業鏈整合效應將逐步顯現,近期AI Agent商業落地條件已日趨成熟,未來AI應用於百工百業的情境將逐步實現。
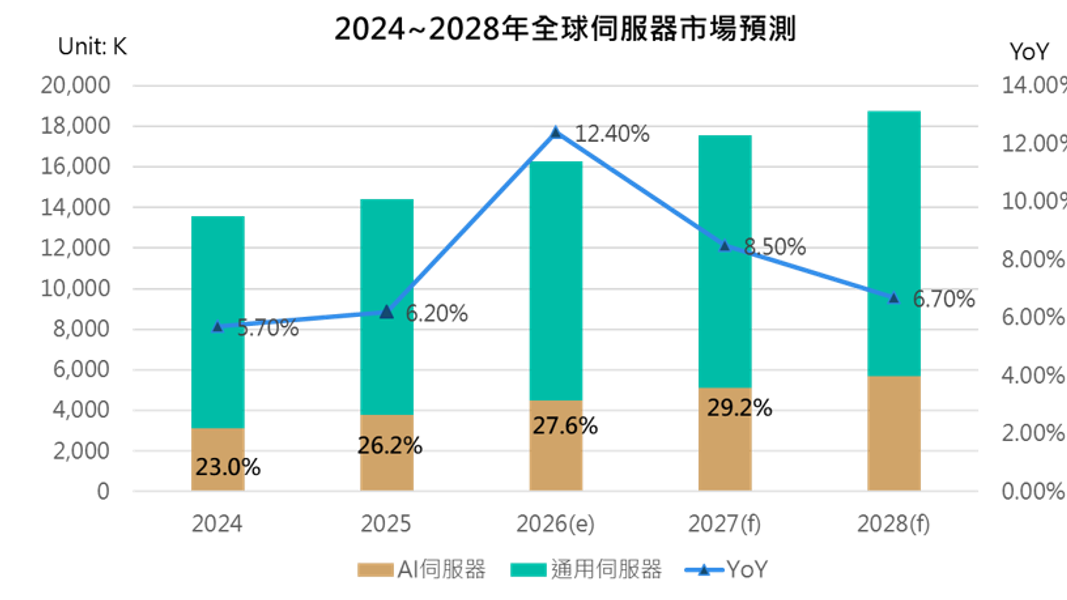
在AI技術與應用的快速推進之下,無論是在模型訓練方面,或是在模型導入、優化或應用推論上,都有不同程度的算力需求,再加上各國基於主權AI的政策考量,開始興建自主的算力資料中心,導致全球對於AI算力的需求大幅提升。在AI Agent應用的快速普及下,使得雲端服務商算力的供給呈現供不應求的景況。為了因應新一波AI Agent的算力需求,全球伺服器市場除了AI伺服器的成長之外,連通用伺服器市場也同樣受惠。
觀察2026年伺服器市場採購需求的成長動力,除了大型雲端服務業者持續興建大型資料中心外,另有AI模型業者、主權AI業者與算力服務供應商(NeoCloud),投資興建各種因應模型運算與應用落地所需的資料中心。
AI應用所帶來的算力需求,也逐漸由雲端大型資料中心,延伸至邊緣與終端裝置,更因應模型推論的應用需求,整體部署架構從集中式資料中心走向分散式、多層級配置的資料中心型態。此一發展趨勢不僅擴大了AI運算的落地場景,也使AI終端裝置在本地推論與使用者互動中的角色有明顯的提升。
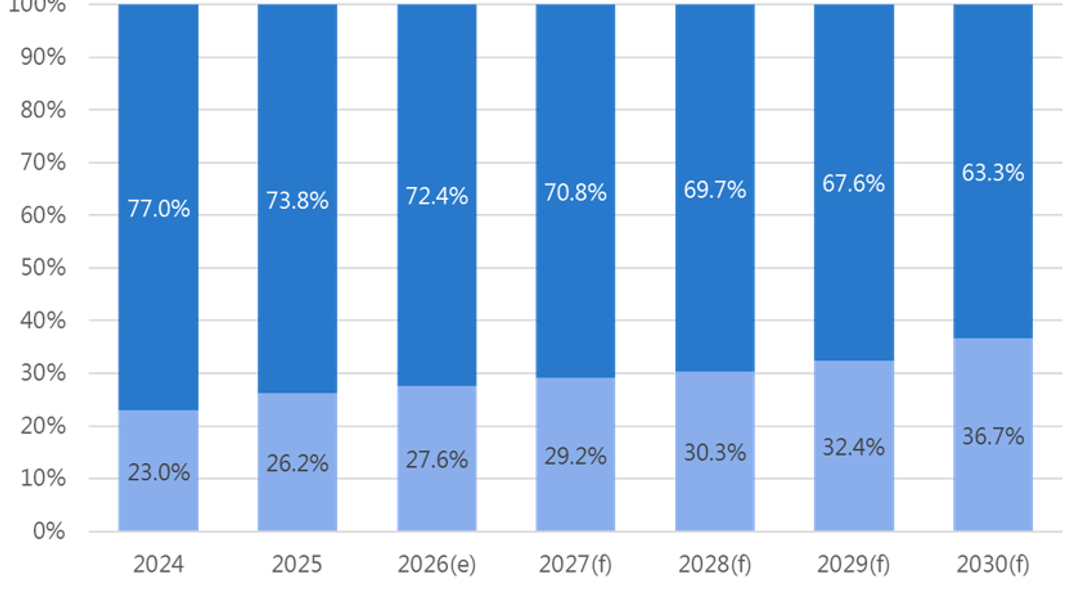
因此,考量部署場景的差異,未來AI算力的市場成長動能將會來自各特定領域運算引擎,以及開放式的軟體生態系。不同的應用場景將帶動不同的系統配置,雲端資料中心的運算將以高效能與高頻寬為主,邊緣運算裝置如工業電腦等,則更為重視即時性與可靠度,客戶終端裝置端如AI PC,則將更重視低功耗、隱私與友善的互動介面。
因此,資策會MIC預估AI PC在整體PC市場的佔比將有顯著的成長。估計2026年將有53%的筆電可於本機終端執行AI推論的工作,AI PC將進入加速普及的階段。此外,搭載NPU的PC市場規模亦將持續擴大。近期NVIDIA與台灣PC業者共同推出的新型態AI PC亦將刺激整體市場的成長。⏺