實威國際前三季每股大賺10.6元!看好2027年雙位數成長
- 記者:林汪靜
- 發佈時間:2026.11.17 16:39
- 最後更新時間:2026.11.17 16:39
- 記者:林汪靜
- 發佈時間:2026.11.17 16:39
- 最後更新時間:2026.11.17 16:39
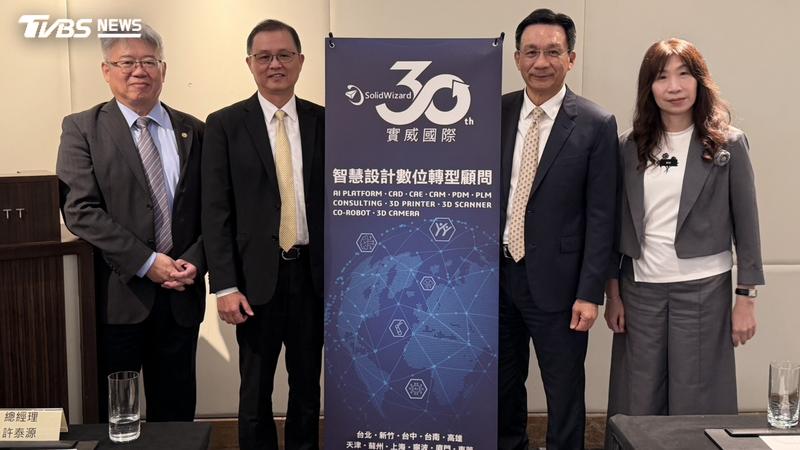
實威國際今日舉行媒體茶敘,營運表現穩健向上,前三季EPS 10.6元,累計獲利已超過一個股本。(圖/林汪靜攝)
3D數位設計與AI智能解決方案大廠實威國際(8416)持續受惠高階軟體需求成長,營運表現穩健向上,前三季每股稅後盈餘(EPS)10.6元,累計獲利已超過一個股本,公司持續看好未來業績表現,預期12月仍有大規模軟體授權及續約需求,加上高階驗證軟體銷售動能延續,全年營收可望維持雙位數成長。
前三季每股大賺10.6元、逾一個股本
實威公布今年前三季合併營收達新台幣13.28億元,年增13.61%;受惠高階軟體銷售增加、產品組合優化及營運費用控管,營業利益年增39.93%至3.75億元,成長幅度優於營收表現;稅後淨利達2.99億元,年增26.99%,每股稅後盈餘(EPS)10.6元,累計獲利已超過一個股本。
實威國際為法國達梭系統(Dassault Systèmes)在台灣的重要代理商,公司從早期以3D CAD電腦輔助設計軟體為核心,逐步擴展至CAE工程模擬分析、產品生命週期管理、雲端協同設計、工業級3D列印、3D掃描及協作機器人等領域,建立涵蓋研發設計、模擬驗證、製造管理到自動化生產的一站式解決方案,服務客群橫跨半導體、AI伺服器、資通訊、軍工航太、醫療設備及傳統製造業。
持續深化高階軟體布局
實威國際總經理許泰源表示,過去企業導入3D設計軟體,主要目的在於提升產品開發效率,隨著AI應用快速發展,產品設計複雜度大幅提高,企業對研發工具的需求已從單純的設計繪圖,進一步延伸至散熱、電磁干擾、結構強度及多物理場模擬分析等高階應用。尤其AI伺服器與半導體設備朝高效能、高功率及高密度方向發展,相關供應鏈必須在產品開發階段進行更精密的模擬驗證,以縮短研發時程、降低實體測試成本,帶動高階工程分析軟體的採購需求持續增加。
為掌握高階研發市場商機,實威近年持續深化達梭系統旗下SIMULIA高階模擬分析軟體布局,切入半導體、AI伺服器及網通設備等應用市場。相較傳統設計軟體,高階驗證軟體具備較高單價與技術附加價值,有助於提高客戶採購金額及優化產品組合。其中,SIMULIA產品今年前10月累計營收已達2025年全年銷售水準,預期高單價產品線全年營收可維持雙位數成長,成為公司營收與獲利成長的重要動能。
未來發展核心聚焦6大增長引擎
從產業別來看今年整體業務表現,其中,國防產業的增長表現最為強勁,年成長率突破120%,逼近130%大關;同時,半導體、電子零組件、機械設備,以及傳統模具金屬等五大產業,今年皆有雙位數以上的高成長,成為支撐全年業績獲利表現的重要推手。
公司指出,未來幾年的發展核心將聚焦於「六大增長引擎」:包括代理型AI與虛擬夥伴,透過三大Virtual Company虛擬夥伴結合AI與Token應用,開創雲端成長新動能;高階模擬與電池分析;PLM產品系統架構為持續推升的軟體引擎;機械手、無人機、軍工數位製造,以及自動化半導體散熱製造,以及全面性的AI解決方案。
AI、半導體等相關產業仍為成長主力
展望第四季,實威表示,年底軟體授權續約、技術顧問服務及大型專案認列進入傳統旺季,預期12月仍有大規模軟體授權及續約需求,加上高階驗證軟體銷售動能延續,全年營收可望維持雙位數成長。
放眼2027年,AI、半導體及AI伺服器相關產業仍為主要成長來源,目前相關客戶訂單能見度已延伸至2027年,既有客戶擴增授權席次、升級高階模組及新客戶導入需求,可望帶動CAD與CAE業務持續成長。至於自行車、工具機及自動化設備等傳統製造業,則隨著庫存調整逐步完成,明年有機會回溫,惟實際貢獻仍須視景氣復甦步調及終端需求而定,公司對傳統產業的營運展望仍採審慎態度。