盤中遇亂流!川湖重挫跌停 短期缺料逆風、法人砍目標價
- 記者:謝佩穎
- 發佈時間:2026.11.04 11:44
- 最後更新時間:2026.11.04 11:44
- 記者:謝佩穎
- 發佈時間:2026.11.04 11:44
- 最後更新時間:2026.11.04 11:44
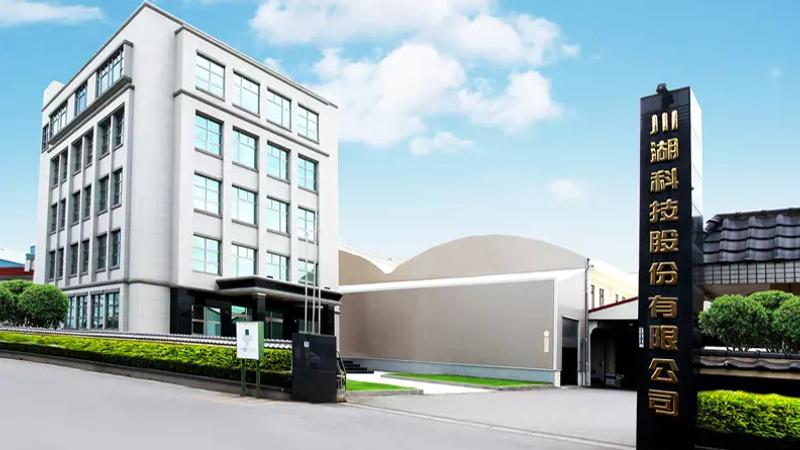
川湖(2059)今(4)日股價開低走低摜入跌停價8,320元,重摔920元。(圖/川湖官網)
受到美國期中選舉影響,台股今(4)日盤中大跳水狂瀉逾千點,伺服器導軌龍頭川湖(2059)也遇亂流,股價開低走低摜入跌停價8,320元,重摔920元、跌幅達9.96%,盤中成交量約1,020張,跌停板仍有約97張排隊委賣。
根據最新法人報告指出,受到客戶記憶體缺料、平台轉換等短期逆風干擾,同步下修今年下半年與明年獲利預估,目標價由17,500元調降至15,000元,但著眼於中長期AI伺服器市占優勢與擴產效益,仍維持「買進」評等。
缺料與新舊轉換干擾 第4季EPS估季減逾2成
法人最新報告指出,川湖第3季營收約173.38億元、季增60.1%、年增296.9%,略低於原先預期7.3%。主要原因在於客戶面臨記憶體缺料影響整機組裝進度、新舊平台轉換期,加上部分AI新創客戶一次性建置完成,使9月產能稼動率由7至8月的80%下滑至60%。法人推估,第3季每股純益(EPS)下修至119.52元。
展望第4季,由於客戶拉貨動能仍取決於關鍵零組件到位速度,備料完成後才可隨時啟動拉貨,法人保守以9月為基準進行預估,第4季營收下修至135.61億元(季減21.8%),EPS預估季減22.3%至92.91元。
法人下修目標價至15,000元
法人表示,儘管獲利遭到下修,但川湖今年獲利年增率仍超過2倍;基於2027年預估EPS 500.57元並維持30倍本益比評價,將12個月目標價由17,500元調降至15,000元,投資評等維持「買進」。