投資型保單夯爆創紀錄!業者揭「雙帳戶」設計 這類人不適合買
- 記者:王皓宇|攝影:陳宥翔|責任編輯:新聞中心
- 發佈時間:2026.11.06 22:00
- 最後更新時間:2026.11.06 22:00
- 記者:王皓宇|攝影:陳宥翔|責任編輯:新聞中心
- 發佈時間:2026.11.06 22:00
- 最後更新時間:2026.11.06 22:00
(投資型保單熱賣衝6102億。圖/TVBS)
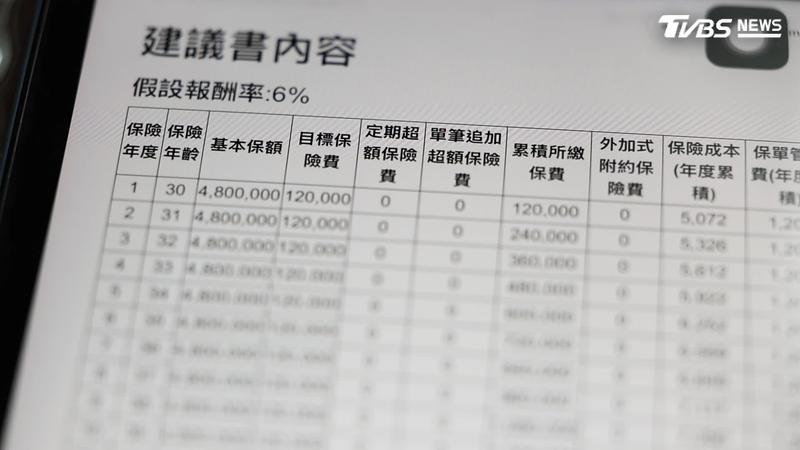
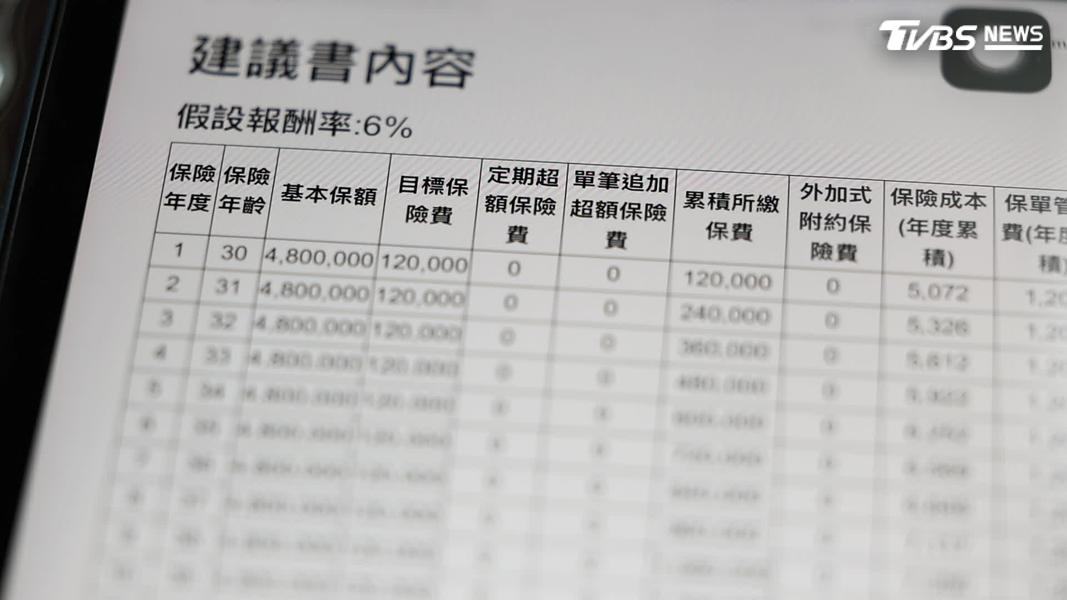
股市頻創新高,龐大資金熱錢湧入保險市場,使投資型保單成為近年熱門商品。根據壽險公會最新統計,今年前8個月投資型保單新契約保費收入突破6102億元,年增率達135.5%,首度突破6000億大關,創下歷史新高。理財專家郭莉芳與保險業者蔣廷輝提醒,追求配息與報酬的同時,也需留意保費費用與配息波動的風險。
前8月狂吸6102億 投資型保單創紀錄
投資型保單的熱銷與股市表現密切相關。保戶楊先生表示,他將投資型保單視為資產配置的一環,同時也持有0050、少量股票及儲蓄險。楊先生的選擇並非個案,統計數據顯示,今年前8月投資型保險商品新契約保費收入高達6102億元,一舉打破2021年創下的5774.7億元歷史紀錄。
理財專家郭莉芳分析,近兩年投資型保單特別熱門,主要因為台股、美股表現亮眼,帶動民眾對投資市場抱持高度期待。她指出,投資型保單號稱結合保險保障功能與投資效益,吸引風險承受度中等、希望一筆錢發揮兩種功能的客群。
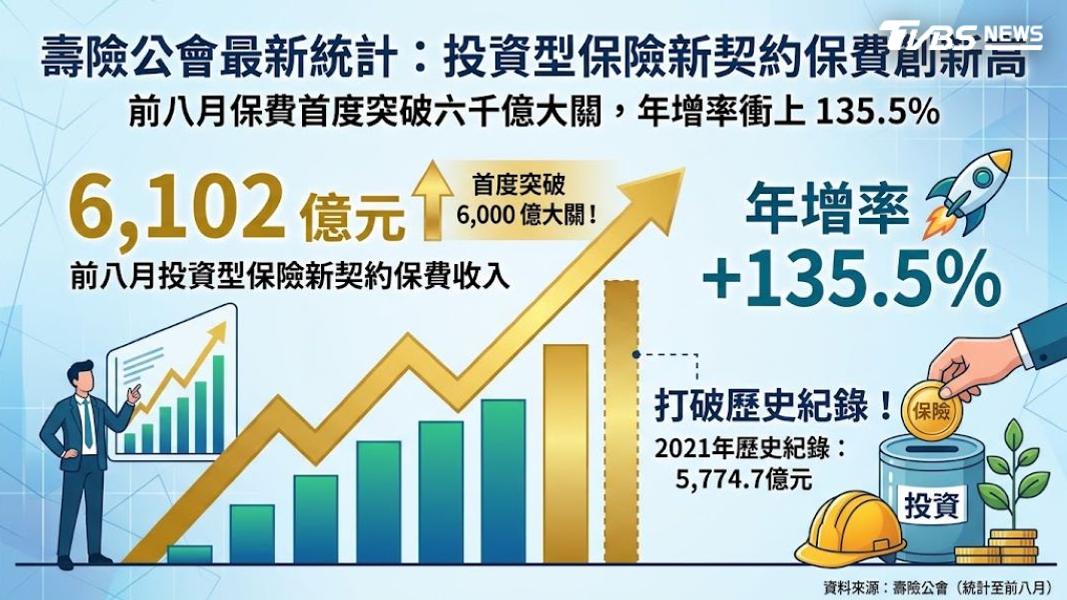
保險業者蔣廷輝說明,投資型保單與一般儲蓄險或醫療險最大的差異在於雙帳戶設計。保費進入保險公司後,一部分用於購買保障,另一部分則投入保戶指定的基金或ETF。蔣廷輝強調,保障部分有相對確定的數字,但投資收益則完全取決於市場表現或所選標的的報酬率。
配息恐縮水?專家曝投資型保單風險
這種雙帳戶設計不僅吸引想以小額資金兼顧保障與投資的小資族,也有許多熟齡族群一次躉繳數百萬,目的是打造每月配息現金流。然而,郭莉芳提醒,追求高配息背後隱藏波動風險。她表示,市場好時配息多是必然,但花無百日紅,未來配息金額若下降,例如從每月5萬元降至4萬元甚至3萬5000元,保戶需評估自己是否能接受。
除了配息可能不如預期,消費爭議往往來自前幾年扣除的保費費用。蔣廷輝指出,對於希望在投資過程中同時擁有壽險保障的客戶,投資型保單確實具有誘因;但若只想單純投資,則需考量綁約期限內提前解約會被扣費用,且部分保費未完全進入投資帳戶。他建議不想被保單年限綁約的民眾,不太適合購買投資型保單。
面對市場高低起伏,楊先生認為,股市投資需要時間,且波動讓人擔心,而投資型保單提供相對穩定的選擇,因為標的物已經過專業篩選。專家建議,民眾進場前應看清條款、盤點自身需求,才能讓保單真正發揮最大價值。