煉油利差爆發!法人看好台塑化全年EPS暴增7.6倍 調升目標價
- 記者:謝佩穎
- 發佈時間:2026.10.03 15:20
- 最後更新時間:2026.10.03 15:20
- 記者:謝佩穎
- 發佈時間:2026.10.03 15:20
- 最後更新時間:2026.10.03 15:20
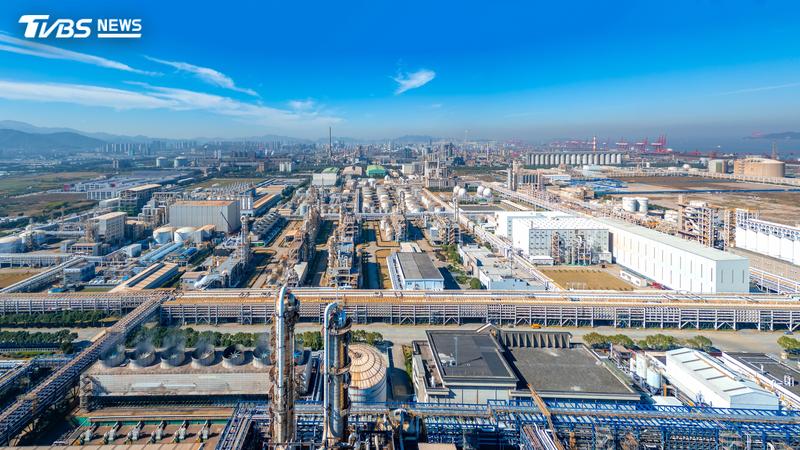
台塑化(6505)近期營運動能強勁,2日順利收在100元關卡,創近期波段新高。(示意圖/Shutterstock達志影像)
受國際地緣政治衝突波及,全球成品油供應拉警報!國內石化龍頭台塑化(6505)近期營運動能強勁,2日順利收在100元關卡,創近期波段新高。根據本土投顧最新報告指出,受惠中東與俄羅斯煉油產能受損、成品油供給持續緊繃,帶動汽柴油煉油利差衝上高檔,台塑化今年獲利呈現「大暴衝」,因此全面調升財務預估,重申「買進」評等,並將目標價一舉由原先的100元大幅上調至125元,潛在漲幅逾3成。
地緣局勢推升油品利差 8月營收年增逾五成超預期
研究報告指出,台塑化8月營收繳出819.06億元亮眼成績,月增9.5%、年增達50.3%,動能相當強勁。主因在於成品油出貨量明顯增加,8月煉油營收月增11.3%,其中銷售量月增7%、成品油均價亦上揚8.1%。
法人分析,美伊局勢反覆、談判陷入僵局使國際油價維持高檔,而中東戰火及俄羅斯煉油廠遭受無人機襲擊,推估兩地受損煉油產能高達690萬桶、佔全球煉油總產能約6.7%,加上歐美老舊煉油廠退場與美國恐限制柴油出口,全球成品油供給呈現嚴重吃緊狀態。此外,沙烏地阿拉伯近期持續調降對亞洲原油的官方售價(OSP),亞洲煉油廠原料採購成本大降,形成「成本降、售價高」的亮麗利差環境。
今年EPS上看9.01元「暴增7.6倍」
法人大幅上修台塑化獲利預估。預估2026年全年合併營收達7,740.9億元,稅後純益衝至858.47億元,全年EPS上調至9.01元,相較去(2025)年獲利低迷的1.04元,年增率高達驚人的769.3%,形同翻了7.6倍。
法人進一步推估,若以70%股利配發率計算,台塑化2027年有望配發現金股利6.31元,若以94.2元股價水準換算,現金殖利率超過6.6%,高股息誘因相當吸睛。
法人指出,目前台塑化本淨比(P/B)約1.69倍,處於歷史區間(1.0倍至3.0倍)中下緣,股價明顯遭到低估。在「煉油利差維持高檔」、「獲利迎來爆發性成長」與「殖利率具防禦性」三大支撐下,法人將目標價基準由1.8倍P/B調升至2.2倍,給予12月內125元目標價,隱含約32.7%的潛在漲幅空間,投資建議維持「買進」。