急需資金者注意! 欲押房產質借 先防落詐團層層圈套
- 記者:葉郁甫|攝影:劉立宸
- 發佈時間:2026.11.17 22:00
- 最後更新時間:2026.11.17 22:00
- 記者:葉郁甫|攝影:劉立宸
- 發佈時間:2026.11.17 22:00
- 最後更新時間:2026.11.17 22:00
詐騙集團不再只是鎖定民眾手中的現金,也開始覬覦名下不動產,利用受害者急於周轉、渴望投資獲利的心理,一步步取得授權與相關文件。(圖/TVBS)
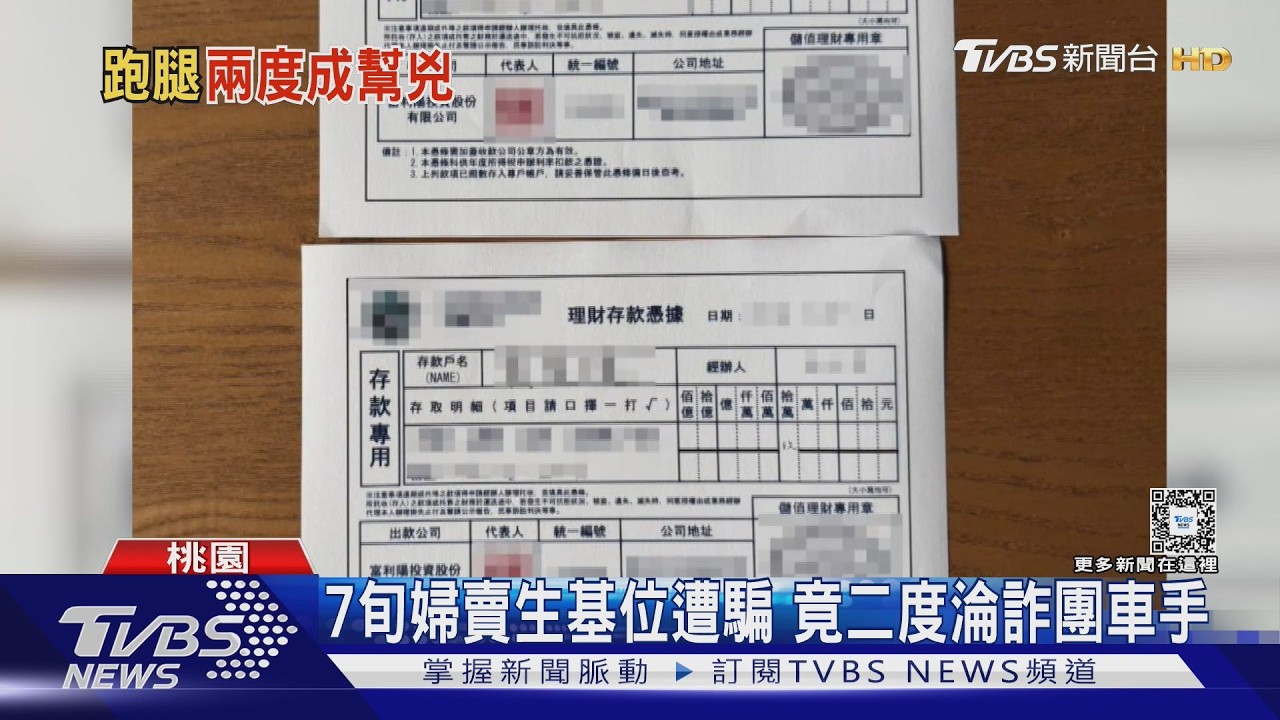
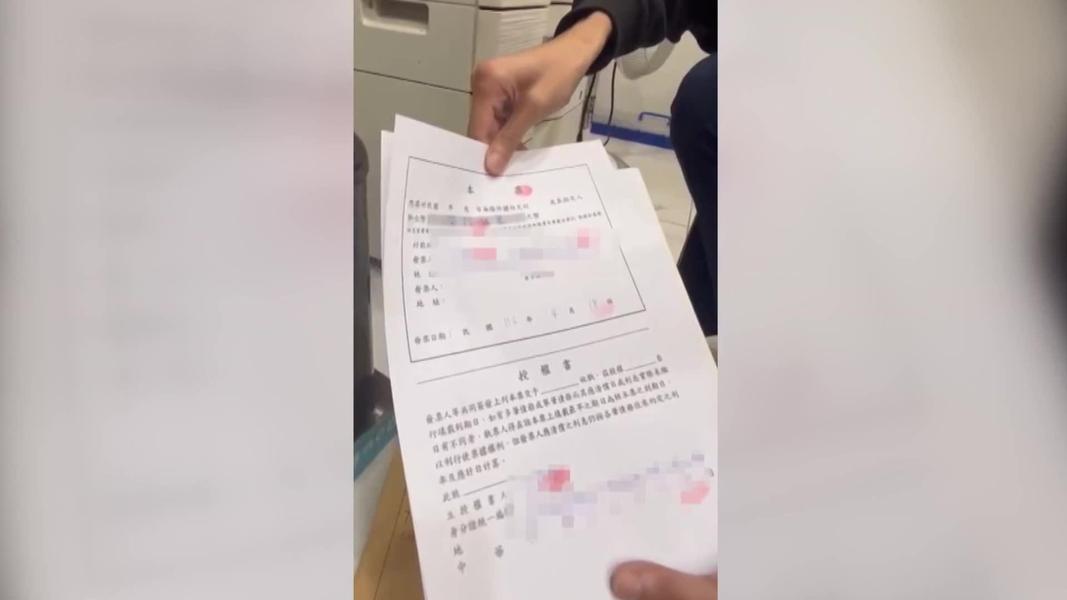
手裡即使握著詐騙集團遭到起訴的相關文件,民眾許先生仍然感到無助。原本只是因為信用卡與信貸繳款出現困難,希望透過顧問公司借款或整合債務,沒想到卻在對方誘導下交出自然人憑證與雙證件,最後不僅沒有拿到急需的資金,連名下汽車與房屋也陷入遭到抵押、移轉的困境。
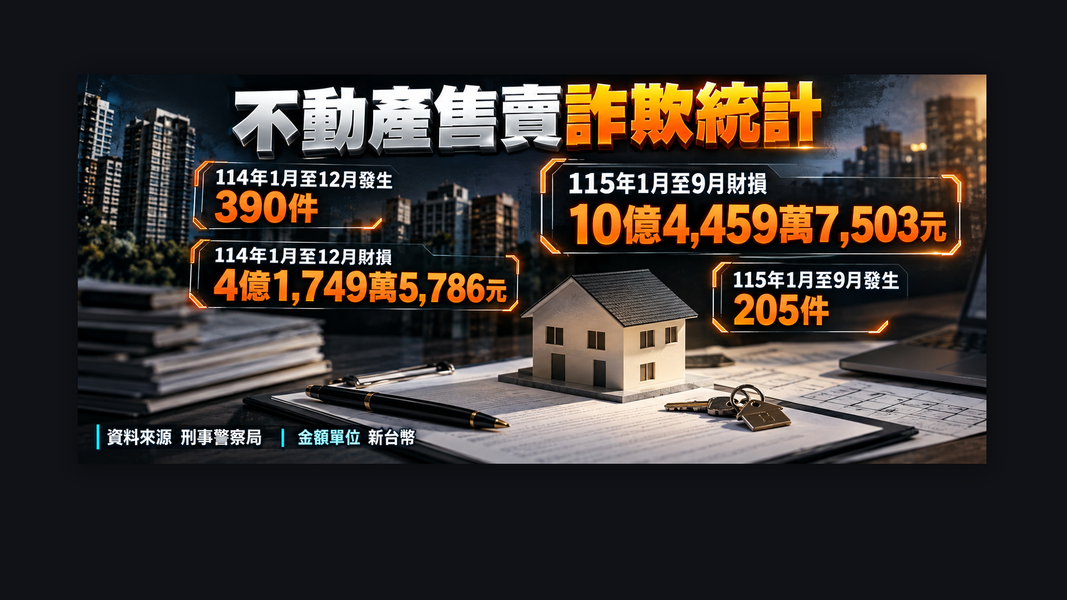
類似手法近年陸續出現,詐騙集團不再只是鎖定民眾手中的現金,也開始覬覦名下不動產,利用受害者急於周轉、渴望投資獲利的心理,一步步取得授權與相關文件。刑事局統計,去年不動產買賣相關詐騙案件達390件,財損總額高達4.17億元;今年1月至9月,案件數雖然減少,但損失規模卻仍超過去年全年,顯示不動產詐騙造成的危害不容忽視。
急著借錢救急 交出自然人憑證後房車都陷入危機
即使手中已經握有詐團遭起訴的文件,許先生的心情依然茫然。一年多過去,汽車與房屋落入他人手中,當初急需的周轉資金卻一毛錢也沒拿到,最後只能向反詐騙聯盟求助。
許先生表示,當時因為信用卡與信貸都已經無力繳款,必須在期限內償還銀行債務,才會向相關顧問公司求助,希望能先借到一小筆資金,或是直接協助進行債務整合。
沒想到洽談過程中,對方不斷以各種說詞誘導他交出自然人憑證與雙證件,聲稱需要用來辦理相關文件,並以此向遠東銀行提出質借申請。
接下來的發展,卻是常見的詐騙劇本。對方宣稱銀行照會沒有通過,然而許先生已經與顧問公司簽訂合約,被要求在一個月內交出相關款項。由於資金問題仍未解決,他只能再次向對方求援,最後簽下第二份合約,將名下房屋與汽車拿來抵押。許先生透露,類似遭遇的受害者加起來,至少有八至九人。
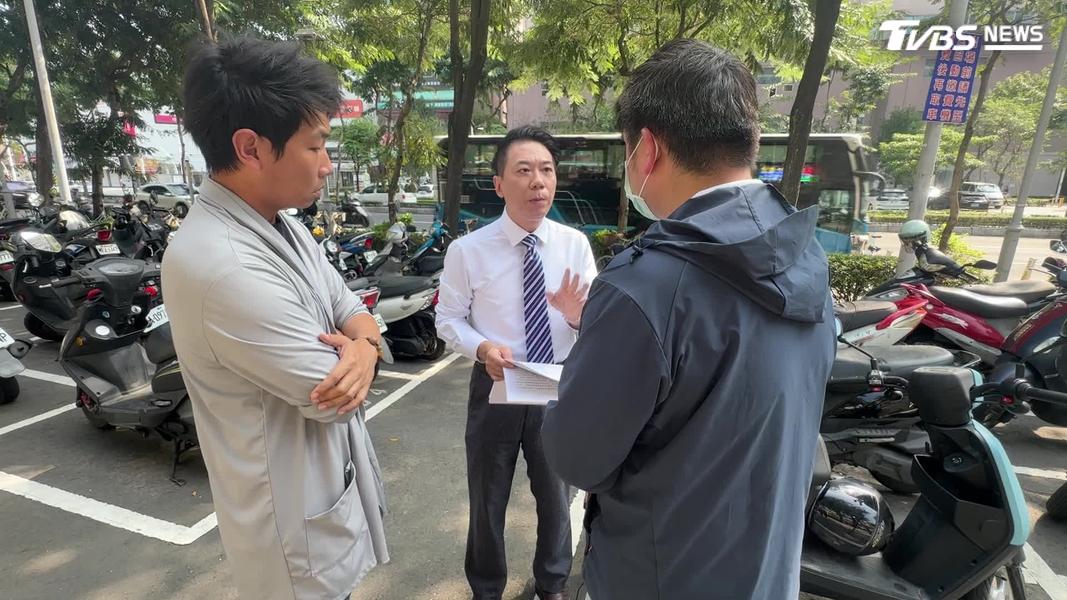
社團法人反詐騙聯盟理事長陳安迪指出,這類案件不只是單純的車輛質借,還可能進一步涉及房屋與土地。後續檢察官必須釐清相關人員之間是否存在串通,以及是否透過共同手法誆騙被害人資金,才能進一步追究責任。
從借款周轉到高獲利投資 詐團瞄準名下不動產
詐騙集團在取得民眾信任時,往往會以親切、積極的態度聯繫,尤其在要求抵押房屋、土地時,更會不斷催促受害者辦理;一旦取得所需文件與資產,聯繫卻可能突然中斷,讓受害者求助無門。
反詐騙聯盟觀察,這類案件的目標族群,大多具有急迫的資金需求,可能是背負債務,也可能是希望透過高投資、高獲利的方式增加收入。
陳安迪表示,有些受害者在投入一定金額後,詐騙集團就會進一步遊說,聲稱目前投資金額太少,如果能再投入一、兩百萬元,甚至三、四百萬元,就有機會獲得更高報酬,甚至宣稱可以賺進數千萬元。受害者在對方不斷鼓吹下,便可能決定將房屋或土地拿去質借,投入更大筆資金。
從過去直接鎖定現金,到如今進一步覬覦民眾名下的不動產,詐騙手法也反映出台灣房地產價值高、民眾持有不動產可取得較大額度融資的現況。
刑事警察局預防科偵查員江配芸分析,台灣地狹人稠,房地產價值相對高,民眾若以不動產作為擔保向銀行借貸,銀行也可能因為有房地產作為還款擔保,而核貸較高額度的資金。對詐騙集團來說,不動產因此成為覬覦的目標。
自然人憑證、授權文件成工具 詐團利用多層關係增加追查難度
不動產詐騙之所以棘手,除了金額龐大,還涉及複雜的文件、授權與產權移轉程序。
陳安迪指出,當受害者將相關證件與文件交給對方,並簽署授權書,允許對方辦理過戶等程序時,詐騙集團就可能利用這些文件進行後續操作。他認為,這也是部分詐騙集團試圖透過多層交易關係,增加追查難度,甚至藉此掩飾資金流向的方式。
更令人擔憂的是,詐騙集團如何精準掌握民眾名下是否持有不動產,以及房屋、土地是否已經設定抵押權,也引發個資來源的疑問。
陳安迪表示,當詐騙集團能夠掌握民眾名下有哪些不動產、是否已經設定抵押,可能代表相關個人資料已經透過不同管道流通。他也指出,部分案件涉及代書等專業角色,民眾可能因為對方出示相關證明,就相信其具備合法身分與辦理資格。
不過,究竟是否涉及特定從業人員違法提供資料,仍須由檢調針對個案進一步調查。
去年不動產詐騙損失4.17億 今年前9月財損仍超過去年
刑事局統計,去年不動產買賣相關詐騙案件達390件,總財損金額約4.17億元。到了今年1月至9月,案件數雖然相較去年同期減少近一半,但累計財損規模卻已超過去年全年,顯示單一案件可能涉及更高額的資產損失。
警方追查詐騙案件需要時間,但對一般民眾來說,最有效的方式仍是從源頭提高警覺,避免在不清楚文件用途的情況下交出重要證件或授權他人處理不動產。
刑事局預防科偵查員江配芸建議,民眾可以向地政機關申請「地籍異動即時通」。只要名下不動產出現抵押權設定、擔保借款,或土地、建物所有權狀相關異動,就能透過通知機制即時掌握,及早發現異常情況。
即使找到善意第三人 房屋抵押權也未必能塗銷
不動產詐騙最讓受害者無助的地方,往往不是發現受騙的那一刻,而是事後想要追回資產時,才發現法律程序遠比想像中複雜。
律師徐志明指出,如果不動產移轉後,取得產權的人屬於善意第三人,而且抵押權設定過程也沒有違法或其他瑕疵,受害者就未必能夠順利塗銷抵押權。
徐志明進一步分析,如果詐騙集團具有一定經驗,並且採取集團化分工,甚至安排不知情的金主或買方參與交易,受害者想要證明這些第三人知情、與詐騙集團有所串通,實際上並不容易。
也就是說,即使受害者已經報案,甚至案件進入司法程序,也不代表房屋、土地就能自動返還。後續仍須釐清各方交易關係、主觀認知與法律責任,才能判斷是否具備塗銷相關登記或追回資產的條件。
對許先生來說,手中雖然握有詐騙集團遭起訴的文件,但房屋與汽車的損失,至今仍未獲得解決。不動產詐騙利用的正是民眾最脆弱的資金需求。當資產已經落入他人手中,想要透過司法程序討回來,往往需要漫長時間,也未必能如願。
法律追究需要證據,資產追回也有其限制。對民眾而言,在簽署任何借款、抵押或授權文件之前,先確認對方身分與文件用途,不隨意交出自然人憑證及重要證件,並申請地籍異動即時通,或許才是避免房產落入詐騙陷阱的第一道防線。