00985A登場!主動升級「台灣50指數」,市值型投資挑戰更強報酬
- 發佈時間:2025.06.18 10:18
- 最後更新時間:2025.06.18 10:18
- 發佈時間:2025.06.18 10:18
- 最後更新時間:2025.06.18 10:18
台灣50指數的長期報酬潛力令人驚豔,但還可以更強!市值型ETF在台灣廣受歡迎,因為它代表台股大盤、且跟著台股趨勢長期向上,不過在指數的50檔成分股中,仍含有許多表現疲弱的「包袱股」,如果把選股母池擴大一點、再主動一些,靠著「指數增強策略」就有機會讓市值型投資的優勢再增強。
台灣50指數表現亮眼,但其中仍隱藏了部分的弱勢股
過去十年,台灣加權指數累積報酬率大約是250%、而台灣50指數累積報酬率則在300%以上,表現亮眼,但也因此,投資人很容易忽略了還能更強的機會!觀察該指數的50檔成分股,可以發現其中隱藏了不少「尾大不掉」的弱勢股,這些公司市值雖大,但在獲利及股價的表現上卻不盡理想。
譬如台塑(1301),2021年稅後每股盈餘(EPS)為11.21元,但在2022年至2024年連續3年衰退,分別為5.68元、1.15元、-0.19元,股價跟著節節敗退,2024年底,台塑股價剩下每股35元左右,對比2021年的高點在百元以上,可以說是「高市值、低表現」的代表之一。
面對這樣的狀況,投資人有機會讓報酬更上一層樓嗎?若同樣以市值為優先考量,但在策略上進一步放大格局,將市值前150大的公司都納入,除了護國神山台積電(2330)之外,將有機會發掘更多「神山群」。
以近3年為例,台積電累積報酬為80.68%,在台股市值前50大的公司中,有13檔表現贏過台積電,若將選股池再擴大,可以發現,市值第51至150大的公司中,有37檔報酬更為優異。
找到神山群之後,再透過主動選股與動態調整,就有機會讓市值型投資的優勢增強。假設簡單排除上市市值前50大中表現最差的5檔公司,並以上市櫃市值前150大公司無重複之5檔市值最大的股票取代之,模擬結果顯示,3年的累積績效表現就有可能提升6.8%(詳見圖1)。
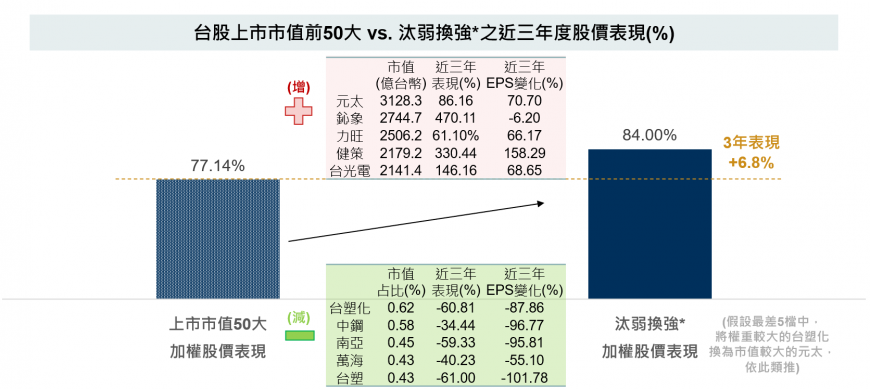
資料來源:證交所 (上市櫃公司財報)、CMoney、Bloomberg,2021/12/31-2024/12/31。汰弱換強係將上市市值50大公司近三年表現最差5檔,換為上市櫃市值前150大公司中無重複之5檔市值最大的股票,並按原市值比重計算新的加權股價表現。近三年EPS變化係採公司稅後EPS於2022-2024年變化幅度,2021/12/31-2024/12/31。
擴大打擊面、以基本面汰弱納強,市值型投資再進化!
為了讓市值型投資再進化,野村投信將於7月1日至7月4日募集(00985A)野村臺灣增強50主動式ETF。
這檔主動式ETF集結了上述的優化策略,以上市櫃公司市值前150大股票為選股母池,接著深入分析公司的財務基本面、產業前景與未來潛力,並將質化分析結果透過獨家基本面計量模型予以量化,建構投資指標評分數據庫,最後依據成長、價值、動能3大面向因子綜合評估,選出50檔個股,採市值加因子加權。
根據模擬投組的績效表現,近十多年來,年化報酬率有機會來到16.37%,比台灣50指數的11.43%再升級(詳見圖2)!
想要長期跟著台股大盤往上走,投資人必須站在市場巨人的肩膀上才能看得更遠!以市值為基底的(00985A)野村臺灣增強50主動式ETF,擴大選股打擊面、以基本面研究進行汰弱納強,有機會讓投資人獲得比指數更好的長期表現。
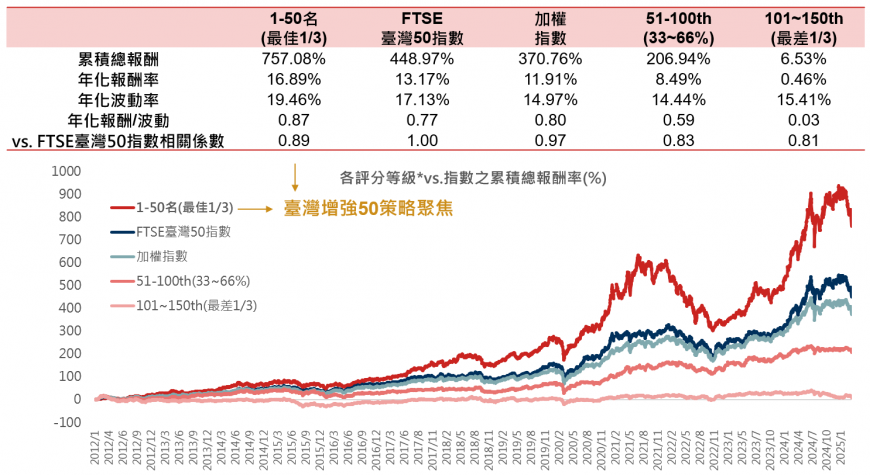
資料來源:Bloomberg,2012/1/3-2025/3/31(季度更新)。*現階段優先聚焦上市櫃公司市值前150大股票,依照三大類因子與市值綜合評等分成三等分排序(最佳、中間與最差1/3) 長期總報酬相對指數分析;平均值採均等權重示意。臺灣增強50策略以FTSE臺灣50報酬指數為績效指標。
#AD
所有資訊內容僅供參考用途,不構成任何投資建議